Dons familiaux : l'Assemblée porte l'exonération à 100 000 €
L'Assemblée nationale a voté le 16 octobre 2026 un allègement fiscal élargi sur les dons familiaux d'argent pour 2027. Le texte porte l'exonération spécifique à 100 000 € et crée un taux réduit de 6 % sur toute l'année, sous réserve du budget final.
Les familles qui préparent un don d'argent doivent distinguer deux calendriers. L'exonération immobilière actuelle jusqu'à 100 000 € par donateur (300 000 € par bénéficiaire) s'éteint le 31 décembre 2026. Elle impose d'acheter un logement neuf ou de financer des travaux éligibles à MaPrimeRénov'. Adopté le 16 octobre 2026 (66 voix contre 25 et 2 abstentions), le régime prévu dès le 1er janvier 2027 supprime toute condition d'emploi.
Jusqu'à 200 000 € sans impôt entre parent et enfant
En droit actuel, le don familial de sommes d'argent (Exonération spécifique (article 790 G du CGI) permettant à un donateur de moins de 80 ans de donner jusqu'à 31 865 € sans impôt tous les 15 ans à un descendant majeur.) exonère jusqu'à 31 865 € tous les quinze ans. Le donateur doit avoir moins de 80 ans et le bénéficiaire être majeur ou émancipé. Cette franchise s'ajoute à l'abattement classique de 100 000 € entre parent et enfant. Ce dernier descend à 31 865 € pour un petit-enfant, 5 310 € pour un arrière-petit-enfant et 7 967 € pour un neveu.
Ces barèmes restent figés depuis 2013, malgré 24 % d'inflation cumulée jusqu'en 2026. Le projet initial du gouvernement de Sébastien Lecornu portait l'exonération spécifique à 50 000 € au premier semestre 2027. Ce bonus de 18 135 € s'ouvrait même aux donateurs ayant déjà consommé l'enveloppe de 31 865 € depuis moins de quinze ans.
Les députés ont élargi ce cadre à deux reprises le 16 octobre 2026. Un amendement d'Éric Ciotti (Union des droites pour la République) a porté ce plafond de 50 000 € à 100 000 €. Un second amendement du rapporteur général du budget Philippe Juvin a prolongé la mesure jusqu'au 31 décembre 2027. Pour l'élu, six mois restaient un délai « trop court pour permettre à l’ensemble des ménages de pleinement prendre connaissance des dispositions ».
Régime
Exonération don d'argent
Cumul parent-enfant
Calendrier
Droit actuel (2026)
31 865 €
131 865 €
Permanent (tous les 15 ans)
Projet gouvernemental
50 000 €
150 000 €
1er janvier - 30 juin 2027
Vote de l'Assemblée
100 000 €
200 000 €
Toute l'année 2027
Qui peut profiter du taux forfaitaire de 6 % ?
Au-delà des franchises, les majeurs (ou émancipés) de moins de 50 ans peuvent recevoir 100 000 € supplémentaires taxés à 6 % en 2027. Ce second volet réduit les droits de mutation à titre gratuit (Impôts prélevés par l'État lors d'une transmission de biens ou d'argent sans contrepartie, par donation ou héritage.) sur la part imposable. Il cible les dons d'argent en pleine propriété aux enfants, petits-enfants, arrière-petits-enfants ou, sans descendance, aux neveux et nièces. Contrairement à l'exonération spécifique, aucun âge maximal n'est imposé au donateur.
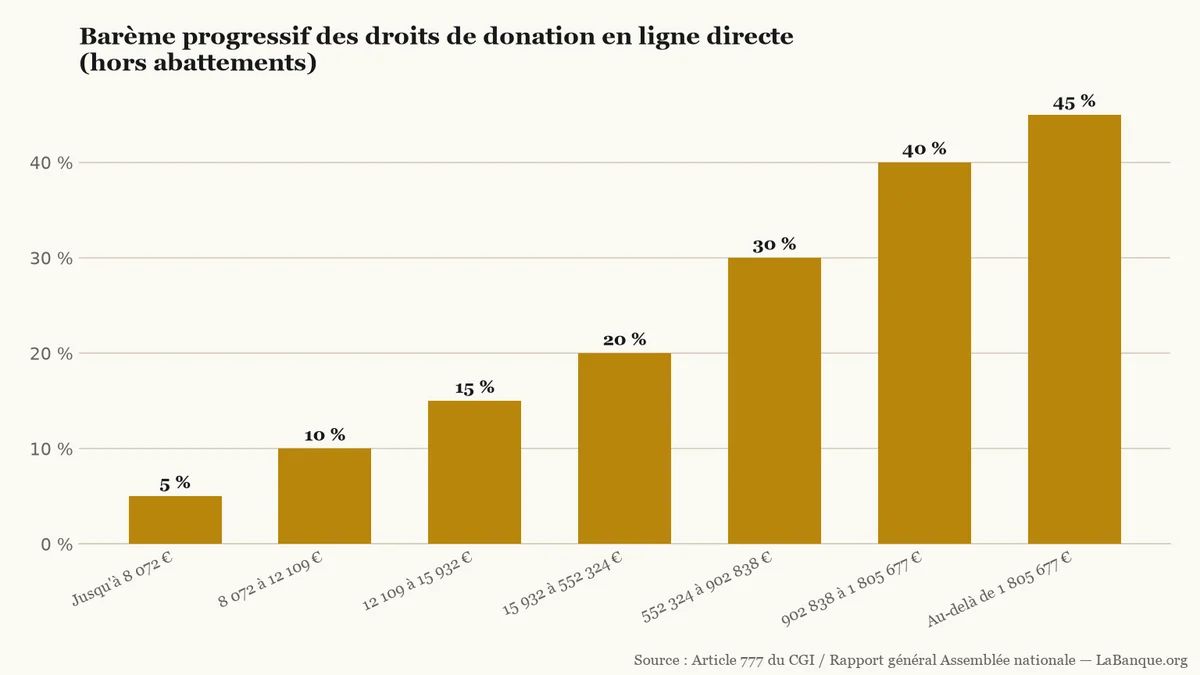
En droit commun, le barème en ligne directe compte sept tranches : il démarre à 5 % jusqu'à 8 072 €, passe à 20 % dès 15 932 € et culmine à 45 % au-delà de 1 805 677 €.LaBanque.org — données : Article 777 du CGI / Rapport général Assemblée nationaleSource
Ce taux descend à 5 % si le bénéficiaire reverse au moins 1,1 % de la somme reçue dans le mois. Le don doit aller à un organisme d'aide aux personnes en difficulté ou aux victimes de violences domestiques. Ce versement solidaire n'ouvre pas droit à la réduction d'impôt sur le revenu. Déclarées sous un mois, les sommes échappent au rappel fiscal (Règle fiscale imposant un délai de quinze ans avant de pouvoir réutiliser un abattement ou les tranches basses du barème entre deux mêmes personnes.) de quinze ans et préservent les abattements futurs.
Exemple
Don de 100 000 € d'un grand-parent (75 ans) à un petit-enfant (30 ans). L'impôt passe de 5 448 € à 1 088 € (projet initial), et à 0 € après vote des députés.
Don de 100 000 € d'un arrière-grand-parent (moins de 80 ans) à un arrière-petit-enfant (20 ans). Les droits tombent de 10 759 € à 2 681 € (projet initial), puis à 0 € avec l'amendement.
Don taxable de 100 000 € d'un oncle sans enfant à un neveu (moins de 50 ans). La taxe recule de 55 000 € (55 %) à 6 000 € (6 %), soit 49 000 € d'économie.
Un texte encore soumis au filtre du budget final
Par cette réforme de la fiscalité (Ensemble des règles et impôts appliqués par l'État sur les revenus, la consommation ou la transmission d'argent.), l'exécutif veut accélérer la transmission du patrimoine (Ensemble des biens immobiliers et financiers détenus par un ménage, transmissible par donation ou héritage.) vers les jeunes actifs. Selon l'Insee, près des deux tiers des ménages qui héritent comptent au moins un membre de 60 ans ou plus. L'épargne (Part du revenu qui n'est pas immédiatement consommée et qui est mise de côté sur des comptes ou placements.) représente 25 % du revenu après 70 ans selon la Banque de France, contre 8 % avant 30 ans. Le patrimoine médian atteint ainsi 247 600 € dès 70 ans, contre 26 100 € chez les moins de 30 ans.
En séance, les quatre groupes de gauche ont voté contre l'article 4. Le député communiste Nicolas Sansu a dénoncé un texte favorisant « une société d'héritiers, de rentiers ». Selon la députée Aurélie Trouvé (La France insoumise), deux parents ayant deux enfants pourront transmettre jusqu'à 1,2 million d'euros « quasiment sans fiscalité ». Ce calcul additionne 300 000 € versés par chaque parent à chaque enfant.
L'évaluation préalable du budget juge le coût de la mesure « non chiffrable en 2027 ». Au banc du gouvernement, le ministre des Comptes publics David Amiel a toutefois cité le précédent ouvert entre juin 2004 et février 2005. Ce dispositif temporaire analogue avait alors généré 1,1 milliard d'euros de recettes supplémentaires.
Avant toute démarche en 2027, les familles devront vérifier la loi promulguée fin décembre 2026. L'extension jusqu'au 31 décembre 2027 a reçu un avis neutre du gouvernement et devrait subsister, même en cas d'article 49.3. À l'inverse, le plafond d'exonération de 100 000 € dépasse le calibrage de l'exécutif. Il pourrait revenir à 50 000 € lors de l'examen au Sénat.
Une banque ne peut plus refuser le remboursement immédiat d'un débit frauduleux en reprochant une imprudence à son client. La Cour de justice de l'Union européenne impose de recréditer le compte dès le lendemain ouvrable du signalement, avant toute contestation.
Les députés ont supprimé en commission le délai de carence d'un an sur les allocations familiales et les aides personnelles au logement (APL). Cette condition visant certains étrangers hors Union européenne aurait privé d'APL 25 000 ménages. Le dispositif reviendra toutefois dans l'hémicycle dès le 20 octobre.
Le gouverneur de la Banque de France, Emmanuel Moulin, écarte toute intervention de la Banque centrale européenne pour freiner la hausse des taux d'emprunt français. Malgré un rendement à dix ans proche de 5 %, la réduction du coût de la dette dépend désormais du vote du budget par le Parlement.