L'Assemblée valide en commission la taxe sur les aliments sucrés
La commission des affaires sociales de l'Assemblée nationale a approuvé, mercredi 14 octobre 2026, l'extension de la taxe soda aux aliments sucrés préemballés. Prévue au 1er janvier 2027 pour les fabricants et importateurs, la mesure représente quelques centimes par paquet avant son examen dans l'hémicycle.
Six familles de produits visées par le budget 2027
L'extension de la fiscalité (Ensemble des règles, impôts et taxes perçus par l'État, les collectivités locales et les organismes de protection sociale.) sur le sucre figure à l'article 8 du projet de loi de financement de la Sécurité sociale (Système public de protection sociale couvrant les risques maladie, retraite, famille, autonomie et accidents du travail.) (PLFSS (Projet de loi de financement de la Sécurité sociale, texte voté chaque automne qui fixe les recettes et les plafonds de dépenses de la protection sociale.)) pour 2027. Déposé le 1er octobre 2026 sous le numéro 3211, ce texte a franchi une première étape en commission des affaires sociales le 14 octobre. Les députés y ont rejeté les amendements de suppression du Rassemblement national (RN), de l'Union des droites pour la République (UDR) et des Républicains (LR).
Depuis sa création en 2012, la « taxe soda » frappait uniquement les boissons contenant des sucres ajoutés ou des édulcorants de synthèse. Le projet gouvernemental étend pour la première fois cette taxe comportementale (Prélèvement fiscal visant à renchérir un produit jugé nocif pour inciter les fabricants à modifier leurs recettes ou les ménages à moins en consommer.) aux aliments solides transformés. Il vise à inciter les fabricants à abaisser la teneur en sucre de leurs recettes avant l'entrée en vigueur prévue le 1er janvier 2027.
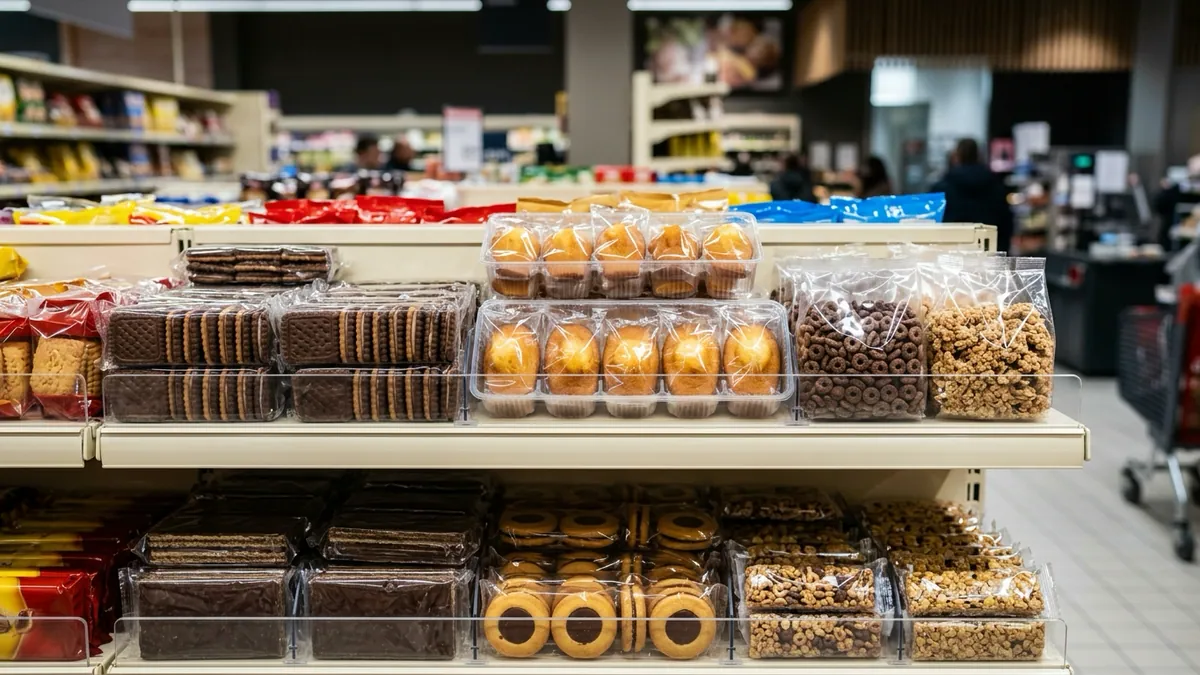
La contribution serait acquittée par les fabricants et les importateurs sur six grandes familles d'aliments. L'exposé des motifs cible « les viennoiseries, pâtisseries, biscuits et gâteaux industriels, les céréales pour le petit-déjeuner, les barres céréalières ainsi que les confiseries et produits chocolatés ». Les glaces et certaines préparations à base de farines ou de produits laitiers complètent ce périmètre. Ces produits représentent environ un tiers (33 %) des apports en sucres chez les enfants et adolescents.
Quels aliments seront réellement taxés en rayon ?
Un aliment relevant de l'une des six catégories ciblées ne sera taxé que s'il réunit trois conditions cumulatives dans la copie initiale du gouvernement. Il doit d'abord être vendu préemballé et afficher au moins 10 grammes de sucres pour 100 grammes de produit. Sa recette doit en outre contenir au moins un additif alimentaire, retenu comme marqueur d'ultra-transformation.
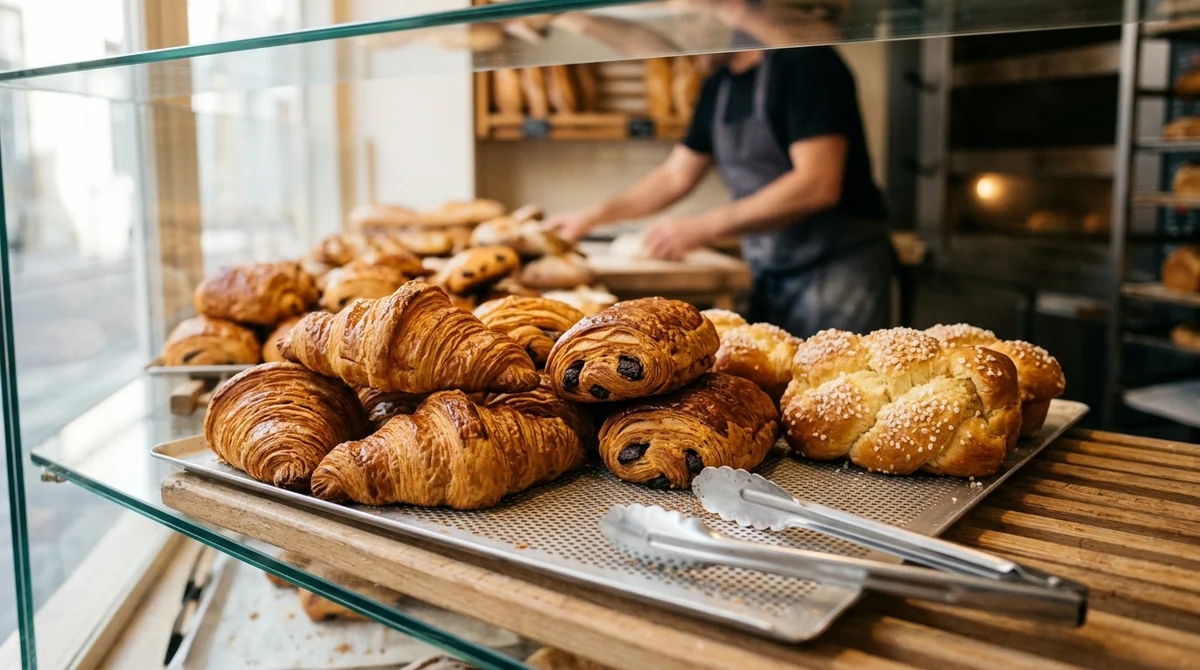
L'absence d'un seul de ces trois critères suffit à écarter l'application de la taxe. Les viennoiseries, gâteaux et chocolats artisanaux vendus non préemballés en boulangerie-pâtisserie sont ainsi exclus d'office. De même, un biscuit industriel préemballé dépassant 10 % de sucres mais fabriqué sans aucun additif alimentaire échappe au dispositif initial.
Illustration — Les viennoiseries et pâtisseries artisanales vendues non préemballées en boulangerie échappent d'office au nouveau prélèvement.
Trois paliers de 4,07 € à 22 € par quintal
Le barème s'applique au poids du produit fini selon trois paliers par quintal (Unité de masse utilisée dans les barèmes douaniers et fiscaux agricoles, équivalant exactement à 100 kilogrammes.), indexés chaque année sur l'inflation (Hausse générale et durable des prix à la consommation, qui réduit le pouvoir d'achat de la monnaie.). Les seuils de déclenchement varient selon les rayons. La confiserie et le chocolat bénéficient de tranches plus élevées que les biscuits, les céréales et les glaces. Une surtaxe spécifique s'ajoute lorsque la recette intègre des édulcorants de synthèse.
Tranche du barème
Biscuits, céréales et glaces
Confiserie et chocolat
Tarif hors taxes
Palier 1
10 % à 23 % de sucres
10 % à 47 % de sucres
4,07 € / quintal (4,07 c€ / kg)
Palier 2
23 % à 30 % de sucres
47 % à 56 % de sucres
14 € / quintal (14 c€ / kg)
Palier 3
Plus de 30 % de sucres
Plus de 56 % de sucres
22 € / quintal (22 c€ / kg)
Surtaxe édulcorants
Présence d'édulcorants de synthèse
Présence d'édulcorants de synthèse
4,50 € à 6 € / quintal (4,5 à 6 c€ / kg)
Exemple
Si le barème gouvernemental est adopté en l'état et répercuté en rayon, la taxe représente quelques centimes par emballage.
Paquet de biscuits de 300 g (avec additif) : 1,2 centime HT entre 10 % et 23 % de sucres. Au-delà de 30 % de sucres, elle atteint 6,6 centimes HT (environ 7 centimes TTC avec une TVA à 5,5 %).
Boîte de céréales de 500 g (avec additif) : 2 centimes HT au premier palier, 7 centimes HT au deuxième et 11 centimes HT au troisième. La présence d'édulcorants de synthèse ajoute 2,25 à 3 centimes HT.
Marges sous tension et retour au texte initial
L'exécutif attend de cette mesure un rendement annuel compris entre 200 et 300 millions d'euros dès 2027. Selon le Conseil économique, social et environnemental (CESE), ces recettes seront affectées à la branche maladie du régime agricole. Chez les fabricants, le taux de marge nette (Part du chiffre d'affaires qu'une entreprise conserve en bénéfice net après paiement de l'ensemble de ses charges, impôts et taxes.) moyen plafonne à 3,5 %, contre 5,8 % dans l'industrie manufacturière.
Ce constat provient d'une étude de la Banque de France menée auprès de 13 533 entreprises pour l'Association nationale des industries alimentaires (ANIA). Par ailleurs, près d'une petite ou moyenne entreprise agroalimentaire sur trois est aujourd'hui déficitaire. Ces fragilités économiques ont nourri des votes opposés en commission parmi les 57 amendements déposés sur l'article 8.
Les députés ont d'abord voté un amendement de Stéphanie Galzy (RN) exonérant les artisans et les petites entreprises. Ce texte a recueilli un avis de sagesse du rapporteur général Thibault Bazin (LR). La commission a simultanément adopté un amendement du député MoDem Cyrille Isaac-Sibille élargissant la taxe « à l'ensemble des produits ultra-transformés contenant des sucres ».
Ces deux modifications ne sont toutefois pas intégrées d'office pour la suite du parcours parlementaire. Selon la règle constitutionnelle propre aux textes budgétaires, l'examen dans l'hémicycle prévu du 20 au 26 octobre 2026 repartira de la copie gouvernementale. Le périmètre exact de la taxe devra donc être débattu et voté à nouveau par les députés avant le scrutin solennel du 27 octobre 2026.
Pour aller plus loin
Inflation — comprendre les règles et les démarches
À fin septembre 2026, selon la Dares, le salaire de base des salariés du privé perd 1,1 % de pouvoir d'achat sur un an. Le montant versé a pourtant encore augmenté. Les prix, surtout ceux de l'énergie, ont progressé plus vite.
Le 6 novembre 2026, sur TF1, Jean-Pierre Farandou a jugé « important » d'essayer de porter le Smic mensuel au-dessus de 1 500 euros net. Ce minimum est de 1 477,93 euros net depuis le 1er juin. Aucune hausse n'est décidée : la fiche de paie ne bouge qu'avec un texte.
Le pouvoir d'achat individuel recule de 0,7 % en 2025 et devrait céder encore 0,6 % en 2026 selon l'Insee. Derrière cette baisse sur deux ans, les salaires réels restent inférieurs de 2,4 % à leur niveau de 2019. Les dépenses contraintes absorbent 30 % du revenu des ménages.
Dans son avis rendu public le 4 novembre 2026, le Haut Conseil des finances publiques juge que 0,5 % de croissance n'est plus une prévision centrale. Une prévision de 0,3 % lui paraît plus vraisemblable. Le déficit public glisserait de 5,4 % à 5,5 % du PIB sous le seul effet des intérêts indexés.
Dans Gouverner, paru ce 4 novembre, Jordan Bardella veut relever le revenu qui valide un trimestre de retraite. En 2026, 1 803 € bruts suffisent au régime général. Le futur seuil n'est pas chiffré, et les années très partielles seraient les premières exposées.
Le 30 octobre 2026, l'Assemblée a adopté une taxe de 0,055 euro par gigaoctet. Elle viserait les fournisseurs de contenu, pas la facture des foyers. Le projet de loi de finances pour 2027 n'est pas promulgué.