Budget 2027 : le prêt à taux zéro élargi aux jeunes parents
Le projet de loi de finances pour 2027 propose d'ouvrir le prêt à taux zéro aux ménages accueillant un jeune enfant. La mesure permettrait aux familles déjà propriétaires d'accéder au dispositif sans condition de première acquisition, sous réserve de respecter les plafonds de revenus.
Une dérogation pour les ménages déjà propriétaires
L'article 7 du projet de loi de finances (PLF (Projet de loi de finances : texte annuel présenté par le gouvernement pour fixer les dépenses et les recettes de l'État.)) pour 2027 a été déposé le 1er octobre 2026 à l'Assemblée nationale. Il introduit un nouvel accès au prêt à taux zéro (PTZ (Prêt immobilier sans intérêts ni frais de dossier, accordé par l'État sous conditions de ressources pour financer une résidence principale.)). Le dossier gouvernemental désigne cette extension sous le nom de « PTZ parentalité ».
Dans son fonctionnement usuel, cette aide s'adresse uniquement aux personnes qui achètent leur résidence principale pour la première fois. La règle impose de ne pas avoir été propriétaire au cours des deux années précédentes, ce qui définit la condition de primo-accédant (Ménage qui n'a pas été propriétaire de sa résidence principale au cours des deux années précédant l'offre de prêt.).
Le projet de loi propose d'écarter cette contrainte pour les familles qui s'agrandissent. Un foyer déjà propriétaire pourrait ainsi mobiliser ce crédit aidé. La mesure s'appliquerait également aux ménages ayant déjà obtenu un prêt à taux zéro par le passé. Cette dérogation ne pourra toutefois être accordée qu'une seule fois par bénéficiaire.
Le gouvernement motive cette ouverture dans son évaluation préalable. Le texte officiel précise : « Il est envisagé de faire évoluer le PTZ pour soutenir les ménages ayant accueilli ou accueillant un nouvel enfant et leur faciliter l’accès à un logement (Secteur regroupant l'ensemble des biens résidentiels, de la construction à l'acquisition, la gestion et la rénovation.) adapté. »
Qui est concerné par ce prêt aidé ?
Le dispositif cible les ménages qui justifient d'un enfant à naître à la date de l'offre de prêt. Il s'ouvre également aux foyers ayant la charge effective d'au moins un enfant âgé de moins de trois ans. La rédaction du texte ne limite pas l'aide au premier enfant.
L'obtention de ce financement reste toutefois soumise à des conditions de ressources. L'article 7 lève la condition de propriété, mais maintient l'ensemble des plafonds de revenus du barème en vigueur.
Ce prêt obéit par ailleurs aux règles habituelles du crédit immobilier (Emprunt bancaire à moyen ou long terme destiné à financer l'acquisition ou la construction d'un bien immobilier.) aidé par l'État. Il est octroyé à taux zéro sans frais de dossier, pour une durée maximale de 25 ans. Il ne peut pas financer la totalité de l'achat et doit obligatoirement être complété par au moins un autre prêt bancaire. Enfin, la banque évalue la solvabilité du demandeur et conserve le pouvoir de refuser le dossier.
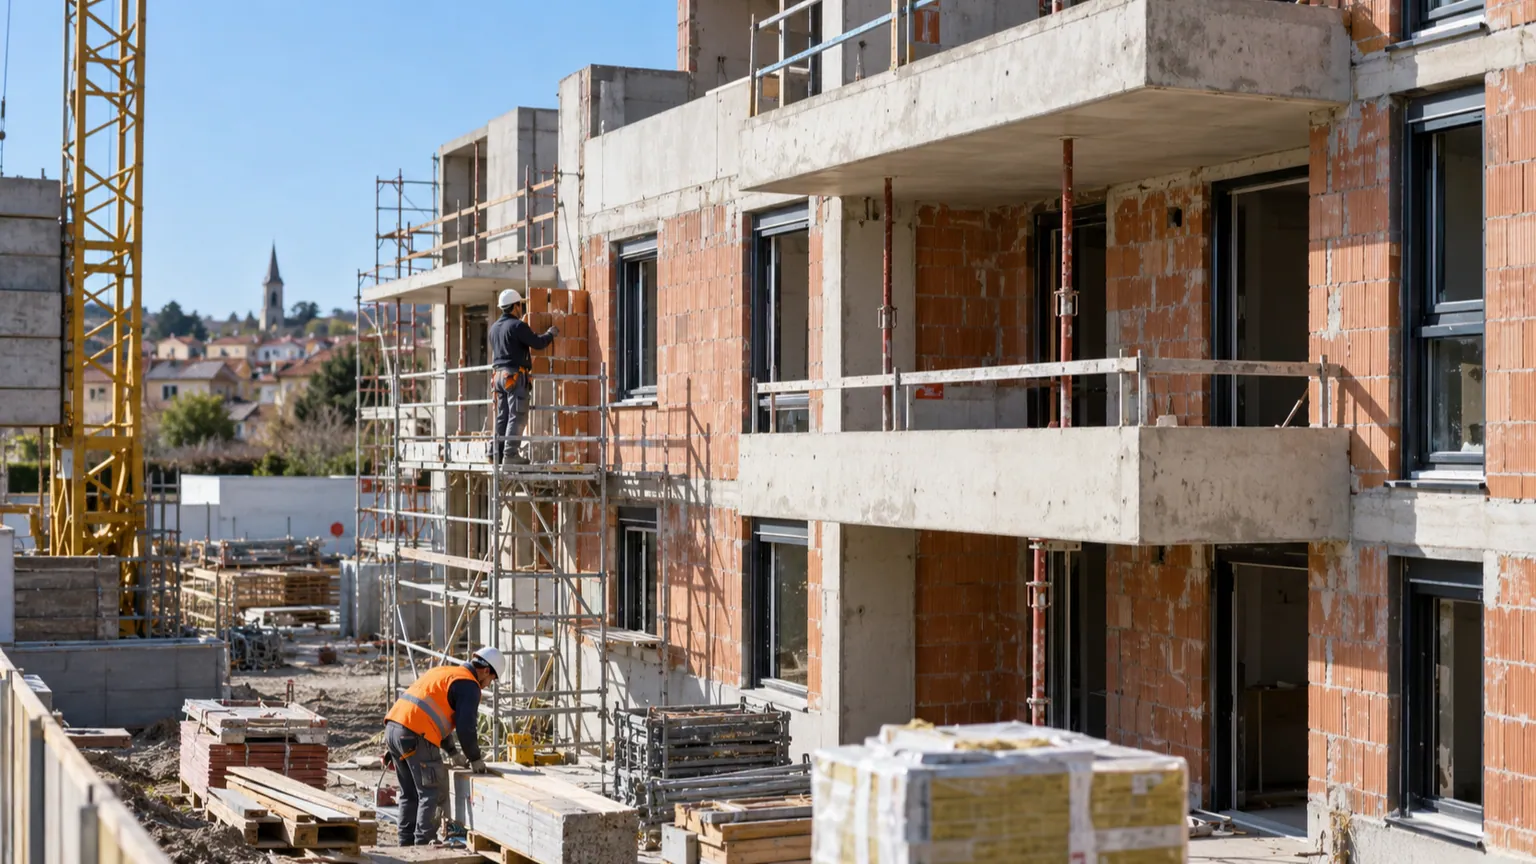
Illustration originale LaBanque.org — immeuble résidentiel collectif neuf éligible au prêt à taux zéro sur l’ensemble du territoire jusqu’au 31 décembre 2027.
Pourquoi le montant de 180 000 euros reste théorique
Le texte législatif ne crée pas une enveloppe forfaitaire ni un capital garanti pour chaque famille. Le montant de 180 000 euros, souvent mis en avant, découle d'un calcul théorique issu du barème général actuel.
Ce plafond maximal suppose la réunion de critères très particuliers. Il exige un foyer d'au moins cinq personnes situé en zone A ou A bis. Le ménage doit aussi relever de la première tranche de revenus et acquérir un logement neuf collectif. Le barème applique une quotité (Part du montant de l'opération immobilière pouvant être financée par le prêt à taux zéro, fixée selon les ressources et la zone.) de 50 % sur une dépense plafonnée à 360 000 euros. Ce calcul théorique débouche sur ce montant maximal de 180 000 euros.
Pour la majorité des emprunteurs, le capital financé à taux zéro sera plus modeste, selon la composition du foyer et le lieu de l'achat. Le reste à charge doit être couvert par un prêt classique et de l'épargne personnelle. L'opération s'inscrit dans le cadre du dispositif actuel. Celui-ci reste ouvert à tous les logements neufs sur l'ensemble du territoire jusqu'au 31 décembre 2027.
Une dépense de 466 millions d'euros sur six ans
Le document officiel chiffre l'impact budgétaire de la mesure pour les finances publiques (Ensemble des budgets, ressources fiscales et dépenses de l'État, des collectivités locales et des administrations de sécurité sociale.) à 466 millions d'euros de coût générationnel (Montant total des crédits d'impôt versés par l'État aux banques sur plusieurs années pour compenser l'absence d'intérêts d'une génération de prêts.) supplémentaire. Cette somme correspond au total des crédits d'impôt reversés aux banques pour compenser l'absence d'intérêts sur la durée des remboursements.
L'effort financier sera lissé dans le temps. L'évaluation officielle prévoit 69,9 millions d'euros la première année suivant l'entrée en vigueur. La charge atteindrait ensuite 93,2 millions d'euros par an durant quatre exercices, avant de redescendre à 23,3 millions d'euros la sixième année.
En chiffres
466 millions d'euros : le coût total estimé pour l'État sur six exercices budgétaires.
2,1 milliards d'euros : le plafond annuel de dépense fiscale que le texte propose de supprimer.
69,9 millions d'euros : la dépense publique prévue lors de la première année d'application.
En parallèle, l'article 7 supprime le plafond légal annuel de dépense fiscale du dispositif, fixé à 2,1 milliards d'euros depuis 2016. Cette suppression vise à éviter un blocage réglementaire à paramètres constants et n'entraîne aucun surcoût budgétaire immédiat selon le document officiel.
Les étapes du vote avant l'entrée en vigueur
Ce dispositif reste pour l'instant un projet soumis à l'Assemblée nationale. La commission des finances examine la première partie du budget du 7 au 9 octobre 2026. Les débats en séance publique s'ouvriront du 12 au 19 octobre, avant un vote solennel prévu sur cette première partie le 20 octobre.
L'examen de la seconde partie doit débuter le 27 octobre. Le vote d'ensemble sur le projet de loi doit intervenir le 17 novembre 2026, avec un report possible au 18 novembre.
L'entrée en vigueur effective dépendra de la promulgation de la loi de finances. Un arrêté conjoint devra ensuite préciser les pièces exigées pour attester de la grossesse ou de l'âge de l'enfant. Jusqu'au terme de la navette parlementaire, les critères et le périmètre de la mesure peuvent encore faire l'objet d'amendements.
Outils utiles
Simulateur de prêt à taux zéro — Permet d'estimer son éligibilité et le montant maximal de prêt à taux zéro selon la zone géographique et les revenus du ménage.
Calculatrice de crédit amortissable — Permet de calculer les mensualités et le coût du prêt bancaire classique indispensable pour compléter l'opération.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Le taux d'emprunt de la France à dix ans a atteint 4,90 % le 1er octobre 2026. Ce rendement frôle le seuil des 5 % pour la première fois depuis 2002. Cette poussée reflète la défiance des marchés et maintient sous pression le coût des crédits immobiliers.
Le projet de budget 2027 créerait une exception aux règles du prêt à taux zéro (PTZ) pour les familles qui s’agrandissent. Des ménages ayant déjà bénéficié d’un PTZ pourraient aussi y accéder une fois, sous conditions de ressources, mais le montant et l’entrée en vigueur restent inconnus.
Renault prévoit de réinvestir plus de 10 milliards d'euros en France sur cinq ans pour développer ses véhicules électriques. Le directeur général François Provost subordonne toutefois cette enveloppe à la stabilité politique et sociale du pays, en plein débat sur le budget 2027.
Le Conseil des prélèvements obligatoires analyse l'efficacité des réductions et crédits d'impôt. Si le plafond légal s'établit à 10 000 euros par an, près de 200 foyers très aisés ont économisé en moyenne 219 600 euros en 2024 grâce à des niches exclues de ce verrou.
Fixé à 5,40 % pour le quatrième trimestre 2026, le taux d'usure sur 20 ans et plus ne progresse que de 0,11 point. Couplée au rebond des taux bancaires, cette hausse modeste risque d'exclure des emprunteurs pourtant solvables.