Qonto obtient son agrément d'établissement de crédit
La fintech française Qonto a reçu le 17 novembre 2026 son agrément d'établissement de crédit de l'ACPR et de la BCE. Pour ses 750 000 entreprises clientes, cette licence ouvre l'accès au dépôt de capital instantané, puis aux prêts directs et aux comptes à terme dès le premier semestre 2027.
Depuis 2018, la société opérait comme simple établissement de paiement (Société autorisée à gérer des comptes et des paiements, mais tenue d'isoler les fonds des clients chez une banque tierce sans pouvoir les prêter.) sous le contrôle de l'Autorité de contrôle prudentiel et de résolution (ACPR). Ce cadre juridique lui permettait d'ouvrir des comptes professionnels, d'émettre des cartes et de fournir des outils de facturation. Il lui interdisait en revanche de conserver elle-même l'argent déposé ou de prêter directement.
Avec la licence bancaire de plein exercice accordée le 17 novembre 2026 conjointement par l'ACPR et la Banque centrale européenne (BCE), ce verrou saute. L'entreprise bascule sous le régime européen de surveillance bancaire directe. Elle rejoint ainsi le cercle restreint des acteurs technologiques ayant satisfait aux ratios de solvabilité et de liquidité exigés des banques.
Logo officiel de Qonto.Qonto / Domaine public (PD-textlogo), via Wikimedia CommonsLicenceSource
« Trop d'entreprises européennes manquent encore de l'accompagnement financier dont elles ont besoin », souligne Alexandre Prot, cofondateur et directeur général de Qonto. Pour le dirigeant, cet agrément renforce la capacité du groupe à soutenir ses clients, « de la gestion quotidienne au financement de leur croissance ».
Du cantonnement des fonds au prêt sur bilan propre
Jusqu'ici, la réglementation imposait le cantonnement des fonds (Obligation réglementaire d'isoler les dépôts des clients sur des comptes séparés ouverts auprès d'une banque partenaire.) déposés par la clientèle. Qonto devait isoler ces sommes sur des comptes séparés ouverts auprès de banques traditionnelles partenaires. Pour proposer du crédit (Mise à disposition d'une somme d'argent par un prêteur à un emprunteur, remboursable selon un échéancier et moyennant un taux d'intérêt.) ou des facilités de caisse, la plateforme agissait uniquement comme intermédiaire auprès de prêteurs tiers.
Ce montage par partenariat ajoutait un filtre de décision externe et privait la société de la marge d'intérêt liée au financement. Désormais, son statut d'établissement de crédit (Banque agréée habilitée à recevoir des dépôts du public et à accorder des crédits pour son propre compte.) l'autorise à inscrire les dépôts à son propre passif. Elle peut utiliser cette ressource pour accorder un prêt sur son bilan, avec sa propre analyse du risque.
Autre changement juridique immédiat : la protection légale des avoirs s'exerce sans intermédiaire. Les sommes déposées par les personnes morales et les indépendants relèvent en direct du Fonds de Garantie des Dépôts et de Résolution (Organisme public qui indemnise les déposants jusqu'à 100 000 euros par client et par banque en cas de défaillance de l'établissement.) (FGDR). Ce mécanisme public couvre la trésorerie (Ensemble des liquidités immédiatement disponibles sur les comptes d'un particulier ou d'une entreprise pour faire face à ses dépenses courantes.) de chaque client jusqu'à 100 000 € en cas de défaillance bancaire.
Qu'est-ce qui change pour les clients en 2027 ?
Les créateurs d'entreprise en France accèdent dès novembre 2026 à des certificats de dépôt de capital délivrés instantanément. Auparavant, cette démarche dépendait de la validation d'une banque dépositaire tierce, ce qui allongeait les délais d'immatriculation. L'internalisation bancaire supprime cette étape intermédiaire.
Le déploiement des offres de bilan suivra au cours du premier semestre 2027. La néobanque commercialisera alors sa propre gamme de financements : prêts amortissables d'investissement, lignes de trésorerie et financement de factures. L'octroi en direct depuis l'interface de gestion doit réduire les délais d'accord et supprimer les frais de courtage tiers.
Sur ce même calendrier du premier semestre 2027, l'établissement lancera des comptes à terme rémunérés. Une petite structure disposant d'un excédent de liquidités pourra ainsi placer son épargne (Part des revenus ou des liquidités qui n'est pas immédiatement dépensée et qui est mise de côté, souvent sur un support rémunéré.) directement sur son interface habituelle. Elle n'aura plus besoin d'ouvrir un compte secondaire dans un réseau bancaire classique pour rémunérer ses réserves.
Un matelas de 9,7 milliards d'euros de dépôts
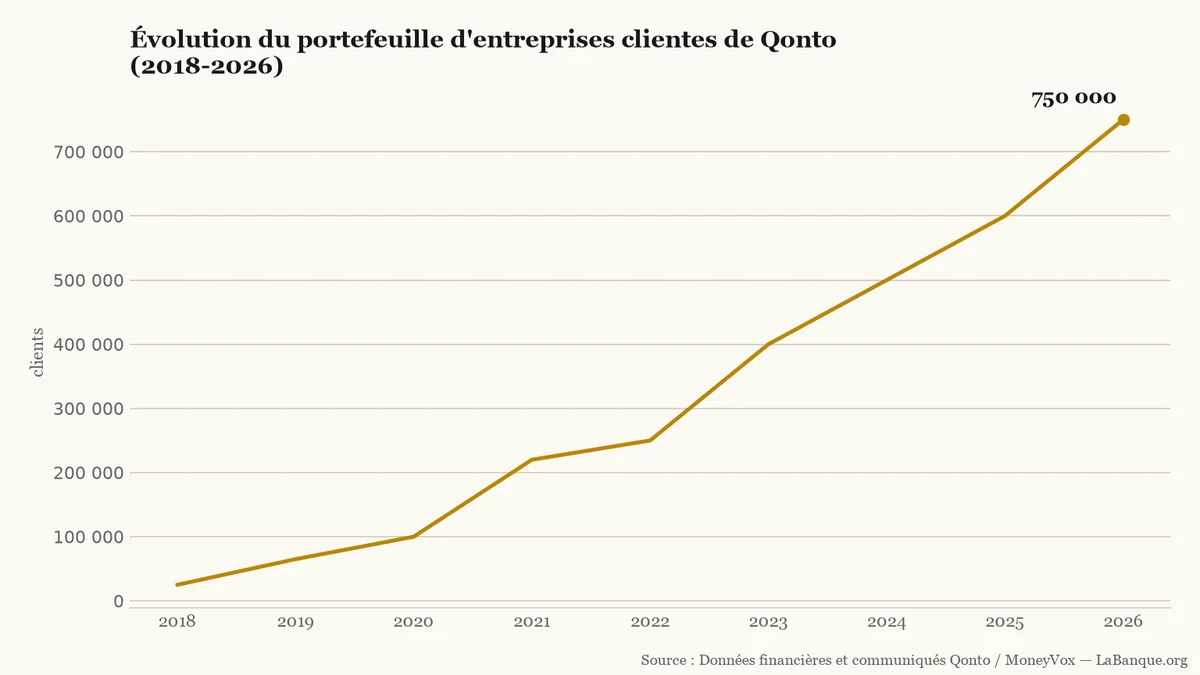
Pour exercer ce métier de prêteur, une banque doit s'appuyer sur un volume critique de ressources stables. Entre 2018 et 2026, le portefeuille de Qonto a augmenté lors de chacun des huit intervalles annuels. Il est ainsi passé de 25 000 à 750 000 entreprises clientes réparties dans huit pays européens.
Le nombre d'entreprises clientes de Qonto a augmenté lors de chaque intervalle annuel depuis l'agrément de paiement de 2018, atteignant 750 000 comptes en novembre 2026.LaBanque.org — données : Données financières et communiqués Qonto / MoneyVoxSource
Cette base d'utilisateurs rassemble 9,7 milliards d'euros d'encours de dépôts, pour un total de bilan supérieur à 10 milliards d'euros. Jusqu'alors isolés hors bilan, ces fonds deviennent une ressource mobilisable pour financer les petites et moyennes entreprises ou être placés auprès de l'Eurosystème.
Repères
Création : fondée à Paris en 2016 par Alexandre Prot et Steve Anavi, avec environ 1 700 collaborateurs.
Activité 2025 : produit net bancaire (Indicateur équivalent au chiffre d'affaires pour une banque, composé principalement des marges d'intérêts et des commissions perçues.) de 495,4 millions d'euros (+10,4 % sur un an), porté par 317,6 millions d'euros de commissions (+22 %).
Rentabilité : bénéfice net de 92,8 millions d'euros en 2025, troisième exercice bénéficiaire consécutif après 144,4 millions d'euros en 2024.
Capitaux levés : 622 millions d'euros réunis depuis l'origine, pour une valorisation de 4,4 milliards d'euros lors du tour de table de 2022.
Cette mutation intervient après un exercice 2025 où les investissements européens et la charge fiscale avaient ramené le bénéfice net à 92,8 millions d'euros. En 2026 et 2027, la marge d'intérêt issue des prêts complétera les revenus d'abonnements et de commissions. En contrepartie, Qonto portera désormais directement sur ses fonds propres le risque de défaut des emprunteurs.
Outils utiles
Calculatrice de crédit amortissable — Permet d'estimer la mensualité et le coût total d'un prêt amortissable professionnel avant de solliciter un financement.
Le 20 novembre 2026, les crédits sous 200 €, le paiement fractionné d'un prêteur et le découvert entrent dans le crédit à la consommation. Le plafond monte de 75 000 € à 100 000 €. Seule la date de l'offre compte, pas celle de la signature.
Présenté le 4 novembre 2026 en Conseil des ministres, le projet de fin de gestion acte un déficit public de 5,4 % du PIB. Ce résultat s'écarte de la cible initiale de 5,0 %. Pour financer les urgences de fin d'exercice sans alourdir la facture, l'État annule 3,8 milliards d'euros de crédits afin d'en redéployer 3,7 milliards.
Les banques de la zone euro ont nettement durci l'accès au crédit au troisième trimestre 2026, selon la BCE et la Banque de France. En France, ce resserrement frappe d'abord les prêts à la consommation et les PME. Du côté de l'immobilier, la demande des ménages rechute lourdement.