Les banques françaises durcissent fortement l'accès au crédit
Les banques de la zone euro ont nettement durci l'accès au crédit au troisième trimestre 2026, selon la BCE et la Banque de France. En France, ce resserrement frappe d'abord les prêts à la consommation et les PME. Du côté de l'immobilier, la demande des ménages rechute lourdement.
Publiée le 27 octobre 2026, l'enquête trimestrielle de la Banque centrale européenne (BCE) et de la Banque de France révèle une sélection accrue des emprunteurs. Cet indicateur repose sur un solde net (Différence statistique en points de pourcentage entre la part des banques durcissant leurs conditions (ou constatant une hausse) et celles les assouplissant.), c'est-à-dire l'écart entre la part des banques durcissant l'octroi et celles l'assouplissant. Sur la quasi-totalité des crédits, la France s'impose comme le pays le plus restrictif de la zone euro.
Un filtrage au plus haut depuis 2023 pour les PME
Les petites et moyennes entreprises (PME) subissent en première ligne le resserrement des critères d'octroi (Règles internes fixées par une banque pour accepter ou refuser une demande de prêt (apport exigé, niveau d'endettement, stabilité des revenus).) bancaires. Au troisième trimestre 2026, 9 % net des banques de la zone euro ont durci leurs règles, contre 5 % attendus. Ce niveau dépasse la moyenne historique de 8 % et atteint 11 % pour les PME, contre 8 % pour les grands groupes. Contrairement aux grandes entreprises capables d'emprunter sur les marchés financiers, les PME dépendent presque exclusivement du guichet bancaire.
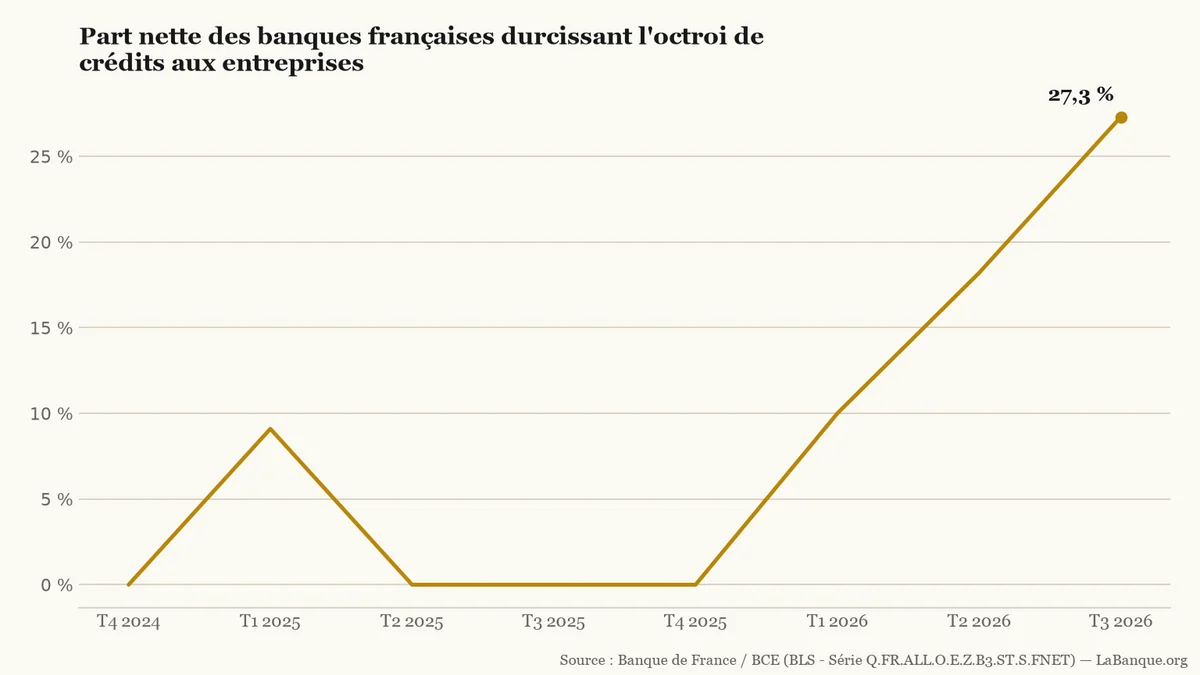
En France, le coup de frein est beaucoup plus brutal qu'ailleurs en Europe. La part nette des banques françaises resserrant les prêts professionnels s'est envolée. Elle est passée de 18 % au deuxième trimestre à 27 % au troisième trimestre 2026. C'est plus de quatre fois la moyenne historique nationale de 6 %. La BCE souligne d'ailleurs que « le durcissement net déclaré est le plus élevé depuis le premier semestre 2023 ».
Évolution trimestrielle du solde net des banques françaises ayant durci leurs critères d'octroi aux entreprises entre fin 2024 et le troisième trimestre 2026 (en %). Source : Banque de France / BCE.LaBanque.org — données : Banque de France / BCE (BLS - Série Q.FR.ALL.O.E.Z.B3.ST.S.FNET)Source
Sur les huit trimestres observés entre fin 2024 et l'automne 2026, soit sept intervalles, la série française compte quatre hausses, une baisse et deux stabilités. Après être restée à 0,0 % entre le printemps et la fin 2025, la courbe a grimpé sans interruption jusqu'à 27,3 % à l'été 2026. Parallèlement, la demande de crédit des entreprises a reculé de 6 % net en zone euro, contre une hausse de 4 % anticipée. En France, ce repli de la demande atteint 18 %.
Crédit à la consommation : les refus s'accumulent
Pour les particuliers, le verrouillage le plus sévère touche le crédit à la consommation (Prêt accordé aux particuliers pour financer l'achat de biens d'équipement (automobile, travaux, électroménager) ou des besoins de trésorerie.) et le financement automobile. Au troisième trimestre 2026, 14 % net des banques européennes ont relevé leurs exigences sur ce segment. En France, ce solde culmine à 38 %, très loin de la moyenne historique de 1 %. Ce mouvement prolonge une vague de restriction ininterrompue amorcée au deuxième trimestre 2022.
Cette sévérité accrue se traduit directement par des dossiers écartés en agence comme en ligne. Le solde net des rejets progresse de 10 % en Europe, contre 4 % en moyenne depuis 2015. En France, près de la moitié des banques (46 %) justifient ce blocage par la dégradation perçue de la solvabilité des ménages. La BCE relève ainsi que « près d'un tiers des banques signalent désormais une hausse des rejets », une tendance continue depuis fin 2024.
Prêt immobilier : la demande décroche de 25 %
Sur le marché du crédit immobilier (Prêt bancaire de long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.), la stabilité apparente des grilles bancaires masque un nouveau blocage des achats. En apparence, les règles d'acceptation des prêts à l'habitat n'ont pas bougé au troisième trimestre 2026. Le solde net ressort à 0 % en zone euro comme en France, en Espagne et en Italie. Seule l'Allemagne affiche un léger assouplissement, à -4 %.
Pourtant, les candidats à l'achat désertent de nouveau les guichets. La demande de prêts immobiliers a chuté de 27 % net en zone euro et de 25 % en France. Ce repli, le plus fort depuis l'été 2023, dépasse largement la baisse de 12 % attendue par les banques. Le niveau des taux d'intérêt (Pourcentage annuel facturé par le prêteur à l'emprunteur en rémunération de la somme prêtée et du risque de non-remboursement.) et la prudence des ménages continuent d'amputer la capacité d'emprunt.
Repères
159 banques sondées : créée en 2003, l'enquête a été menée du 21 septembre au 6 octobre 2026 dans les 20 pays de la zone euro (100 % de réponses).
Un contraste européen : sur les crédits aux entreprises, l'Italie assouplit ses conditions et l'Espagne reste stable, à rebours du tour de vis français.
Pourquoi les banques ferment-elles le robinet ?
Les banques durcissent l'accès au prêt parce que les impayés remontent et que leurs propres ressources se raréfient. Dans leurs comités d'engagement, la crainte des prêts non performants (Crédits bancaires dont les mensualités sont impayées depuis au moins 90 jours ou qui présentent un risque élevé de défaut de l'emprunteur.) (crédits impayés depuis au moins 90 jours) pèse sur chaque segment. Ce risque provoque un durcissement net de 9 % en consommation, de 6 % pour les entreprises et de 2 % en immobilier.
Surtout, les réseaux bancaires peinent davantage à collecter l'épargne courante de leurs clients pour financer ces nouveaux crédits. L'accès aux dépôts de la clientèle s'est dégradé pour 9 % net des établissements au troisième trimestre 2026. C'est la plus forte détérioration recensée depuis 2011, devant le record de 7 % atteint à l'été 2023.
Pour le quatrième trimestre 2026, les banques annoncent déjà un nouveau tour de vis sur tous les prêts. Elles prévoient un durcissement net de 16 % en consommation, un sommet depuis fin 2023. Les critères devraient aussi se tendre de 10 % en immobilier et de 7 % pour les entreprises. Ce frein au crédit pèsera directement sur la décision de politique monétaire (Ensemble des décisions prises par une banque centrale sur ses taux directeurs et la liquidité bancaire pour stabiliser les prix et l'activité.) de la BCE, attendue dès le 29 octobre 2026.
Outils utiles
Calculateur de taux d’endettement — Permet de vérifier son taux d'endettement et son reste à vivre avant de déposer un dossier de prêt personnel ou immobilier.
Calculatrice de crédit amortissable — Permet de calculer la mensualité et le coût total d'un crédit selon le montant emprunté, la durée et le taux d'intérêt.
Les ménages français qui remboursent un crédit immobilier doivent encore 140 200 € en moyenne à leur banque. Pour la moitié des emprunteurs, cette dette résiduelle reste toutefois inférieure à 97 400 €. Cet écart tient au poids des gros prêts récents et à l'avancement des remboursements selon l'âge.
Le taux moyen du crédit immobilier atteint 3,49 % en octobre 2026, tandis que plusieurs banques franchissent la barre des 4 % début novembre. Privés de la possibilité d'allonger encore les prêts, les ménages perdent en capacité d'emprunt et les ventes de logements décrochent.
Le 3 novembre, Joachim Nagel, président de la Bundesbank, a jugé qu'une hausse des taux est, en l'état, très probablement nécessaire en décembre. Le 29 octobre, les gouverneurs avaient pourtant maintenu, à l'unanimité, la facilité de dépôt à 2,50 %. La prochaine décision est fixée au 17 décembre.
Les banques de la zone euro constatent un net repli des demandes de prêts immobiliers au troisième trimestre, en France comme chez nos voisins. Elles resserrent aussi l'accès au crédit à la consommation et aux prêts aux entreprises. Ce coup de froid conforte un maintien des taux de la BCE ce jeudi.
Le taux d'intérêt de la dette française à dix ans a atteint 4,93 % le 20 octobre 2026, un sommet depuis juillet 2002. Ce renchérissement va se répercuter d'ici trois à six mois sur les barèmes des banques, portant les nouveaux prêts immobiliers au-delà de 4 % au premier trimestre 2027.
Présenté le 4 novembre 2026 en Conseil des ministres, le projet de fin de gestion acte un déficit public de 5,4 % du PIB. Ce résultat s'écarte de la cible initiale de 5,0 %. Pour financer les urgences de fin d'exercice sans alourdir la facture, l'État annule 3,8 milliards d'euros de crédits afin d'en redéployer 3,7 milliards.