Dette à 5 % : pourquoi l'aide de la BCE n'est pas automatique
Le taux d'emprunt de la France à dix ans évolue près de 5 %, au plus haut depuis plus de quinze ans. Alors que la Banque centrale européenne se réunit les 28 et 29 octobre, son mécanisme d'aide d'urgence reste soumis à de strictes conditions budgétaires.
Le rendement de l'emprunt français à dix ans, l'OAT (Obligation assimilable du Trésor, titre d'emprunt à moyen ou long terme émis par l'État français sur les marchés financiers.) (Obligation assimilable du Trésor), s'établit à 4,97 % ce 26 octobre 2026. Il a même culminé à 5,10 % les 22 et 23 octobre, au plus haut depuis plus de quinze ans. Face au taux allemand de 3,37 %, l'écart de rendement — le spread (Écart de rendement entre deux obligations d'État de même durée, mesurant la prime de risque exigée face à l'Allemagne.) — atteint 160 points de base, soit 1,60 point de pourcentage. Ce différentiel avait même touché un pic à 172 points la semaine précédente.
Vendredi 23 octobre, l'agence Moody's a maintenu la note française à « Aa3 » avec perspective négative. Les marchés redoutaient une dégradation à « A1 », alignée sur le « A+ » de Standard & Poor's et Fitch. Dans Le Monde, Fabrice Gliszczynski prévient : « Sans accalmie sur les marchés financiers, la France pourrait bien avoir besoin d'une aide de la BCE rapidement. »
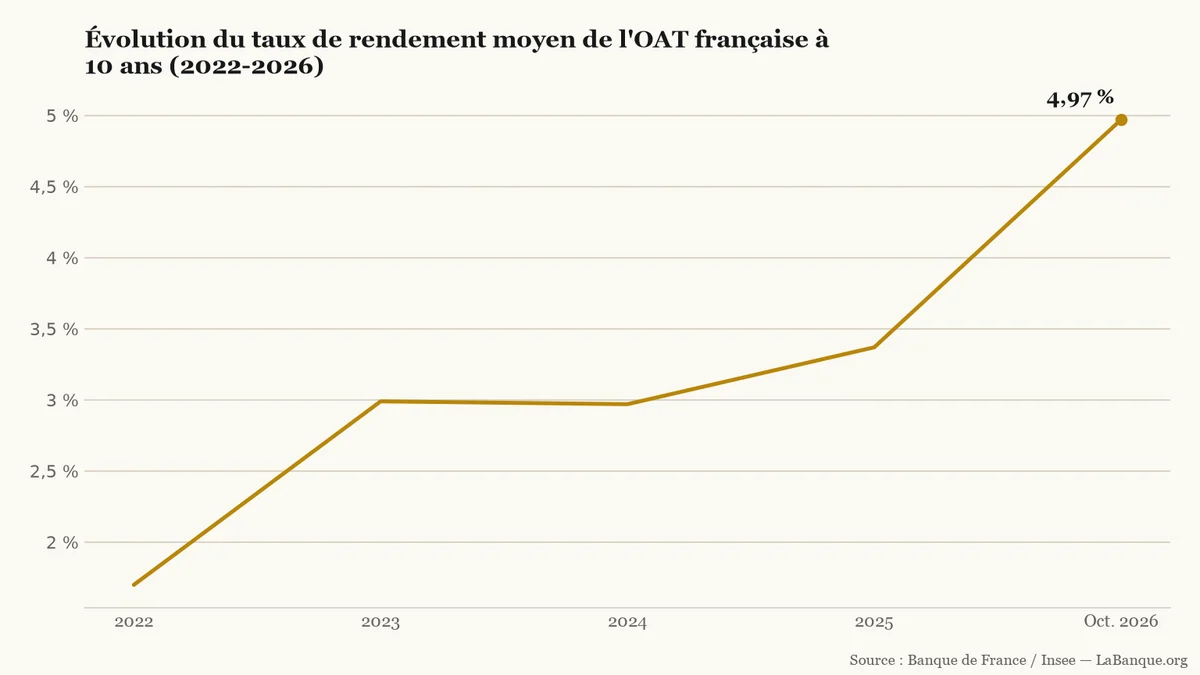
Rendement moyen de l'OAT française à 10 ans de 2022 à octobre 2026, passé de 1,7 % à 4,97 %. Source : Banque de France / Insee.LaBanque.org — données : Banque de France / InseeSource
Un statu quo attendu sur les taux directeurs
La Banque centrale européenne (BCE) réunit son Conseil des gouverneurs les 28 et 29 octobre 2026. Depuis le virage monétaire de 2022 contre l'inflation (Hausse générale et durable des prix des biens et des services, qui réduit le pouvoir d'achat de la monnaie.), les emprunts européens ont quitté les taux négatifs. Sur quatre intervalles, le taux moyen français à dix ans compte trois hausses et une baisse. De 1,7 % en 2022, il est passé à 2,99 % en 2023, 2,97 % en 2024 et 3,37 % en 2025, avant de grimper à 4,97 % en octobre 2026.
Lors de sa réunion du 10 septembre 2026, l'institution a relevé ses taux d'intérêt (Pourcentage rémunérant un prêteur ou facturé à un emprunteur pour l'utilisation d'une somme d'argent sur une période donnée.) de 25 points de base. Le taux de la facilité de dépôt ressort depuis à 2,50 % et le taux de refinancement à 2,65 %. Les marchés anticipent un maintien de ces niveaux le 29 octobre, car la politique des taux vise toute la zone euro.
La BCE peut-elle racheter la dette française ?
La banque centrale dispose bien d'un mécanisme d'intervention d'urgence sur les marchés, mais son activation n'a rien d'automatique. Créé en juillet 2022, l'Instrument de protection de la transmission (Programme d'achat d'obligations créé en 2022 par la BCE pour neutraliser des tensions de marché non justifiées en zone euro.) (TPI) autorise l'achat d'obligations souveraines sur le marché secondaire. Cet outil vise uniquement à contrer des tensions de marché désordonnées et non justifiées par les fondamentaux économiques d'un pays.
Pour bénéficier de ce bouclier, un État doit respecter quatre critères cumulatifs, dont la soutenabilité de sa dette publique (Ensemble des emprunts contractés par l'État, les collectivités territoriales et les organismes de sécurité sociale.) et les règles budgétaires européennes. Or l'endettement de la France atteint 3 595,5 milliards d'euros au deuxième trimestre 2026 selon l'Insee, après 3 536,1 milliards au premier trimestre. Ce montant représente 119,0 % du produit intérieur brut (PIB), soit près du double du seuil européen de 60 %.
Le déficit public prévisionnel s'établit en outre à 5,4 % du PIB en 2026, loin du plafond européen de 3,0 %. Cet écart maintient Paris sous le coup d'une procédure pour déficit excessif (Dispositif européen de surveillance imposant une trajectoire de redressement à un État dont le déficit dépasse 3 % du PIB.) (le mécanisme européen de surveillance budgétaire) ouverte dès 2024. Juridiquement, la BCE ne peut activer son programme d'achat sans conditions. Le gouvernement doit respecter scrupuleusement la trajectoire budgétaire exigée par l'Union européenne.
Une intervention monétaire d'urgence ne constituerait donc pas un chèque en blanc pour les finances nationales. Elle s'accompagnerait d'une surveillance budgétaire étroite, comparable aux plans d'ajustement imposés en zone euro lors de la crise de 2012. La présidente de la BCE, Christine Lagarde, le résume clairement : « La première et principale solution est en France même. »
Une facture record pour le budget et le crédit
Le maintien de rendements proches de 5 % renchérit immédiatement le renouvellement des emprunts publics arrivant à échéance. Budgétée à 79,2 milliards d'euros en 2026, la charge des intérêts grimpe à 91,2 milliards d'euros dans le Projet de loi de finances pour 2027. Ce surcoût de 12 milliards d'euros en un an en fait le premier poste de dépenses de l'État. Il représente environ 1 340 € par habitant.
Cette tension obligataire se répercute aussi sur le budget des particuliers et des petites et moyennes entreprises (PME). En France, le rendement de l'OAT à dix ans sert de taux sans risque de référence à l'ensemble du système bancaire. Sa remontée tire directement vers le haut les barèmes de crédit immobilier (Prêt bancaire à long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.) proposés aux ménages ainsi que le coût des emprunts professionnels.
Exemple
Pour un ménage empruntant 200 000 € sur 20 ans, chaque point de pourcentage supplémentaire répercuté sur le prêt immobilier alourdit la mensualité de près de 105 € par mois. Sur la durée totale du crédit, le surcoût dépasse 25 000 €.
Trois échéances décisives d'ici la fin de l'année
Au-delà des réunions monétaires de la BCE des 29 octobre et 17 décembre, la détente des taux dépendra du calendrier parlementaire français. Les votes décisifs sur les recettes et les dépenses du budget 2027 interviendront autour du 15 novembre au Parlement. La capacité du gouvernement à faire adopter ce texte sans motion de censure conditionne la réaction des investisseurs.
Ce test politique précédera de peu le verdict de l'agence Standard & Poor's, qui réexaminera la note française le 27 novembre 2026. Un nouveau dérapage budgétaire raviverait la pression sur les taux d'emprunt de l'État. Restera alors une inconnue majeure : la marge de souplesse que s'accorderait le Conseil des gouverneurs si l'écart franco-allemand dépassait 200 points de base.
Outils utiles
Calculatrice de crédit amortissable — Simuler l'effet d'une hausse des taux d'intérêt sur la mensualité et le coût total d'un prêt immobilier.
L'emprunt d'État français à dix ans dépasse 5 %, mais les crédits immobiliers restent entre 3,58 % et 3,70 % fin octobre. Les banques compriment leurs marges et le taux d'usure bloque toute envolée brutale. Les courtiers attendent toutefois un palier à 4 % d'ici décembre.
Le taux d'emprunt de la France à dix ans a franchi le seuil des 5 % le 22 octobre 2026, au plus haut depuis juillet 2002. Malgré cette tension, les règles européennes empêchent la Banque centrale européenne de secourir un État soumis à une procédure pour déficit excessif.
L'agence de notation Moody's publie ce vendredi 23 octobre 2026 au soir sa révision de la note souveraine de la France, aujourd'hui fixée à Aa3. Un abaissement d'un cran alignerait son évaluation sur celles de Standard & Poor's et de Fitch. Dans le même temps, les taux d'emprunt de l'État dépassent déjà 5 %.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Un décret publié le 24 octobre 2026 débloque les réserves stratégiques de carburant pour alléger les tarifs à la pompe dès le 1er novembre. Le gouvernement vise un recul de 12 à 18 centimes par litre sur le gazole et le fioul domestique. Les distributeurs ont l'obligation légale de répercuter cette remise.
L'agence Moody's a maintenu la note souveraine de la France à Aa3 le 23 octobre 2026, tout en conservant une perspective négative. Ce sursis évite une dégradation immédiate, mais reste conditionné au vote du budget 2027.