Le taux d'emprunt de la France à dix ans franchit le cap des 5 %
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Sur le marché obligataire, l'emprunt français à dix ans a touché un pic à 5,002 % le mercredi 21 octobre 2026. En clôture, l'indice officiel TEC 10 (Indice quotidien calculé par la Banque de France qui mesure le rendement de référence des emprunts d'État français à dix ans.) s'est fixé à 4,99 %. Cet indicateur est calculé par la Banque de France et diffusé par l'Agence France Trésor (AFT). La France n'avait plus connu un tel niveau depuis juillet 2002, une première en vingt-quatre ans.
Cette tension traduit une méfiance ciblée envers la signature française. L'écart de rendement avec l'emprunt allemand à dix ans — le spread (Écart de taux d'intérêt entre l'emprunt d'État français et l'emprunt allemand de même durée, qui mesure la prime de risque de la France.) — atteint 160 points de base, soit 1,60 point. Alors que l'Allemagne emprunte autour de 3,40 %, les investisseurs exigent une prime de risque élevée pour prêter à Paris.
La fin de l'argent quasi gratuit depuis 2020
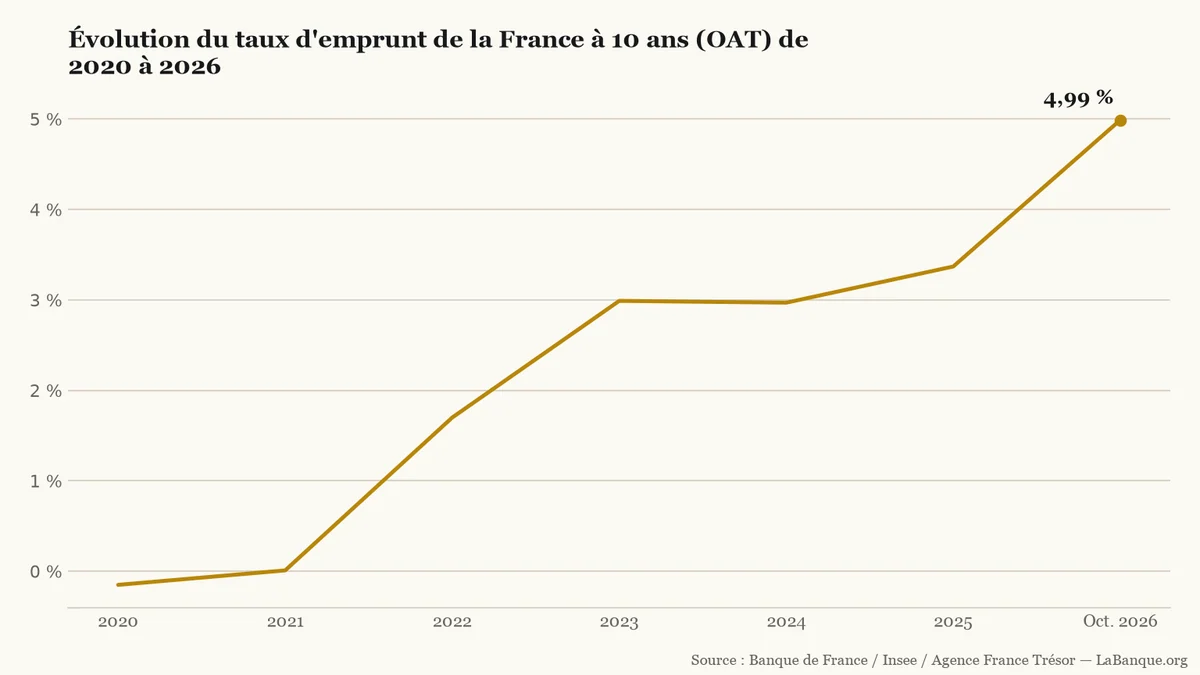
La remontée des taux d'intérêt (Pourcentage rémunérant un prêteur ou facturé à un emprunteur pour l'utilisation d'une somme d'argent sur une durée donnée.) souverains referme la parenthèse de l'argent quasi gratuit ouverte pendant la pandémie. En 2020, l'État empruntait au taux moyen négatif de -0,15 % sur ses OAT (Obligation assimilable du Trésor, titre d'emprunt à moyen ou long terme émis par l'État français sur les marchés financiers.) (obligations assimilables du Trésor) à dix ans. Ce rendement s'élevait encore à 0,01 % en 2021. Le durcissement monétaire engagé contre l'inflation (Hausse générale et durable des prix des biens et des services, qui réduit le pouvoir d'achat de la monnaie.) l'a ensuite porté à 1,7 % en 2022, puis à 2,99 % en 2023.
Après un léger repli à 2,97 % en 2024, la moyenne annuelle est remontée à 3,37 % en 2025. La dégradation des comptes publics a depuis poussé ce taux jusqu'au seuil des 5 %. Sur les six intervalles observés entre 2020 et octobre 2026, la série affiche cinq hausses pour une seule baisse.
Rendement annuel moyen des OAT à 10 ans de 2020 à 2025 et indice officiel TEC 10 à 4,99 % au 21 octobre 2026 (sources : Banque de France, Insee, Agence France Trésor).LaBanque.org — données : Banque de France / Insee / Agence France TrésorSource
Le report du budget 2027 braque les prêteurs
L'accès de fièvre du 21 octobre a été déclenché la veille au Palais-Bourbon. Les députés devaient voter le 20 octobre le volet recettes du projet de loi de finances (PLF) pour 2027. Ce scrutin solennel a été repoussé au 3 novembre, faute d'avoir pu examiner plus de 2 800 amendements restants.
Ce contretemps parlementaire fragilise la trajectoire budgétaire de l'exécutif. Le gouvernement prévoit 54 milliards d'euros d'économies brutes en 2027. Il vise ainsi à ramener le déficit public de 5,4 % du produit intérieur brut (PIB) en 2026 à 5,0 % en 2027. Le ministre de l'Économie et des Finances, Roland Lescure, a pris acte de cette tension. « La signature de la France est solide, mais cette remontée des taux constitue un signal d'alarme que nous devons entendre. »
La pression du calendrier reste immédiate pour l'exécutif. Dès le vendredi 23 octobre 2026 après Bourse, Moody's réexaminera la note souveraine française, fixée à Aa3 avec perspective négative. Les débats budgétaires reprendront le 27 octobre dans l'hémicycle sous l'hypothèse d'un recours à l'article 49.3 de la Constitution. L'agence Standard & Poor's, qui note le pays A+ avec perspective stable, rendra enfin son verdict le 27 novembre.
Une facture d'intérêts qui grimpe à 91,2 milliards
Pour l'État, chaque hausse du coût de financement se chiffre en milliards d'euros. Un point de plus sur les taux souverains alourdit les intérêts de 3,5 à 4 milliards d'euros dès la première année. Au bout de trois ans, ce surcoût dépasse 10 milliards d'euros par an avec le renouvellement des anciens emprunts.
La charge de la dette publique (Ensemble des emprunts contractés par l'État, les collectivités locales et la Sécurité sociale pour financer leurs déficits cumulés.) passera ainsi de 79,2 milliards d'euros en 2026 à 91,2 milliards en 2027. Elle deviendra le premier poste budgétaire de l'État, devant l'Éducation nationale, et absorbera toutes les recettes de l'impôt sur le revenu. En parallèle, l'endettement public global atteindrait 121,7 % du PIB en 2027 (3 814 milliards d'euros), après 119 % en 2026.
Face à ce dérapage, Paris ne peut pas compter sur la Banque centrale européenne (BCE). Le gouverneur de la Banque de France, Emmanuel Moulin, a écarté mi-octobre toute activation du bouclier anti-crise européen. « La solution se trouve d'abord en France, par la voie budgétaire et politique, et non dans des interventions d'urgence de la BCE. »
Quel impact sur votre crédit immobilier ?
Pour les ménages ayant déjà signé un prêt à taux fixe, ce pic obligataire ne modifie pas leurs mensualités. Les futurs acheteurs sont en revanche exposés. Les banques fixent en effet leurs barèmes de crédit immobilier (Prêt bancaire à long terme accordé à un particulier pour financer l'achat, la construction ou les travaux d'un bien immobilier.) à partir du rendement de l'OAT à dix ans. En octobre 2026, les prêts sur vingt ans se négocient en moyenne entre 3,51 % et 3,80 %.
Les réseaux bancaires ont jusqu'ici rogné leurs marges pour amortir la hausse des taux souverains. Si l'emprunt d'État reste durablement entre 4,5 % et 5 %, ils devront relever leurs grilles. Leurs offres se rapprocheront alors du taux d'usure (Taux annuel effectif global maximal qu'une banque est légalement autorisée à pratiquer lorsqu'elle accorde un crédit, tous frais compris.). Ce plafond légal est fixé à 5,40 % depuis le 1er octobre 2026 pour les prêts de vingt ans et plus. Un tel resserrement pèsera sur le pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter, compte tenu de l'évolution des prix et des charges contraintes.) des candidats à l'acquisition.
Exemple
Sur un prêt de 200 000 € à 20 ans, la mensualité hors assurance s'élève à 1 079 € au taux de 2,70 %.
Avec un point de plus, à 3,70 %, cette échéance passe à 1 181 €, soit 102 € supplémentaires par mois.
Le surcoût atteint 1 224 € par an et 24 480 € d'intérêts en plus sur la durée totale.
Outils utiles
Calculatrice de crédit amortissable — Simuler votre mensualité et le coût total des intérêts d'un prêt immobilier selon le taux proposé par votre banque.
L'Unédic anticipe un déficit net de 600 millions d'euros en 2027 pour l'Assurance chômage. Hors ponction, le régime aurait pourtant dégagé un excédent spontané de 1,4 milliard d'euros. Ce basculement découle du projet de l'État de prélever 2 milliards d'euros sur les cotisations.
Le taux d'intérêt de la dette française à dix ans a atteint 4,93 % le 20 octobre 2026, un sommet depuis juillet 2002. Ce renchérissement va se répercuter d'ici trois à six mois sur les barèmes des banques, portant les nouveaux prêts immobiliers au-delà de 4 % au premier trimestre 2027.
Le gouverneur de la Banque de France, Emmanuel Moulin, écarte toute intervention de la Banque centrale européenne pour freiner la hausse des taux d'emprunt français. Malgré un rendement à dix ans proche de 5 %, la réduction du coût de la dette dépend désormais du vote du budget par le Parlement.
Le gouverneur slovène Primož Dolenc n'exclut pas de nouvelles hausses de taux face au rebond de l'inflation à 3,8 %. Ce membre du Conseil des gouverneurs de la BCE a rappelé le 8 octobre 2026 que rien n'était acté. Cette perspective prolonge la pression sur le crédit immobilier tout en soutenant l'épargne bancaire.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Les travailleurs qui utilisent leur voiture personnelle pour leurs trajets professionnels peuvent demander l'indemnité carburant de 100 € dès le mardi 27 octobre sur impots.gouv.fr. Avec un plafond de ressources relevé à 22 770 € par part, de nouveaux actifs deviennent éligibles jusqu'au 31 décembre.