Dette de la France : Moody's réexamine sa note ce vendredi
L'agence de notation Moody's publie ce vendredi 23 octobre 2026 au soir sa révision de la note souveraine de la France, aujourd'hui fixée à Aa3. Un abaissement d'un cran alignerait son évaluation sur celles de Standard & Poor's et de Fitch. Dans le même temps, les taux d'emprunt de l'État dépassent déjà 5 %.
Le verdict est attendu après la clôture de la Bourse de Paris. Depuis le 10 avril 2026, Moody's attribue à la République française la note Aa3 assortie d'une perspective négative (Avertissement d'une agence de notation indiquant qu'une baisse de la note est possible à horizon de 6 à 18 mois.). L'agence américaine reste la seule des trois grandes agences internationales à maintenir l'Hexagone dans la catégorie « Aa ». Ses concurrentes Fitch Ratings et Standard & Poor's positionnent déjà la France un échelon plus bas, à A+ avec perspective stable.
Un recul d'un cran ramènerait la note française à A1 chez Moody's, soit l'équivalent exact de ce niveau A+. Les opérateurs financiers anticipent majoritairement cet alignement face au dérapage des comptes publics. Standard & Poor's a pour sa part fixé son prochain examen au 27 novembre 2026.
Une dette à 119 % du PIB et des taux à plus de 5 %
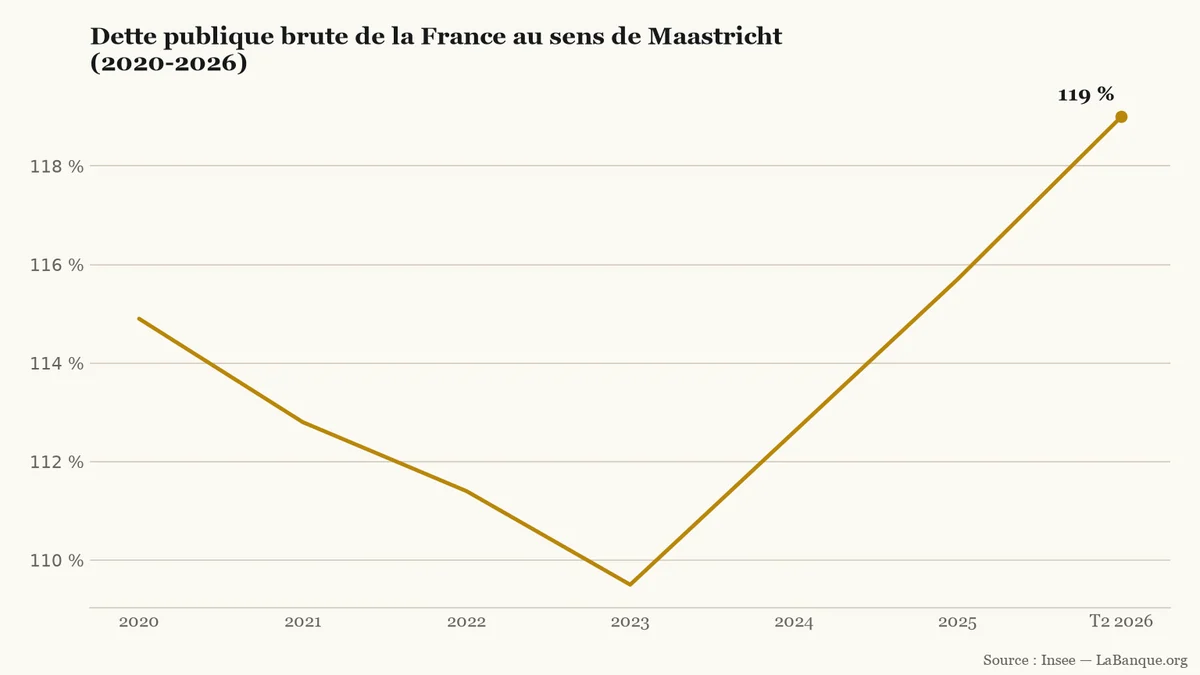
La dégradation des indicateurs budgétaires pèse directement sur cet examen. Selon l'Insee, la dette publique (Ensemble des emprunts contractés par l'État, les collectivités locales et la Sécurité sociale pour financer leurs déficits cumulés.) brute a atteint 119,0 % du produit intérieur brut (PIB) au deuxième trimestre 2026, soit 3 595,5 milliards d'euros. Ce ratio avait d'abord reflué trois fois entre 2020 et 2023, passant de 114,9 % à un point bas de 109,5 %. Il a ensuite enchaîné trois hausses, à 112,6 % en 2024 puis 115,7 % fin 2025, jusqu'au sommet actuel.
Ratio de dette publique au sens de Maastricht en % du PIB : repli jusqu'à 109,5 % en 2023, suivi d'une remontée continue jusqu'à 119,0 % au 2e trimestre 2026 (source : Insee).LaBanque.org — données : InseeSource
Le déficit public suit une trajectoire similaire. Après 5,8 % du PIB en 2024 et 5,1 % en 2025, il est projeté à 5,4 % en 2026. Ce niveau reste nettement supérieur au plafond européen de 3 %. Pour le budget de l'État, la charge nette des intérêts atteint désormais 62,6 milliards d'euros en 2026, son deuxième poste de dépense.
Quel impact sur l'épargne et le crédit immobilier ?
Les particuliers n'ont aucune démarche à effectuer à l'approche de cette décision. Une baisse de la note souveraine (Évaluation par une agence financière de la capacité d'un État à rembourser ses emprunts à échéance.) ne remet pas en cause la garantie de l'État sur les dépôts bancaires. Elle ne touche pas non plus au fonctionnement ni au rendement des livrets réglementés, comme le Livret A.
La répercussion se joue sur les marchés financiers, qui ont déjà intégré ce risque avant l'annonce de Moody's. Le rendement de l'OAT (Obligation assimilable du Trésor : titre d'emprunt à long terme émis par l'État français sur les marchés financiers.) (obligation assimilable du Trésor) à dix ans s'établit à 5,12 %, dépassant 5 % pour la première fois depuis 2002. L'écart avec le taux d'intérêt (Pourcentage annuel qui mesure le coût d'un emprunt pour le débiteur ou la rémunération d'un placement pour le prêteur.) allemand de même durée atteint 165 points de base (Unité de mesure financière : 100 points de base correspondent à 1 point de pourcentage (1 %).), au plus haut depuis la crise de 2011.
Or les banques commerciales empruntent sur les marchés à des conditions étroitement liées à celles de l'État. Tant que le financement souverain dépasse 5 %, elles répercutent ce coût sur les barèmes de crédit immobilier (Prêt bancaire à long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.) et les prêts aux entreprises.
Le taux d'emprunt de l'État français à dix ans a franchi le seuil des 5 %, une première depuis juillet 2002. Cette tension renchérit le financement du budget 2027 et pousse déjà les taux des crédits immobiliers sur vingt ans jusqu'à 5,10 %.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Le taux d'intérêt de la dette française à dix ans a atteint 4,93 % le 20 octobre 2026, un sommet depuis juillet 2002. Ce renchérissement va se répercuter d'ici trois à six mois sur les barèmes des banques, portant les nouveaux prêts immobiliers au-delà de 4 % au premier trimestre 2027.
L'exécutif examine une revalorisation anticipée du salaire minimum dès le 1er novembre 2026, sans attendre l'échéance annuelle du 1er janvier 2027. Ce geste viserait le pouvoir d'achat des salariés modestes, mais le Medef alerte déjà sur la fragilité financière des petites entreprises.
En 2025, le salaire net moyen du secteur privé atteint 2 797 € par mois à temps plein. Ce montant marque un gain de pouvoir d'achat de 1,5 %. Pour les salariés, cette deuxième hausse annuelle consécutive efface les pertes cumulées depuis la crise sanitaire.
Les députés ont supprimé 3,7 milliards d'euros de recettes du projet de budget de la Sécurité sociale pour 2027. La mesure visait à réduire les exonérations de charges des entreprises versant des primes d'épargne salariale. Ce vote fragilise l'objectif de ramener le déficit social à 12,7 milliards d'euros.