Le taux d'emprunt de la France à 10 ans dépasse 5 %
Le taux d'emprunt de l'État français à dix ans a franchi le seuil des 5 %, une première depuis juillet 2002. Cette tension renchérit le financement du budget 2027 et pousse déjà les taux des crédits immobiliers sur vingt ans jusqu'à 5,10 %.
Un coût d'emprunt au plus haut depuis juillet 2002
Le rendement de l'obligation assimilable du Trésor (OAT (Obligation assimilable du Trésor, titre d'emprunt à moyen ou long terme émis par l'État français sur les marchés financiers.)) à dix ans a atteint 5,005 % le 21 octobre 2026. Le lendemain, ce taux d'intérêt (Pourcentage fixant le coût annuel d'un emprunt pour le débiteur ou la rémunération d'un placement pour le prêteur.) de référence pour l'État a oscillé entre 5,05 % et 5,14 % en séance. Sur l'échéance à trente ans, le rendement s'est tendu jusqu'à 5,54 % le 22 octobre 2026.
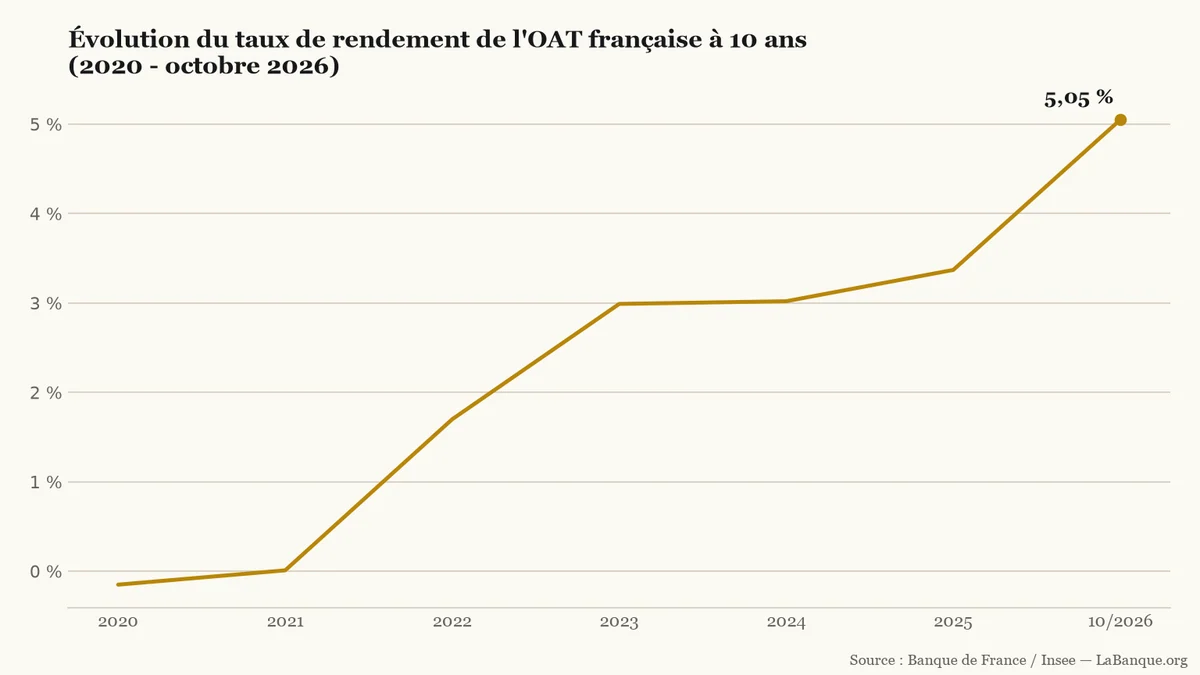
La France n'avait plus emprunté à plus de 5 % sur dix ans depuis juillet 2002 (5,05 % en moyenne). Ce cap referme la période d'argent quasi gratuit ouverte après la crise sanitaire. En 2020, les rachats d'actifs de la Banque centrale européenne (BCE) avaient abaissé ce taux moyen à -0,15 %.
Depuis ce plancher négatif, le coût de financement de l'État a augmenté sur six intervalles consécutifs sans aucune baisse. Le taux moyen est passé à 0,01 % en 2021, puis à 1,7 % en 2022 et 2,99 % en 2023. Il est ensuite monté à 3,02 % en 2024 et 3,37 % en 2025, avant d'atteindre 5,05 % en octobre 2026.
Le rendement de l'OAT française à 10 ans a progressé sur six intervalles consécutifs entre son point bas de -0,15 % en 2020 et son pic de 5,05 % en octobre 2026.LaBanque.org — données : Banque de France / InseeSource
L'incertitude budgétaire creuse l'écart avec Berlin
Cette accélération s'explique d'abord par les tensions politiques autour du projet de loi de finances (PLF) pour 2027. Sans majorité stable à l'Assemblée nationale, les investisseurs doutent de l'adoption des économies promises. Le gouvernement vise pourtant un recul du déficit public de 5,4 % du produit intérieur brut (PIB) en 2026 à 5,0 % en 2027.
Ces débats s'ouvrent alors que la dette publique (Ensemble des emprunts contractés par l'État, les collectivités locales et la Sécurité sociale pour financer leurs déficits.) atteint 3 595,5 milliards d'euros fin juin 2026. Ce volume représente 119,0 % du PIB au deuxième trimestre, et 119,3 % en estimation moyenne sur l'année 2026. Selon les projections annexées au budget, ce ratio montera à 121,7 % du PIB fin 2027.
Sur les marchés, cette fragilité se lit dans l'écart de rendement — appelé spread (Écart de taux d'intérêt entre l'emprunt d'État français à 10 ans et l'emprunt allemand de même durée, qui mesure la prime de risque.) — avec le Bund allemand à dix ans. Alors que l'Allemagne emprunte autour de 3,40 %, l'écart avec la France a atteint 168 points de base le 22 octobre 2026. Ce niveau constitue un sommet depuis la crise des dettes souveraines de 2011-2012.
Pour autant, l'État place ses titres sans difficulté lors de chaque adjudication (Vente aux enchères périodique par laquelle l'Agence France Trésor émet de nouveaux titres de dette publique auprès des banques agréées.) (vente aux enchères de dette). L'Agence France Trésor (AFT) maintient ainsi son programme de financement brut de 340 milliards d'euros, dont 300 milliards d'émissions nettes d'OAT. « Même si c'est à un prix plus élevé, la dette française trouve toujours des investisseurs sur le marché », souligne Jean-François Ouvrard, économiste chez Morgan Stanley.
Les intérêts deviennent le premier budget de l'État
Si la hausse des taux ne prive pas la France de prêteurs, elle alourdit vite la facture budgétaire. Lorsqu'une ancienne obligation émise à taux très bas arrive à échéance, le Trésor la refinance aux conditions actuelles. Le stock de dette se renouvelle ainsi par tranches successives à un tarif beaucoup plus élevé.
Selon le projet de budget, la charge de la dette (Montant annuel des seuls intérêts versés par l'État à ses créanciers, hors remboursement du capital emprunté.) (les seuls intérêts payés aux créanciers) atteindra 91,2 milliards d'euros en 2027. Elle deviendra alors le premier poste de dépenses de l'État, devant le budget de l'Éducation nationale. Chaque milliard supplémentaire consacré aux intérêts réduit d'autant les marges pour les services publics ou la fiscalité.
Devant la commission des Finances le 21 octobre 2026, le ministre de l'Économie Roland Lescure a résumé cette contrainte : « La hausse des rendements obligataires est un signal d'alarme qu'on doit tous intégrer. La France conserve la confiance des investisseurs pour émettre sa dette, mais cette dette nous coûte de plus en plus cher. »
Quel impact sur les crédits immobiliers ?
Pour les particuliers qui préparent un achat immobilier, ce taux souverain à plus de 5 % renchérit rapidement les barèmes bancaires. Les banques commerciales utilisent en effet l'OAT à dix ans comme repère pour tarifer leurs prêts immobiliers à taux fixe. Afin de préserver leur marge, elles relèvent leurs grilles dès que ce rendement s'installe en hausse.
Les taux moyens proposés pour un crédit immobilier (Prêt bancaire à long terme accordé à un particulier pour financer l'achat ou la construction d'un bien immobilier.) sur vingt ans grimpent désormais entre 4,60 % et 5,10 % (4,85 % en moyenne). Les ménages qui remboursent déjà un prêt à taux fixe conservent des mensualités inchangées. En revanche, les acheteurs dont le dossier n'est pas encore signé voient leur capacité d'emprunt reculer.
Exemple
Pour un prêt de 200 000 € sur 20 ans, passer d'un taux de 3 % à 5 % relève la mensualité de 1 109 € à 1 320 € (+211 € par mois).
Sur vingt ans, le total des intérêts passe de 66 160 € à 116 800 €. Le surcoût atteint 50 640 €, soit 76 % d'intérêts en plus.
Cette hausse des mensualités complique le bouclage des dossiers proches du plafond d'endettement. Pour emprunter 200 000 € à 5 %, un acheteur doit présenter des revenus supérieurs ou augmenter son apport personnel. Tant que la tension sur la dette française persiste, l'accès au crédit restera sous pression.
Outils utiles
Calculatrice de crédit amortissable — Permet de calculer sa mensualité et le coût total des intérêts d'un prêt immobilier avec un taux autour de 5 %.
Calculateur de taux d’endettement — Permet de vérifier si la hausse des mensualités de crédit maintient le projet immobilier sous le plafond d'endettement.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Le taux d'intérêt de la dette française à dix ans a atteint 4,93 % le 20 octobre 2026, un sommet depuis juillet 2002. Ce renchérissement va se répercuter d'ici trois à six mois sur les barèmes des banques, portant les nouveaux prêts immobiliers au-delà de 4 % au premier trimestre 2027.
Le taux moyen des crédits immobiliers atteint 3,40 % en septembre 2026, selon l'Observatoire Crédit Logement/CSA. En octobre, les offres moyennes relevées sur 20 ans montent jusqu'à 3,79 % hors assurance avant négociation. Pour contenir la mensualité, près d'un acheteur sur deux emprunte désormais sur 25 ans.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Les députés ont supprimé 3,7 milliards d'euros de recettes du projet de budget de la Sécurité sociale pour 2027. La mesure visait à réduire les exonérations de charges des entreprises versant des primes d'épargne salariale. Ce vote fragilise l'objectif de ramener le déficit social à 12,7 milliards d'euros.
La banque britannique Barclays supprime environ 5 000 emplois dans le monde en 2026, principalement dans l'informatique et les fonctions de support. Elle débloque simultanément 500 millions de livres de rachat d'actions après un bénéfice trimestriel en hausse de 12 %.