Cumul emploi-retraite : le nouveau barème par âge dès 2027
Votée pour 2026, la refonte du cumul emploi-retraite s'appliquera dès le 1er janvier 2027. Elle concerne toute première pension liquidée à partir de cette date. Avant 67 ans, poursuivre une activité rémunérée réduira désormais les versements.
Trois paliers d'âge remplacent la règle du taux plein
L'article 102 de la loi du 30 décembre 2025 réécrit le cumul emploi-retraite (Dispositif permettant à un retraité de percevoir ses pensions tout en poursuivant ou en reprenant une activité professionnelle rémunérée.) dans le Code de la sécurité sociale. Depuis le 14 avril 2023, tout assuré au taux plein cumulait sans plafond sa retraite (Pension versée à un ancien actif après la cessation de son activité professionnelle, en contrepartie des cotisations acquittées durant sa carrière.) et ses revenus d'activité. Ce dispositif permettait aussi d'acquérir une seconde pension, plafonnée à environ 2 300 € par an.
Dès le 1er janvier 2027, la référence au taux plein s'efface devant trois tranches d'âge. Avant l'âge légal, notamment en carrière longue, un écrêtement de la pension (Mécanisme de réduction partielle ou totale de la pension versée lorsque les revenus d'activité dépassent les seuils prévus par la réglementation.) de 100 % s'applique dès le premier euro gagné. Pour une pension de 1 500 € à 62 ans, un salaire d'appoint de 1 000 € ampute la retraite d'autant, annulant tout gain net.
Entre l'âge légal et 67 ans, les revenus d'activité bénéficient d'une franchise annuelle fixée à 7 000 € bruts. Au-delà, la pension subit un abattement de 50 %, retranchant 50 centimes par euro brut supplémentaire. Le cumul intégral et sans plafond réapparaît seulement à 67 ans, date de l'âge du taux plein automatique (Âge fixé à 67 ans où la retraite de base est calculée sans décote, indépendamment du nombre de trimestres cotisés par l'assuré.).
Un abattement doublé de cotisations à fonds perdus
La restriction porte également sur les cotisations sociales (Prélèvements obligatoires assis sur les revenus du travail et destinés à financer la protection sociale, notamment les pensions de retraite.) prélevées sur les revenus professionnels du retraité. Entre l'âge légal et 67 ans, ces versements n'ouvrent plus aucun droit à une seconde pension pour les nouveaux retraités. Ils redeviennent de simples prélèvements de solidarité sans contrepartie personnelle jusqu'au soixante-septième anniversaire de l'assuré.
La portée exacte de ce palier intermédiaire reste toutefois suspendue à un texte réglementaire d'application. Le décret fixant la franchise de 7 000 € bruts et d'éventuelles dérogations sectorielles attend encore sa parution au Journal officiel. Ces exceptions pourraient concerner des métiers en tension comme les professionnels de santé et les aides à domicile.
Exemple
Sous l'hypothèse d'une franchise de 7 000 € bruts, prenons un cadre partant en retraite à 64 ans en 2027. Il touche une pension brute de 24 000 € par an (2 000 € par mois) et facture 20 000 € bruts de conseil. Son revenu d'activité excède la franchise de 13 000 €. L'abattement de 50 % ampute alors sa pension de 6 500 € par an. Sa retraite nette perçue recule à 17 500 € par an, générant un manque à gagner cumulé de 19 500 € sur trois ans.
Un coup de frein après l'essor du cumul en France
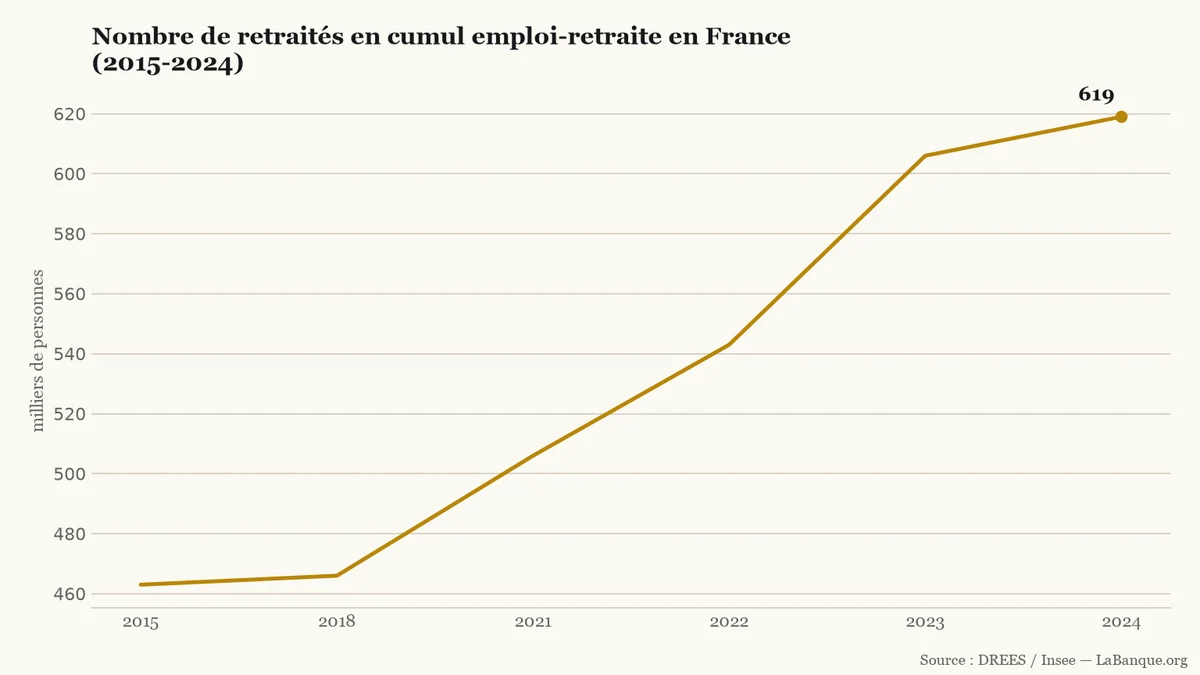
Ce tour de vis budgétaire répond à la progression continue du travail des seniors en France. Selon le service statistique des ministères sociaux (DREES), 619 000 personnes cumulaient emploi et pension en 2024. Cet effectif compte 32 000 bénéficiaires de la retraite progressive et représente 4,2 % des retraités de 55 ans ou plus. En 2015, ils étaient 463 000, marquant une hausse de 33,7 % sur la période.
Évolution du nombre de retraités cumulant une pension et un revenu d'activité en France entre 2015 et 2024 (en milliers, source DREES / Insee).LaBanque.org — données : DREES / InseeSource
En mai 2025, la Cour des comptes, présidée par Pierre Moscovici, a alerté sur le coût de cet essor. Les magistrats pointaient un dispositif jugé trop généreux : « La France se singularise par une réglementation particulièrement accommodante du cumul emploi-retraite, source d'effets d'aubaine et d'un coût élevé pour les finances publiques (Ensemble des dépenses, des recettes et de la dette de l'État, des collectivités territoriales et des organismes de sécurité sociale.) ».
Selon l'institution, l'assouplissement de 2023 a surtout profité à des cadres et indépendants aux revenus confortables. Pour freiner cette dépense tout en préservant le pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter, après prise en compte de l'évolution des prix et des prélèvements.) des pensions modestes, le législateur a donc encadré les règles dès 2027.
Qui est concerné par la bascule de fin 2026 ?
Seuls les assurés dont la première pension de vieillesse prend effet à compter du 1er janvier 2027 relèvent de ce nouveau régime. Une clause de droits acquis (Garantie juridique maintenant le bénéfice des anciennes règles plus favorables aux retraités ayant liquidé leur pension avant le 1er janvier 2027.) protège intégralement les retraités ayant fait valoir leurs droits au plus tard le 31 décembre 2026. Ces derniers conservent à vie le bénéfice du cumul intégral dès le taux plein, même s'ils reprennent une activité après 2027.
Cette frontière crée un écart durable entre deux actifs aux carrières identiques. Une pension liquidée au 1er décembre 2026 échappe à tout plafonnement, alors qu'un départ au 1er janvier 2027 déclenche l'abattement jusqu'à 67 ans. Face aux délais de traitement des caisses de retraite, le calendrier presse. Les assurés visant un départ au 1er décembre 2026 ont jusqu'au 31 octobre 2026 pour déposer leur dossier.
Outils utiles
Simulateur de plan d’épargne retraite — Permet d'estimer le capital ou la rente complémentaire mobilisable pour compenser le plafonnement du cumul emploi-retraite avant 67 ans.
Simulateur d’impôt sur le revenu — Aide à calculer l'imposition globale du foyer lorsque s'additionnent une pension de retraite et des revenus d'activité professionnelle.
Simple vote de première lecture, un amendement adopté le 22 octobre 2026 par les députés crée un congé anticipé dès 62 ans. Ce dispositif ciblerait les salariés ayant cotisé 42 ans. Son maintien dans le budget final de la Sécurité sociale reste toutefois très improbable.
L'épargne salariale et retraite d'entreprise atteint 250,8 milliards d'euros à fin juin 2026, en hausse de 13,6 % sur un an. Ce montant record concerne 13,6 millions de comptes de salariés en France. Sur six mois, la progression repose avant tout sur la bonne tenue des marchés boursiers.
En 2025, le salaire net moyen du secteur privé atteint 2 797 € par mois à temps plein. Ce montant marque un gain de pouvoir d'achat de 1,5 %. Pour les salariés, cette deuxième hausse annuelle consécutive efface les pertes cumulées depuis la crise sanitaire.
Selon le baromètre annuel Panorabanques publié le 22 octobre 2026, 43 % des Français ont connu un découvert bancaire sur l'année écoulée. Ces tensions budgétaires précèdent un changement réglementaire important. Dès le 20 novembre 2026, les règles d'octroi vont en effet se durcir pour les facilités de moins de 200 €.
Ce mardi 20 octobre à 23h59 marque l'échéance légale pour régler la taxe foncière en ligne. Les propriétaires non mensualisés qui dépassent ce délai s'exposent dès minuit à une majoration automatique de 10 %. En validant leur règlement à temps, ils ne seront débités qu'à compter du 26 octobre.