Le découvert bancaire touche 43 % des Français chaque année
Selon le baromètre annuel Panorabanques publié le 22 octobre 2026, 43 % des Français ont connu un découvert bancaire sur l'année écoulée. Ces tensions budgétaires précèdent un changement réglementaire important. Dès le 20 novembre 2026, les règles d'octroi vont en effet se durcir pour les facilités de moins de 200 €.
La fréquence du découvert bancaire (Solde négatif d'un compte courant, autorisé par contrat ou en dépassement, assimilé juridiquement à un crédit à court terme.) progresse de deux points en un an, après 41 % en 2025. D'après cette enquête menée en juillet 2026 auprès de 2 000 personnes, 18 % des Français basculent même dans le rouge chaque mois. Cette part mensuelle s'élevait à 16 % un an plus tôt.
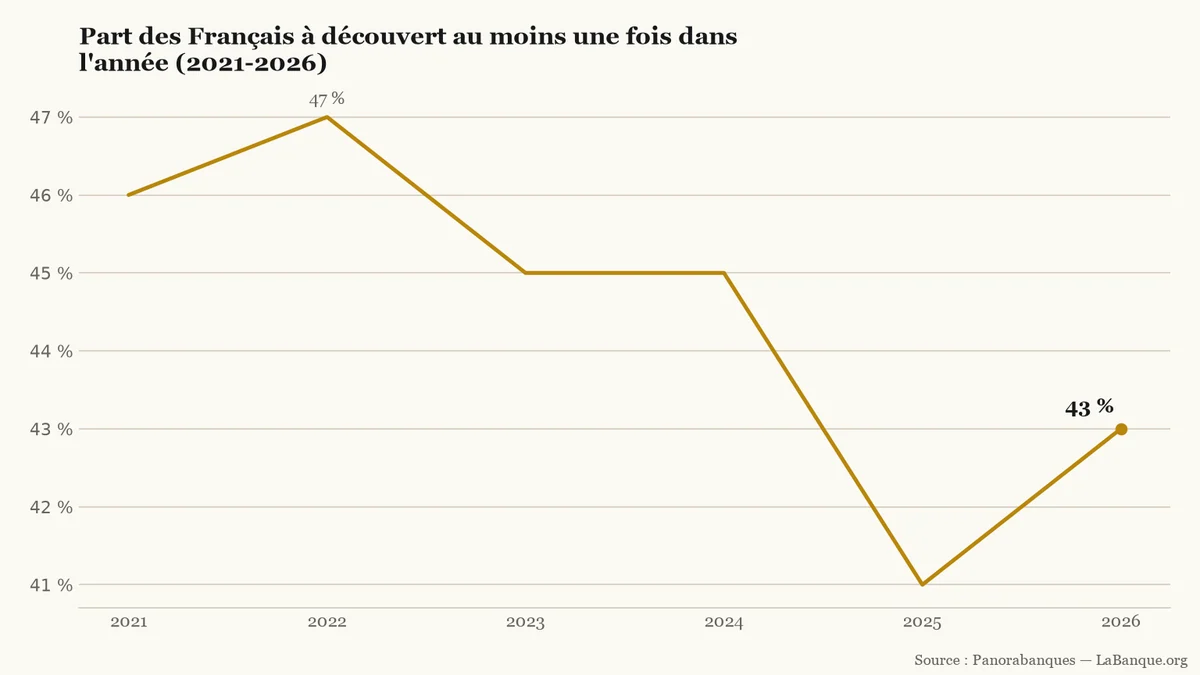
Les ménages interrogés attribuent d'abord cet essoufflement de leur pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter, directement sensible à l'évolution des prix du quotidien.) aux factures d'énergie, d'alimentation et de carburant. Ces dépenses contraintes devancent les imprévus importants et les difficultés financières durables. Depuis 2021, la part annuelle de ménages concernés reste supérieure à 40 %. Elle a oscillé entre un sommet de 47 % en 2022 et un plancher de 41 % en 2025.
Évolution de la proportion de Français déclarant au moins un découvert bancaire dans l'année, en %, selon les baromètres annuels Panorabanques (2021-2026).LaBanque.org — données : PanorabanquesSource
Des découverts courts, mais coûteux en dépassement
Dans la majorité des cas recensés, le solde négatif reste inférieur à 200 € et se résorbe en moins de sept jours. La régularisation intervient le plus souvent dès le versement du salaire ou par un virement depuis un compte d'épargne. À titre de repère, le montant moyen constaté par Panorabanques s'élevait à 223 € en 2024, après 232 € en 2023.
Sur une période aussi brève, la facture dépend surtout du contrat signé avec sa banque. Tant que le client respecte son découvert autorisé (Facilité contractuelle permettant à un compte d'être débiteur jusqu'à un montant et une durée convenus, sans commission d'intervention.), il ne supporte que des agios (Intérêts débiteurs facturés par la banque au prorata de la somme et de la durée d'un découvert, encadrés par un taux annuel effectif global.) calculés au prorata des jours débiteurs. En revanche, tout dépassement non autorisé entraîne une commission d'intervention (Frais prélevé par la banque lors d'une opération en dépassement d'autorisation, plafonné par la loi à 8 € par opération et 80 € par mois.). La loi plafonne ces frais à 8 € par opération et 80 € par mois. Ces prélèvements forfaitaires alourdissent rapidement les frais bancaires (Sommes facturées par une banque pour la gestion du compte, les moyens de paiement ou les incidents comme un dépassement de découvert.).
Ce qui change le 20 novembre 2026 sous 200 €
Ce seuil de 200 € correspond au cadre de la directive européenne sur le crédit à la consommation (Prêt ou facilité de trésorerie accordé à un particulier par un établissement financier pour financer ses besoins personnels hors immobilier.), applicable dès le 20 novembre 2026. À compter de cette date, toute nouvelle facilité inférieure à 200 € exigera une évaluation de la solvabilité (Analyse obligatoire par la banque de la situation financière et des revenus d'un client avant d'accorder ou de relever une facilité de crédit.) du client. La banque devra vérifier ses revenus et ses charges avant d'accorder ce plafond.
Les titulaires qui détiennent déjà une autorisation sur leur compte courant n'ont aucune démarche à effectuer. Leurs conditions actuelles restent valables après le 20 novembre 2026 sans renégociation automatique. Seules les nouvelles souscriptions et les hausses de plafond exigeront cet examen préalable. Pour ces montants sous 200 €, la banque n'aura toutefois pas l'obligation de consulter le fichier des incidents de remboursement (FICP).
Outils utiles
Simulateur de découvert bancaire — Permet de calculer le coût exact des agios et des commissions d'intervention selon le montant et la durée du découvert.
Convertisseur de frais bancaires — Aide à mesurer le poids annuel des frais d'incidents et de tenue de compte sur le budget mensuel.
À partir du 20 novembre 2026, les banques devront évaluer la solvabilité avant toute nouvelle autorisation de découvert. Les autorisations inférieures à 200 € ou remboursables en moins d’un mois seront concernées. Un plafond déjà accordé restera utilisable sans nouvelle demande, tandis que les minima forfaitaires d’agios doivent disparaître.
Face aux tensions sur le pouvoir d'achat, les demandes d'acompte sur salaire ont progressé de 10 % en un an en France. Ce droit légal permet aux salariés mensualisés de toucher la rémunération de leurs heures déjà travaillées dès le milieu du mois. Le versement s'effectue sans frais ni accord préalable de l'employeur.
À partir du 20 novembre 2026, les petites autorisations de découvert entreront dans le cadre du crédit à la consommation. La banque devra vérifier la solvabilité de son client, sans que le découvert devienne pour autant un droit.
Les travailleurs qui utilisent leur voiture personnelle pour leurs trajets professionnels peuvent demander l'indemnité carburant de 100 € dès le mardi 27 octobre sur impots.gouv.fr. Avec un plafond de ressources relevé à 22 770 € par part, de nouveaux actifs deviennent éligibles jusqu'au 31 décembre.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Les quatre autorités financières françaises publient leurs propositions pour durcir le règlement européen sur les cryptomonnaies. Elles demandent d'interdire les stablecoins non conformes sur les plateformes agréées et de mieux encadrer les offres à rendement. Aucune démarche immédiate n'est requise pour les détenteurs.