La banque évaluera la solvabilité avant tout nouveau découvert
À partir du 20 novembre 2026, les banques devront évaluer la solvabilité avant toute nouvelle autorisation de découvert. Les autorisations inférieures à 200 € ou remboursables en moins d’un mois seront concernées. Un plafond déjà accordé restera utilisable sans nouvelle demande, tandis que les minima forfaitaires d’agios doivent disparaître.
Le changement vise toute nouvelle autorisation de découvert (Accord de la banque permettant au compte de passer sous zéro dans une limite de montant, de durée et de remboursement.), pas chaque paiement. Jusqu’au 19 novembre 2026, les petites autorisations échappaient à l’essentiel des règles du crédit à la consommation (Crédit destiné à financer les dépenses personnelles d’un particulier, hors achat d’un logement.). Le changement concerne les montants inférieurs à 200 € ou les autorisations d’une durée de moins d’un mois. À partir du 20 novembre, la banque devra aussi évaluer la solvabilité (Capacité présumée à rembourser, appréciée notamment au regard des revenus, charges et autres engagements.) avant d’accorder ces autorisations.
Cette évaluation devra rester proportionnée à la nature, à la durée, au montant et au risque du crédit. La banque pourra examiner les revenus, les charges, les ressources, les actifs, les dettes et les autres engagements financiers. Elle devra vérifier ces informations à partir de documents complémentaires si nécessaire. Les modalités concrètes dépendront donc de la situation du client et de la politique de la banque.
Pour une opération inférieure à 200 €, la consultation du Fichier des incidents de remboursement des crédits aux particuliers (FICP (Fichier de la Banque de France recensant notamment les incidents de remboursement de crédits et les situations de surendettement.)) pourra rester facultative. Cette exception ne dispense pas la banque d’évaluer la solvabilité. Elle ne transforme pas non plus le découvert bancaire (Somme avancée par la banque quand le compte passe sous zéro, dans les limites prévues.) en droit : un établissement pourra toujours refuser une nouvelle autorisation.
Une autorisation reste utilisable sans nouvel accord
Une autorisation déjà accordée pourra continuer à être utilisée dans la limite du montant et de la durée convenus. Le client n’aura donc pas à solliciter la banque avant chaque paiement. En revanche, une augmentation significative du montant total du crédit devra être précédée d’une réévaluation de la solvabilité fondée sur des informations actualisées.
Les contrats de crédit en cours au 20 novembre 2026 resteront régis par l’ancien droit. Certaines règles d’information, de réduction et de résiliation s’appliqueront toutefois aux contrats à durée indéterminée.
Enfin, la réforme touche aussi les frais bancaires. Les minima forfaitaires d’agios (Frais fixes facturés lorsque le compte devient débiteur, même si le découvert est faible ou très court.) doivent disparaître : les frais fixes liés aux petits découverts seront intégrés au taux annuel effectif global (TAEG (Taux annuel qui regroupe les intérêts et les frais pris en compte pour mesurer le coût total d’un crédit.)), soumis au taux d’usure (Taux maximal légal auquel un crédit peut être accordé.). Le coût réellement payé dépendra ensuite de la tarification et du taux pratiqués par chaque banque.
Outils utiles
Simulateur de découvert bancaire — Permet d’estimer le coût d’un découvert et d’éclairer l’effet des frais évoqués dans la réforme.
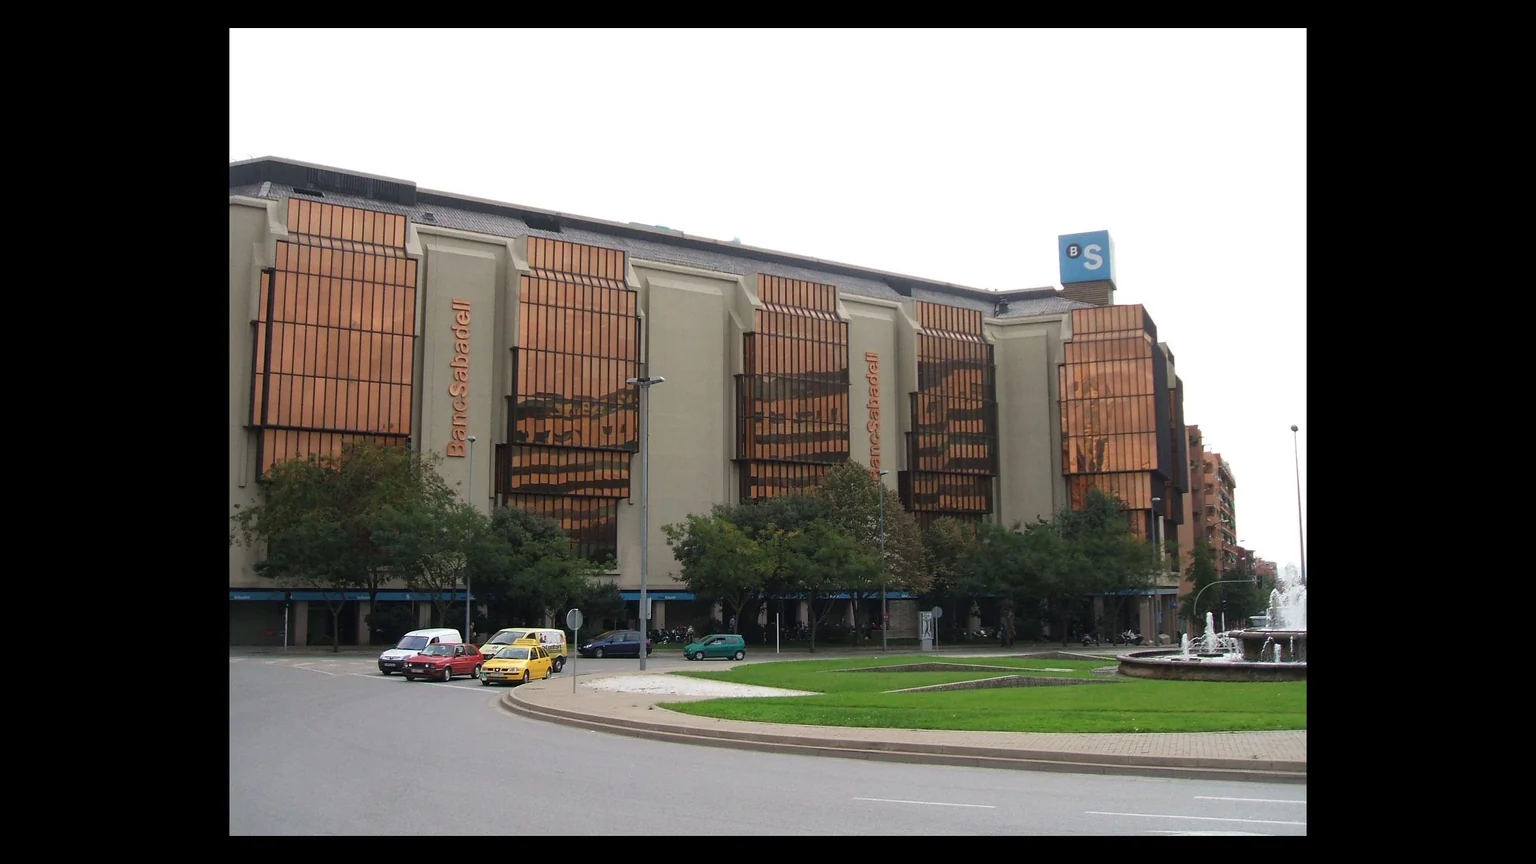
Le groupe bancaire français BPCE a acquis environ 7 % de Banco Sabadell. Cette participation a une valeur de marché estimée à environ 1,2 milliard d’euros, sur la base du cours de clôture de la veille. BPCE vise un siège au conseil et explore quatre domaines de coopération, sans annoncer de prise de contrôle.
La néobanque britannique Revolut atteint 103 milliards d'euros de valorisation et 80 millions de clients à l'automne 2026. L'établissement dépasse désormais des piliers comme Barclays et la Société Générale. Pourtant, son modèle repose sur des usages du quotidien et très peu sur le crédit.
À partir du 20 novembre 2026, les petites autorisations de découvert entreront dans le cadre du crédit à la consommation. La banque devra vérifier la solvabilité de son client, sans que le découvert devienne pour autant un droit.
Face aux tensions sur le pouvoir d'achat, les demandes d'acompte sur salaire ont progressé de 10 % en un an en France. Ce droit légal permet aux salariés mensualisés de toucher la rémunération de leurs heures déjà travaillées dès le milieu du mois. Le versement s'effectue sans frais ni accord préalable de l'employeur.
Un rapport associatif publié le 6 octobre 2026 critique le régime de sanctions du RSA. Il revient sur 31 départements dont le barème prévoyait une retenue de 80 % ou 100 % pour une personne seule. Ce chiffre ne signifie pas 31 suppressions totales : le foyer et la procédure modifient le montant retenu.
ATD Quart Monde, AequitaZ et le Secours catholique ont publié le 6 octobre un rapport critique sur la loi pour le plein-emploi. Le Conseil d’État rappelle que les sanctions du RSA doivent tenir compte du foyer et des vulnérabilités.