La dette de l'IA pèse sur les taux d'intérêt à long terme
L'écosystème de l'intelligence artificielle a levé environ 500 milliards de dollars de dette en neuf mois, selon une estimation de marché. Ces émissions, souvent longues, ajoutent une pression sur les marchés de taux, sans expliquer à elles seules la hausse des rendements.
Une vague de dette qui dépasse les géants du cloud
Ce total recouvre un écosystème beaucoup plus large que les géants du cloud. Les centres de données, les fabricants de puces et les financements de projets y entrent aussi. Selon Goldman Sachs, les hyperscalers (Très grands fournisseurs de cloud et de puissance informatique.) ne représentent qu'environ 40 % des émissions liées à l'IA. Ces très grands fournisseurs de cloud et de puissance informatique ne sont donc qu'une partie du total.
Au 5 août, la banque estimait déjà près de 500 milliards de dollars d'émissions liées à l'IA. Les cinq grands groupes suivis par la banque avaient émis 194 milliards de dollars depuis le début de 2026, après 108 milliards en 2025. Ces montants ne s'additionnent pas : les estimations ne couvrent ni les mêmes acteurs ni les mêmes dates.
Amanda Lynam est responsable de la recherche en stratégie de crédit chez Goldman Sachs. Elle résumait l'enjeu ainsi : « It's hard to overstate the importance of this theme in the credit markets. »
L'accélération répond à un besoin d'infrastructures très élevé. L'Organisation de coopération et de développement économiques (OCDE) projette 4 100 milliards de dollars de dépenses d'investissement cumulées des hyperscalers entre 2026 et 2030. Une estimation de marché reprise par l'organisation fait reposer 77 % du besoin de financement externe sur les marchés de dette.
Comment l'IA agit-elle sur les taux longs ?
La pression vient de l'offre de financement à absorber, surtout lorsque la dette est émise pour longtemps. Une obligation longue immobilise l'argent des investisseurs sur une période plus étendue et ajoute du risque de taux. La duration (Mesure la sensibilité du prix d'une obligation aux taux ; une dette longue accroît ce risque.), la sensibilité du prix d'une obligation aux taux, augmente avec cette exposition. Ce mécanisme agit sur les taux d'intérêt (Prix payé par l'emprunteur pour utiliser de l'argent pendant une période donnée.) de marché à moyen et long terme. Il ne constitue pas une décision de banque centrale.
La Réserve fédérale de Dallas (Dallas Fed) distingue trois canaux. D'abord, les émissions obligataires longues augmentent directement la quantité de duration proposée. Ensuite, un prêt à taux variable peut être transformé en dette à taux fixe par un contrat d'échange de taux. Enfin, la forte demande de capitaux des acteurs de l'IA peut rendre plus cher ou plus difficile le financement d'autres emprunteurs de bonne qualité.
La Réserve fédérale de Dallas cite des estimations de Wall Street. Elles se concentrent autour de 300 milliards de dollars d'émissions de dette d'entreprise de bonne qualité liées à l'IA en 2026. Cette masse pourrait représenter jusqu'à 360 milliards de dollars de duration équivalente à dix ans. Cela correspond à environ un huitième de l'offre de duration du Trésor américain. Il s'agit d'un ordre de grandeur sur l'offre à absorber, pas d'une mesure de la contribution exacte de l'IA à chaque variation de taux.
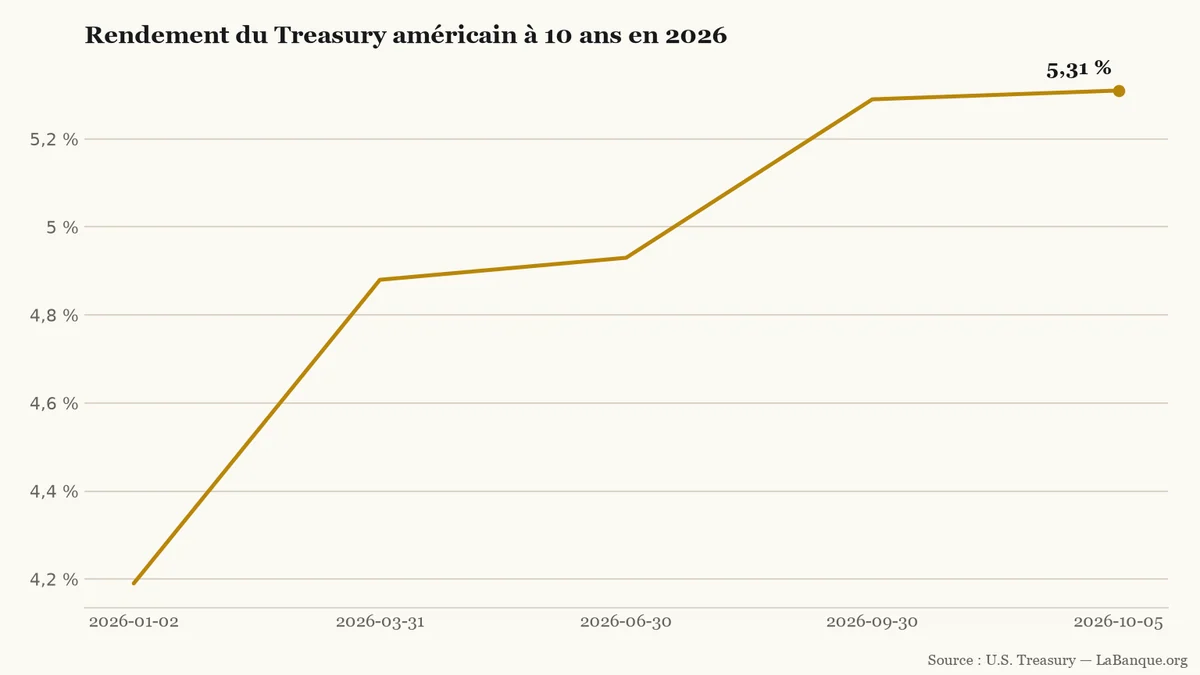
Sur les cinq points observés, le rendement progresse à chaque intervalle, de 4,19 % en janvier à 5,31 % en octobre 2026.LaBanque.org — données : U.S. TreasurySource
La hausse des rendements a plusieurs causes
Le rendement du Treasury (Titre de dette émis par le gouvernement américain.) américain à dix ans atteignait 5,31 % le 5 octobre 2026. Dans la série retenue, il passe de 4,19 % le 2 janvier à 5,31 % le 5 octobre. Les cinq points observés montent à chaque intervalle, soit quatre hausses.
Cette progression confirme un durcissement du marché à long terme, mais ne permet pas d'attribuer la hausse à l'IA seule. Cette étude décrit un biais additionnel lié à l'offre de duration. L'inflation, l'énergie, la géopolitique, le déficit public, les anticipations de taux et la rémunération exigée pour prêter longtemps jouent aussi dans le niveau des rendements.
Le financement quitte aussi le marché obligataire
La vague ne passe pas uniquement par les obligations cotées (Titres de dette : l'investisseur prête à un émetteur, qui verse des intérêts et rembourse à l'échéance.). Une part peut prendre la forme de crédit privé (Prêt négocié directement avec des financeurs, en dehors du marché obligataire coté.), un prêt négocié hors marché obligataire coté. Selon Morgan Stanley, le crédit privé pourrait financer 700 milliards de dollars de dépenses de centres de données entre 2026 et 2028. Cette projection décrit un besoin de financement, pas une dette déjà émise.
Un autre montage repose sur un véhicule ad hoc (Société créée pour porter un projet ou une dette, parfois hors du bilan direct du groupe.), une société créée pour porter un projet ou une dette. L'OCDE cite un financement de 27 milliards de dollars pour un campus de données lié à Meta et Blue Owl. La dette est portée par ce véhicule, et non comptée ici comme une émission directe de Meta. Ce montage peut éloigner la dette du bilan direct du groupe sans supprimer le risque économique.
La Banque d'Angleterre souligne que les structures privées, les garanties, les locations et les montages circulaires rendent l'exposition totale moins lisible. Elle avertit que cette opacité peut amplifier les pertes si les anticipations de revenus déçoivent. Au 25 septembre, elle ne constatait toutefois pas encore de contagion aux marchés centraux.
Des investisseurs plus sélectifs
Les investisseurs ne traitent pas toutes les dettes liées à l'IA de la même manière. Reuters rapportait environ 115 points de base (Unité égale à un centième de point de pourcentage, utilisée pour mesurer un écart de taux.) pour les émetteurs liés à l'IA, contre 78 pour l'ensemble de la dette d'entreprise de bonne qualité. Convertis en points de pourcentage et arrondis, ces niveaux donnent environ 1,2 point contre 0,8 point. L'écart est donc d'environ 0,4 point.
Cette différence traduit une rémunération supplémentaire exigée pour certains dossiers, pas une vague de défauts déjà observée. Le mécanisme est celui d'une pression marginale et durable sur le coût du capital. La dette de l'IA augmente l'offre à absorber. Elle déplace aussi une partie du risque vers le crédit privé et les véhicules de projet. Elle ne suffit pas à expliquer seule le niveau des taux d'intérêt longs.
Pour aller plus loin
Obligations — comprendre les règles et les démarches
Emmanuel Moulin avertit que la hausse des taux peut alourdir les finances publiques françaises. Le projet de budget 2027 prévoit une charge d’intérêts de 91,2 milliards d’euros, contre 79,2 milliards en 2026. La demande reste toutefois supérieure à l’offre lors des émissions.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Le 5 octobre 2026, l'indice CAC 40 recule de 1,04 % en milieu de matinée. La place parisienne subit le plongeon de 10 % de Schneider Electric après l'annonce d'un rachat record aux États-Unis. En parallèle, la hausse des taux de la dette publique française pèse sur l'ensemble de la cote.
Un rapport associatif publié le 6 octobre 2026 critique le régime de sanctions du RSA. Il revient sur 31 départements dont le barème prévoyait une retenue de 80 % ou 100 % pour une personne seule. Ce chiffre ne signifie pas 31 suppressions totales : le foyer et la procédure modifient le montant retenu.
Le groupe bancaire français BPCE a acquis environ 7 % de Banco Sabadell. Cette participation a une valeur de marché estimée à environ 1,2 milliard d’euros, sur la base du cours de clôture de la veille. BPCE vise un siège au conseil et explore quatre domaines de coopération, sans annoncer de prise de contrôle.
Le gouvernement prévoit de freiner la prime d'activité pour des millions de salariés en 2027. Ce projet combine le gel du barème légal et l'ajout de la mutuelle d'entreprise aux ressources déclarées. Pour de nombreux foyers modestes, le virement de la CAF diminuera sans aucun gain de salaire.