Emploi américain : le net coup de frein fige les taux de la Fed
Avec seulement 29 000 créations d'emplois en septembre 2026, le marché du travail américain ralentit nettement plus vite que prévu. Ce coup de frein écarte la perspective d'un nouveau tour de vis monétaire et conforte les investisseurs dans le scénario d'un maintien des taux directeurs de la Réserve fédérale.
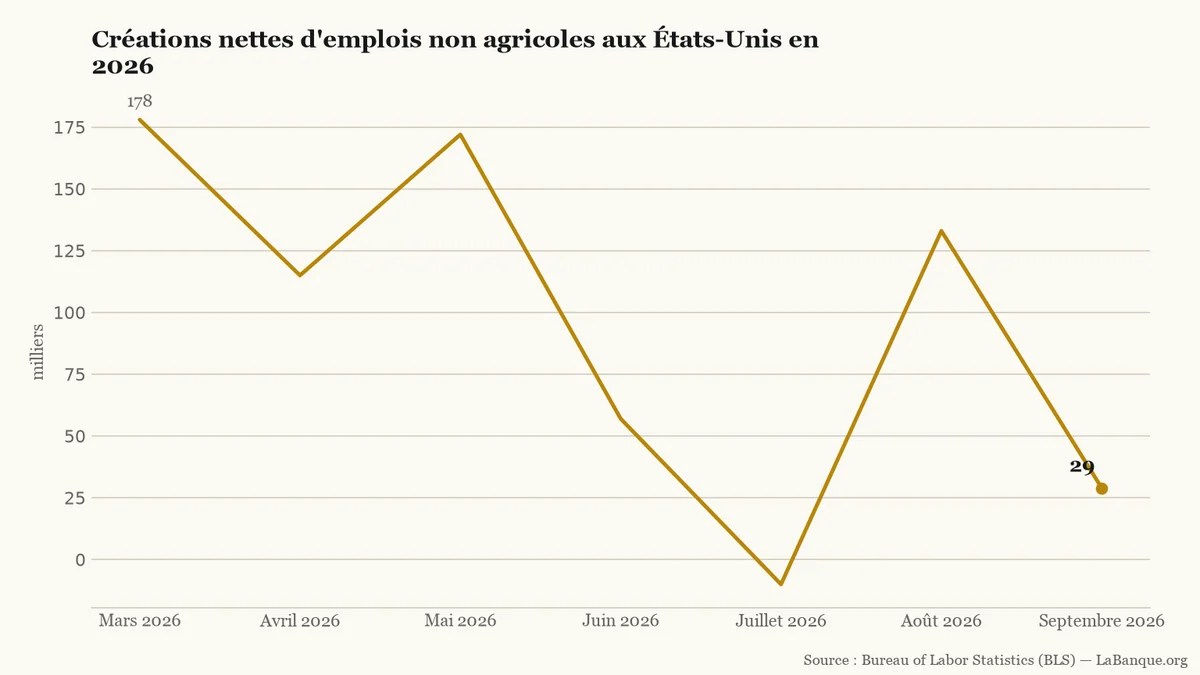
Le rapport mensuel sur l'emploi publié par le Bureau of Labor Statistics (BLS) a surpris Wall Street. Durant le mois de septembre 2026, l'économie américaine n'a généré que 29 000 postes non agricoles. Cette performance ressort très loin des 90 000 créations attendues par le consensus des économistes.
Cet essoufflement prolonge un été déjà fragile, après de lourdes révisions sur les estimations antérieures. Le mois de juillet 2026 bascule à -10 000 postes, sa première contraction nette depuis février 2026. De son côté, le mois d'août est ramené de 162 000 à 133 000 créations. Au total, 60 000 emplois disparaissent ainsi des bilans de l'été.
À retenir
Les révisions estivales amputent 60 000 emplois, confirmant une détérioration du marché du travail dès juillet.
L'indice de diffusion (Part en pourcentage des branches économiques créatrices nettes d'emplois sur un mois donné.) plonge à 49,0 %, signalant que moins d'une branche économique sur deux continue de recruter.
La hausse annuelle des salaires ralentit à 3,0 %, écartant la crainte d'une boucle salaires-prix pour la banque centrale.
Un marché du travail moins dynamique qu'espéré
Le baromètre officiel des Nonfarm Payrolls (Indicateur mensuel mesurant les créations nettes d'emplois salariés hors secteur agricole aux États-Unis.) révèle un essoufflement marqué de la demande de main-d'œuvre. En surface, le taux de chômage n'augmente que de 0,1 point pour atteindre 4,2 % de la population active. Cependant, cette apparente stabilité masque un déséquilibre croissant entre les flux d'entrants et les recrutements réels.
Le taux de participation a progressé de 61,6 % à 61,8 % en septembre 2026. Durant cette période, 485 000 personnes ont rejoint la population active, mais les entreprises n'ont pu absorber que 406 000 travailleurs. Les 79 000 candidats restants ont gonflé le volume des sans-emploi. Parallèlement, la durée médiane de recherche d'un poste a grimpé à 11,5 semaines, au plus haut depuis quatre ans et demi.
Créations mensuelles d'emplois non agricoles en milliers de postes (données désaisonnalisées du BLS).LaBanque.org — données : Bureau of Labor Statistics (BLS)Source
Dans les salles de marché, ces chiffres confirment un tassement ordonné sans vague de licenciements. Scott Anderson, chef économiste chez BMO Capital Markets, résume cette fragilité : « Rien dans ce rapport ne laisse penser que le marché de l'emploi soit en réelle difficulté, mais sa résilience ne repose probablement pas sur des bases aussi solides que la croissance du PIB ».
Des créations de postes cantonnées à la santé
La faiblesse des embauches se reflète directement dans la composition sectorielle. L'indice de diffusion de l'emploi s'est replié à 49,0 % en septembre 2026, contre 57,6 % en août. Pour la première fois depuis onze mois, une majorité de branches professionnelles gèle ses effectifs ou réduit la voilure.
Le secteur des soins et de la santé a porté l'essentiel de l'effort avec 17 000 créations nettes. Ce volume reste pourtant bien inférieur à sa moyenne de 33 000 postes observée sur les douze derniers mois. En dehors de cette filière et des investissements liés à l'intelligence artificielle, l'appareil productif freine ses engagements.
À l'inverse, les activités financières ont supprimé 7 000 emplois nets au cours du mois. Les services professionnels et aux entreprises ont détruit 9 000 postes, tandis que l'information en perdait 10 000. Le moteur de l'emploi ne s'appuie plus que sur une poignée d'activités abritées.
Que va décider la Réserve fédérale sur ses taux ?
Cette perte de vitesse modifie en profondeur la trajectoire monétaire américaine. Présidée par Kevin Warsh depuis mai 2026, la Réserve fédérale avait pourtant relevé ses taux directeurs de 25 points de base le 16 septembre 2026. Cette décision unanime portait sa fourchette cible entre 3,75 % et 4,00 %. Ce resserrement répondait à une inflation (Hausse généralisée et durable des prix des biens et services, qui entraîne une perte de pouvoir d'achat de la monnaie.) persistante toujours supérieure à l'objectif de 2 %.
Le double mandat de la Fed lui impose d'équilibrer plein emploi et maîtrise des prix. Or, la hausse des salaires horaires moyens a décéléré à 3,0 % sur un an en septembre, contre 3,1 % en août. Le salaire horaire moyen s'établit à 32,60 dollars, en modeste hausse mensuelle de 7 cents. Cette modération salariale dissipe la menace d'une surchauffe interne.
Un nouveau durcissement lors de la réunion du FOMC des 27 et 28 octobre 2026 accentuerait inutilement les tensions sur l'activité. Les marchés à terme ont immédiatement révisé leurs anticipations. Selon l'outil CME FedWatch (Outil mesurant les probabilités d'évolution des taux directeurs de la Fed anticipées par les marchés à terme.), la probabilité d'un statu quo s'élève désormais à 77 %. Le risque d'un nouveau relèvement retombe à 23 %, contre 70 % en début de semaine.
Une détente immédiate pour les marchés financiers
Pour les marchés financiers (Espaces réels ou dématérialisés où s'échangent des instruments financiers, tels que les actions d'entreprises ou les obligations d'État.), ces données macroéconomiques apportent une bouffée d'air bienvenue. Les taux d'intérêt (Prix payé pour emprunter des capitaux ou rémunération perçue pour une épargne, fixé notamment par les banques centrales.) obligataires se sont détendus sur les emprunts d'État américains, favorisant un net rebond des indices boursiers à New York. Les opérateurs célèbrent la fin probable des hausses de taux directeurs.
La publication de l'indice des prix à la consommation le 14 octobre 2026 constituera le test décisif. Si le ralentissement des prix confirme l'accalmie observée sur l'emploi, la Réserve fédérale officialisera son statu quo monétaire le 28 octobre.
Pour aller plus loin
Inflation — comprendre les règles et les démarches
Réunis en urgence le 2 octobre 2026, les pays du G7 vont libérer 100 millions de barils de brut et de diesel. Cette opération sur quatre mois vise à freiner les prix à la pompe. En France, le litre de gazole a culminé fin septembre au niveau record de 2,39 €.
Menacée d'un blocage du diesel américain, l'Europe s'est accordée avec le G7 pour libérer 100 millions de barils de réserves stratégiques. Ce compromis écarte la menace d'un embargo et fait refluer le baril sous les 100 dollars.
Le ministre des Comptes publics David Amiel propose de porter l'indice minimum de traitement des agents publics à 372 au 1er janvier 2027. Cette mesure administrative fera sortir 400 000 agents du rattrapage sous le Smic, sans toutefois faire grimper leur salaire net mensuel.
L'inflation annuelle dans la zone euro a atteint 3,8 % en septembre 2026, son plus haut niveau depuis trois ans. Cette poussée provient presque exclusivement des cours de l'énergie, alors que le reste du panier de consommation reste modéré.
Les trois grands indices américains ont terminé en légère hausse le 1er octobre, après un retournement des rendements obligataires. Le reflux du 10 ans a soulagé les actions, sans effacer les tensions sur l'inflation et les taux.
Le 30 septembre en milieu de séance, le CAC 40 cédait 0,39 % à 8 004,85 points. L'indice parisien pâtit de l'accélération de l'inflation française à 3,0 % et des vives tensions sur les emprunts d'État. Ce repli traduit l'inquiétude des investisseurs face aux coûts d'emprunt et au calendrier budgétaire national.