Le taux d'emprunt de la France à 10 ans frôle les 5 %
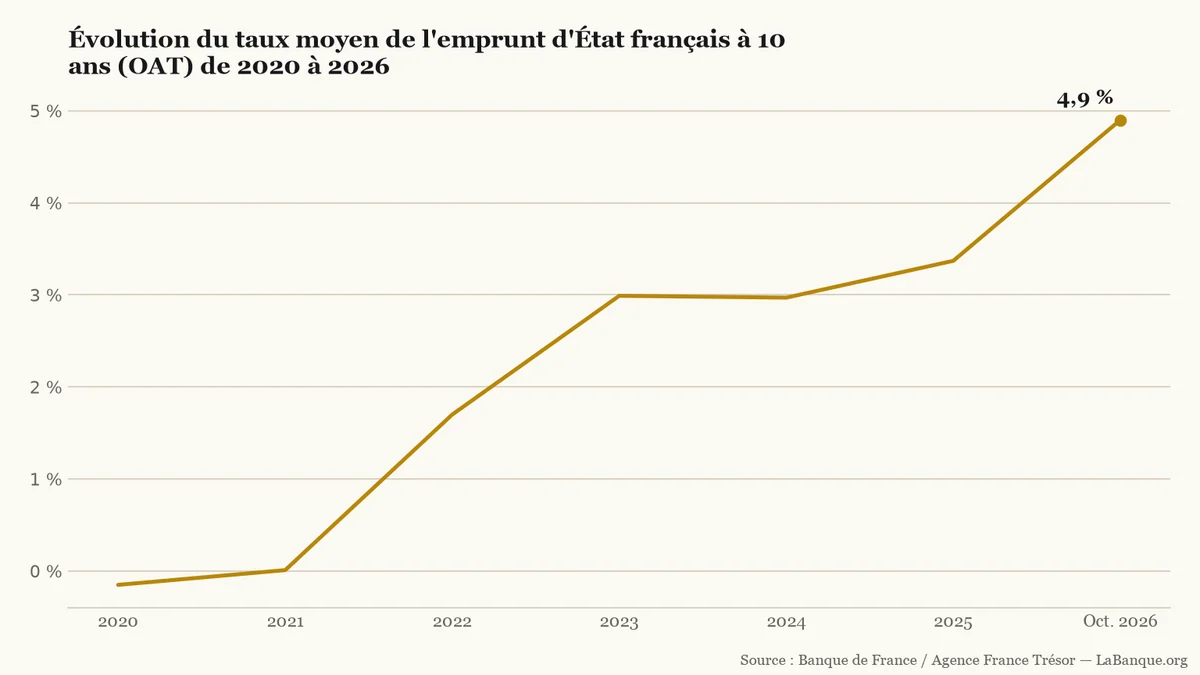
Le taux d'emprunt de la France à dix ans a atteint 4,90 % le 1er octobre 2026. Ce rendement frôle le seuil des 5 % pour la première fois depuis 2002. Cette poussée reflète la défiance des marchés et maintient sous pression le coût des crédits immobiliers.
Sur le marché secondaire, l'emprunt d'État à dix ans sert de boussole à l'ensemble du système financier national. Baptisé OAT (Obligation assimilable du Trésor émise par l'État français sur les marchés financiers pour emprunter à moyen et long terme.) (Obligation assimilable du Trésor), ce titre souverain donne le ton pour les banques comme pour les comptes publics. Sa poussée vers le seuil des 5 % marque un tournant brutal après des années de taux historiquement bas.
La vente d'obligations propulse les rendements
Sur le marché où s'échangent les titres déjà émis, le cours des obligations varie en sens inverse des taux d'intérêt (Prix payé par un emprunteur pour rémunérer les capitaux mis à disposition par un créancier, exprimé en pourcentage annuel.). Quand les investisseurs institutionnels vendent de la dette française, le prix unitaire diminue. Pour convaincre de nouveaux acheteurs de souscrire ces obligations, le rendement effectif doit mécaniquement progresser.
Ce désamour se mesure aussi par rapport à l'Allemagne, référence financière de la zone euro. L'écart de rendement, désigné sous le terme de spread (Écart de rendement entre l'emprunt d'un État et celui de l'Allemagne à dix ans, mesurant la prime de risque exigée par les investisseurs.), a frôlé 150 points de base le 2 octobre 2026. Chaque point de base (Unité de mesure égale à un centième de point de pourcentage (0,01 point), servant à mesurer précisément les variations de taux.) valant 0,01 point de pourcentage, la France paie un surcoût de 1,50 point par rapport à son voisin. En 2002, cet écart moyen se limitait à 8,4 points de base.
La défiance des marchés s'explique en grande partie par la dégradation des comptes publics. Le déficit public français est projeté à 5,4 % du PIB en 2026. Il s'agit de la cinquième année d'affilée avec un solde négatif proche ou supérieur à 5 %.
Taux moyen annuel de référence de l'OAT 10 ans jusqu'en 2025, puis niveau observé au 1er octobre 2026.LaBanque.org — données : Banque de France / Agence France TrésorSource
Un fardeau financier bien plus lourd qu'en 2002
Un niveau de 5 % n'est pas sans précédent pour l'État, qui composait déjà avec de tels taux en 2002. Pourtant, la portée budgétaire de ce chiffre n'a plus rien de comparable. À l'époque, la dette publique (Ensemble des engagements financiers souscrits par l'État, les collectivités territoriales et les organismes de sécurité sociale.) française ne représentait qu'environ 60 % du PIB, pour un encours inférieur à 900 milliards d'euros.
Selon les chiffres publiés par l'Insee, la dette publique atteignait 3 595,5 milliards d'euros à la fin du deuxième trimestre 2026. Ce montant correspond désormais à 119,0 % du PIB, son sommet historique depuis 1946. Un taux élevé appliqué à une telle masse pèse infiniment plus lourd sur le budget qu'au début des années 2000.
Anthony Morlet-Lavidalie, économiste chez Rexecode, résume cette rupture d'échelle : « C'est plus grave aujourd'hui pour deux raisons : à l'époque, les taux étaient un peu plus élevés mais la dette était deux fois moindre, de l'ordre de 60 % du PIB. Donc on payait cher mais sur de tout petits volumes. »
Le programme d'émission annuel illustre ce changement de dimension. En 2002, les levées nettes de dette à moyen et long terme atteignaient 85 milliards d'euros. L'Agence France Trésor doit placer 310 milliards d'euros en 2026, puis un record historique de 340 milliards d'euros programmé pour 2027.
Indicateur de comparaison
Année 2002
Année 2026
Taux d'emprunt à dix ans
Près de 5 %
4,90 %
Dette publique (% du PIB)
Environ 60 %
119,0 %
Émissions nettes annuelles
85 Md€
310 Md€
Écart de taux avec l'Allemagne
8,4 points de base
Près de 150 points de base
Quel impact sur vos crédits immobiliers ?
Pour les ménages remboursant déjà un crédit immobilier (Prêt accordé par une banque à un particulier pour financer l'acquisition ou la rénovation d'un logement.) à taux fixe, cette envolée n'a aucun impact sur les mensualités en cours. Le contrat signé avec la banque reste inchangé, garantissant un prélèvement identique jusqu'au terme prévu. Les propriétaires actuels ne sont donc pas pénalisés par ce regain de tension obligataire.
En revanche, la donne se durcit pour les nouveaux projets d'achat. Le rendement de l'OAT constitue le taux plancher auquel les banques se financent sur les marchés. Quand ce taux frôle les 5 %, les banques relèvent leurs barèmes commerciaux. Le coût des nouveaux crédits aux ménages reste ainsi verrouillé au-dessus de 4 %.
Ce plancher élevé rogne la capacité d'emprunt des ménages et freine les transactions. Le paysage a totalement basculé par rapport à l'année 2020, quand l'État empruntait à un taux moyen négatif de -0,15 %. Les emprunteurs doivent désormais mobiliser un apport personnel plus conséquent ou revoir leur surface à la baisse.
L'inertie du stock de dette retarde la facture
Le budget national échappe pour l'instant à une flambée brutale grâce à l'étalement de ses engagements. L'encours de dette négociable dépasse 2 900 milliards d'euros fin septembre 2026, avec une maturité moyenne supérieure à huit ans. Le taux moyen effectif sur l'ensemble de ce stock ne ressort qu'à 2,2 % en 2026.
Le 1er octobre 2026, l'État a placé 12 milliards d'euros d'obligations. Le ministre de l'Économie Roland Lescure a alors affirmé que « la signature de la France est solide ». Sur les émissions à moyen et long terme réalisées depuis janvier 2026, le taux moyen pondéré reste contenu à 3,55 %.
L'onde de choc s'infiltre néanmoins chaque fois que d'anciens emprunts doivent être renouvelés aux conditions actuelles. Dans le budget prévisionnel pour 2027, la charge de la dette (Montant annuel des seuls intérêts payés par l'État pour rémunérer ses créanciers, hors remboursement du capital.) passe de 62,6 milliards d'euros en 2026 à 72,9 milliards en 2027. Ce surcroît annuel de dix milliards d'euros d'intérêts vient amputer les marges de manœuvre budgétaires du pays.
Outils utiles
Calculatrice de crédit amortissable — Permet de simuler l'impact direct de la hausse des taux de crédit sur les mensualités et le coût global d'un emprunt immobilier.
Calculateur de taux d’endettement — Aide à vérifier si votre capacité d'emprunt reste sous le plafond de 35 % face à des conditions de financement plus strictes.
Le projet de budget 2027 créerait une exception aux règles du prêt à taux zéro (PTZ) pour les familles qui s’agrandissent. Des ménages ayant déjà bénéficié d’un PTZ pourraient aussi y accéder une fois, sous conditions de ressources, mais le montant et l’entrée en vigueur restent inconnus.
Fixé à 5,40 % pour le quatrième trimestre 2026, le taux d'usure sur 20 ans et plus ne progresse que de 0,11 point. Couplée au rebond des taux bancaires, cette hausse modeste risque d'exclure des emprunteurs pourtant solvables.
Aux États-Unis, le taux moyen des emprunts immobiliers à 30 ans a atteint 7,03 % le 24 septembre 2026. Ce retour au-dessus du seuil des 7 % marque un sommet depuis l'investiture de Donald Trump. Pour les acheteurs américains, cette hausse alourdit directement les mensualités.
Le taux d'emprunt de la France à dix ans a grimpé à 4,68 % ce jeudi 24 septembre 2026, son plus haut niveau depuis 2008. L'écart avec l'Allemagne s'étire à 111 points de base sur fond de crise budgétaire. Cette poussée renchérit les crédits immobiliers mais améliore le rendement de l'assurance-vie.
L'agence européenne Scope Ratings a abaissé le 18 septembre 2026 la note de la dette souveraine de la France de AA- à A+. Cette sanction entérine la sortie définitive du club des emprunteurs notés double A. Elle met en lumière une dette publique record et maintient la pression sur les taux de crédit immobilier.
L'Agence internationale de l'énergie confirme la libération de 325 millions de barils de pétrole depuis mars 2026. Ce déstockage massif, destiné à freiner la flambée des carburants, a déjà mobilisé près d'un sixième des réserves d'urgence mondiales.