Taux d'usure à 5,40 % : le crédit immobilier risque le blocage
Fixé à 5,40 % pour le quatrième trimestre 2026, le taux d'usure sur 20 ans et plus ne progresse que de 0,11 point. Couplée au rebond des taux bancaires, cette hausse modeste risque d'exclure des emprunteurs pourtant solvables.
Des plafonds quasi inchangés au quatrième trimestre
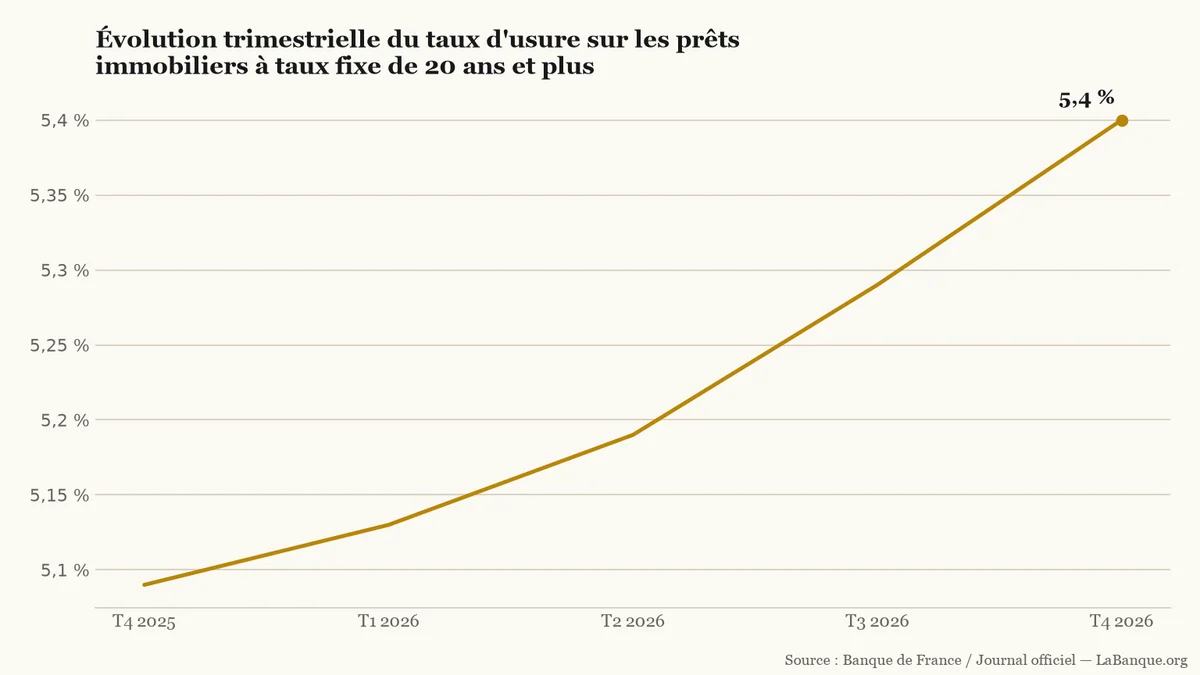
L'avis publié au Journal officiel du 26 septembre 2026 fixe les bornes du crédit pour la fin de l'année. Dès le 1er octobre 2026, le taux d'usure (Plafond maximal légal, tout compris, au-delà duquel un établissement financier ne peut pas prêter sous peine de sanctions pénales.) des crédits immobiliers à taux fixe de 20 ans et plus s'établit à 5,40 %. Il s'élevait à 5,29 % au troisième trimestre.
Cette progression modérée concerne l'ensemble des durées d'emprunt pour le crédit immobilier (Emprunt bancaire destiné à financer l'achat, la construction ou la rénovation d'un bien immobilier.). Pour les prêts de 10 ans à moins de 20 ans, le plafond monte à 4,68 %, contre 4,57 % auparavant (+0,11 point). Sous 10 ans, le seuil s'établit à 4,09 %, après 4,07 %. Les prêts relais affichent un plafond légal de 6,49 %, et les prêts à taux variable de 5,52 %.
Plafond légal du taux annuel effectif global pour un prêt immobilier à taux fixe de 20 ans et plus.LaBanque.org — données : Banque de France / Journal officielSource
Le plafond légal poursuit sa progression continue sur cinq trimestres consécutifs, après 5,09 % au quatrième trimestre 2025. Depuis janvier 2026, la hausse cumulée se limite à 0,27 point. Ce rythme mesuré ne compense pas les récentes tensions sur le loyer de l'argent.
L'effet ciseau face à la flambée de l'OAT
Le décalage avec le coût de l'argent s'est accentué fin septembre. Le rendement de l'OAT (Obligation assimilable du Trésor, titre d'emprunt émis par l'État français sur les marchés financiers.) a franchi la barre des 4,60 % le 25 septembre 2026. Pour préserver leur marge, les établissements de crédit ont aussitôt relevé leurs barèmes commerciaux. Les hausses de taux nominaux ont atteint jusqu'à 0,25 point sur le seul mois de septembre.
Sur le terrain, les taux d'intérêt (Pourcentage qui fixe le coût de l'argent emprunté, versé par le débiteur au créancier en rémunération du prêt.) nominaux moyens atteignent 3,60 % sur 20 ans et 3,70 % sur 25 ans. Ils s'établissent à 3,50 % sur 15 ans. Depuis janvier 2026, certaines banques ont relevé leurs grilles de 0,50 point. Ce mouvement est presque deux fois plus rapide que celui de l'usure.
Ce phénomène découle de la méthode légale de calcul. Selon l'article L. 314-6 du code de la consommation, la Banque de France ajoute un tiers (+33,33 %) aux taux effectifs moyens du trimestre précédent. Ce mode de calcul rétrospectif impose au moins trois mois de décalage.
Cette inertie crée un effet ciseau redouté. Les barèmes bancaires grimpent en direct, tandis que le plafond fige les conditions passées. Sandrine Allonier, porte-parole de Vousfinancer, souligne qu'un tel décalage « peut entraîner le blocage de certains dossiers de prêts ».
Comment éviter le refus de prêt ?
Pour débloquer un dossier dépassant le plafond de 5,40 %, l'assurance emprunteur (L'assurance emprunteur couvre tout ou partie des échéances d'un crédit immobilier en cas de décès, d'invalidité ou d'arrêt de travail selon le contrat.) constitue le levier d'action privilégié. L'écart facial de 1,80 point entre le taux nominal sur 20 ans (3,60 %) et l'usure (5,40 %) semble rassurant. Pourtant, la règle s'applique au TAEG (Taux annuel effectif global, regroupant le taux nominal, l'assurance obligatoire, les frais de dossier et de garantie.), qui agrège le taux d'intérêt, l'assurance, les frais de dossier et la garantie. Ces frais annexes ajoutent souvent 1,20 à 2,00 points au taux initial.
Les ménages les plus pénalisés ne sont pas les moins solvables. Les emprunteurs de plus de 50 ans ou présentant un risque médical subissent de plein fouet le coût élevé de leur assurance. Grâce à la loi Lemoine, les emprunteurs peuvent toutefois changer d'assureur à tout moment sans frais pour réduire ce coût.
Exemple
Prenons un couple empruntant 200 000 € sur 20 ans à un taux nominal de 3,80 %. L'assurance bancaire s'élève à 0,40 % par tête, avec une couverture de 100 % sur chaque conjoint. En ajoutant 2 000 € de frais de dossier et 2 600 € de garantie Crédit Logement, le TAEG ressort à 5,46 %. Ce niveau dépasse le taux d'usure de 5,40 % : la banque (Établissement financier qui reçoit des dépôts, accorde des crédits et gère les moyens de paiement des particuliers et des entreprises.) doit légalement refuser le prêt.
En abaissant la couverture d'assurance à 50 % par tête, le TAEG redescend à 4,78 %. Opter pour une délégation d'assurance individuelle à 0,18 % produit le même effet. Le dossier repasse 0,62 point sous le plafond légal et reçoit son accord de financement.
L'appel des courtiers pour une mensualisation
Face au risque d'éviction de ménages finançables, les intermédiaires demandent un assouplissement temporaire. Julie Bachet, directrice générale de Vousfinancer, tire la sonnette d'alarme : « Dans le contexte actuel de remontée rapide des taux de crédit depuis la fin du mois d’août, c’est une mauvaise nouvelle pour les emprunteurs. Ils pourraient être plus nombreux à se voir refuser leur crédit dans les prochaines semaines ».
Sans ajustement, les plafonds resteront figés jusqu'au 31 décembre 2026. L'Association professionnelle des intermédiaires en crédits (APIC), avec des réseaux comme Vousfinancer et Meilleurtaux, interpelle la Banque de France, dirigée par François Villeroy de Galhau.
Les professionnels réclament le retour à une mensualisation du taux d'usure, semblable au dispositif d'urgence instauré en 2023. Julie Bachet rappelle que « l’actualisation mensuelle du taux d’usure est un levier pertinent en période de tension : elle permet d’atténuer les effets de seuil et de soutenir la fluidité du marché ». Ce mode de calcul plus réactif amortirait les chocs sans rogner la protection des ménages.
Le gouverneur slovène Primož Dolenc n'exclut pas de nouvelles hausses de taux face au rebond de l'inflation à 3,8 %. Ce membre du Conseil des gouverneurs de la BCE a rappelé le 8 octobre 2026 que rien n'était acté. Cette perspective prolonge la pression sur le crédit immobilier tout en soutenant l'épargne bancaire.
Le projet de loi de finances pour 2027 propose d'ouvrir le prêt à taux zéro aux ménages accueillant un jeune enfant. La mesure permettrait aux familles déjà propriétaires d'accéder au dispositif sans condition de première acquisition, sous réserve de respecter les plafonds de revenus.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Le taux d'emprunt de la France à dix ans a atteint 4,90 % le 1er octobre 2026. Ce rendement frôle le seuil des 5 % pour la première fois depuis 2002. Cette poussée reflète la défiance des marchés et maintient sous pression le coût des crédits immobiliers.
Face aux pertes causées par la sécheresse, le gouvernement annonce un dispositif de prêts à taux zéro pour un encours maximal de 2 milliards d'euros. L'État prendra en charge les intérêts bancaires afin de soulager la trésorerie des exploitations agricoles, sous réserve du vote du budget 2027.
Renault prévoit de réinvestir plus de 10 milliards d'euros en France sur cinq ans pour développer ses véhicules électriques. Le directeur général François Provost subordonne toutefois cette enveloppe à la stabilité politique et sociale du pays, en plein débat sur le budget 2027.