Zone euro : le crédit aux entreprises ralentit en août
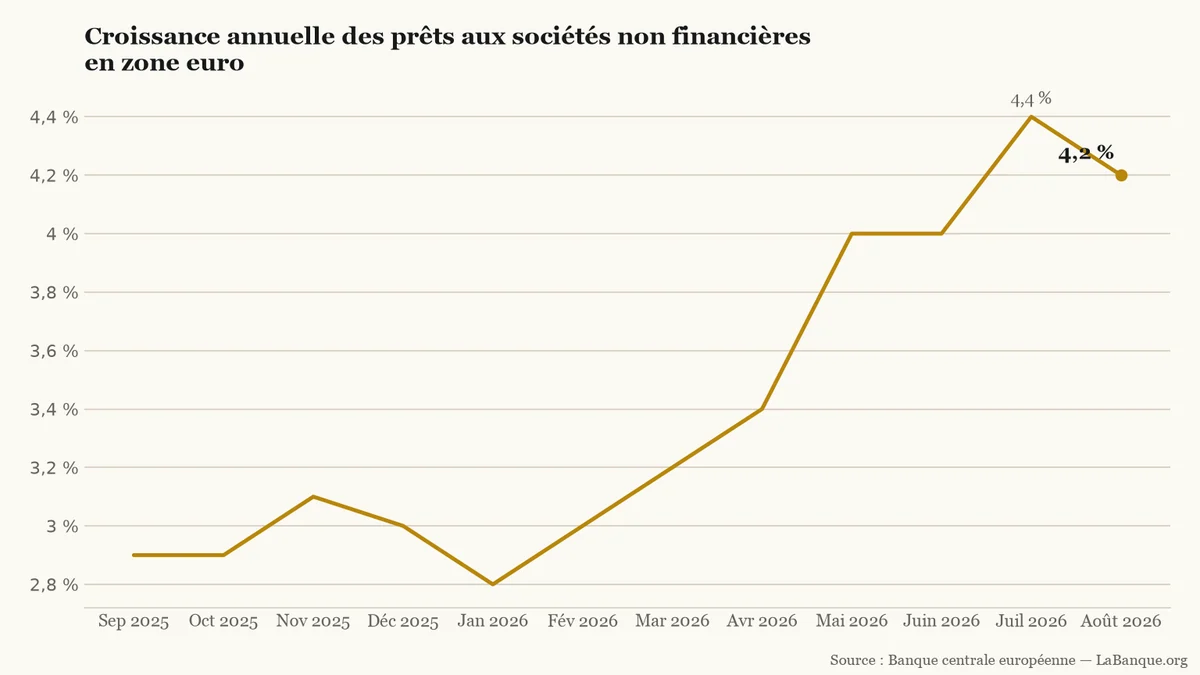
La croissance des prêts aux entreprises en zone euro a ralenti à 4,2 % sur un an en août 2026, après 4,4 % en juillet. En un mois, le flux net de nouveaux financements bancaires a été divisé par deux pour retomber à 11 milliards d'euros.
En juillet 2026, la progression des prêts aux sociétés non financières (Ensemble des entreprises marchandes, privées ou publiques, hors banques et compagnies d'assurance.) culminait à 4,4 % après six mois de hausse. Ce rythme annuel est redescendu à 4,2 % en août. Ce tassement de 0,2 point masque une décélération bien plus nette sur les dossiers récemment signés.
Les banques de la zone euro ont accordé 11 milliards d'euros de crédits nets aux entreprises en août. Ce volume représente la moitié des 22 milliards d'euros prêtés en juillet. Il reste très éloigné du pic de 27 milliards atteint en juin. L'encours global des prêts bancaires accordés à ces entreprises atteint 5 500 milliards d'euros.
Le recul frappe particulièrement les crédits d'équipement d'une durée de un à cinq ans. Sur cette tranche, les remboursements ont dépassé les nouveaux emprunts, avec un flux net négatif de 2 milliards d'euros. Leur progression annuelle retombe ainsi à 3,7 %, contre 4,2 % un mois plus tôt. Pour financer leurs besoins courants, les entreprises ont puisé 7 milliards d'euros dans leurs dépôts bancaires.
Taux de croissance annuel des prêts corrigés accordés aux sociétés non financières (source : BCE).LaBanque.org — données : Banque centrale européenneSource
Les entreprises temporisent sur leurs investissements
Cette modération traduit un attentisme des chefs d'entreprise face au niveau des taux d'intérêt (Pourcentage appliqué au capital emprunté ou placé, déterminant le coût du crédit pour l'emprunteur ou la rémunération pour l'épargnant.). La politique monétaire (Ensemble des mesures prises par une banque centrale pour réguler la quantité de monnaie et orienter le crédit afin de stabiliser les prix.) européenne reste restrictive, avec un taux de facilité de dépôt (Taux d'intérêt de la BCE rémunérant les liquidités que les banques commerciales y placent pour 24 heures.) fixé à 2,50 % par la BCE. Les sociétés privilégient désormais leur trésorerie disponible plutôt que de souscrire de nouveaux emprunts pour investir.
La situation contraste nettement avec la trajectoire observée chez les particuliers. Le crédit bancaire (Somme d'argent prêtée par un établissement financier à un emprunteur, particulier ou entreprise, remboursable avec intérêts sur une durée fixée.) aux ménages a maintenu une croissance annuelle stable à 3,1 % en août, identique à celle de juillet. Ce segment a généré un flux mensuel de 19 milliards d'euros, porté par 14 milliards d'euros de prêts immobiliers. Enfin, la progression annuelle de l'agrégat monétaire large M3 s'est légèrement redressée à 3,5 %.
Moody's prévoit 0,2 % de croissance en France en 2026, contre 1 % encore en avril. Ce niveau correspond à une fin d'année sans rebond, après un troisième trimestre déjà en recul. Le gouvernement maintient 0,5 %, un chiffre que le Haut Conseil des finances publiques juge difficile à atteindre.
ABN AMRO a dégagé 940 millions d'euros de bénéfice net au troisième trimestre, en hausse de 52 % sur un an. La banque néerlandaise place son objectif d'intérêts clients pour 2026 au-dessus de 6,9 milliards d'euros.
Le 6 novembre 2026, seuls Pablo Hernández de Cos et Klaas Knot ont été proposés pour succéder à Christine Lagarde à la BCE. L'Eurogroupe fera le point le 9 novembre, sans les départager. Le taux de dépôt reste à 2,50 % : le président ne le fixe pas seul.
Présenté le 4 novembre 2026 en Conseil des ministres, le projet de fin de gestion acte un déficit public de 5,4 % du PIB. Ce résultat s'écarte de la cible initiale de 5,0 %. Pour financer les urgences de fin d'exercice sans alourdir la facture, l'État annule 3,8 milliards d'euros de crédits afin d'en redéployer 3,7 milliards.
Les banques de la zone euro ont nettement durci l'accès au crédit au troisième trimestre 2026, selon la BCE et la Banque de France. En France, ce resserrement frappe d'abord les prêts à la consommation et les PME. Du côté de l'immobilier, la demande des ménages rechute lourdement.
La progression annuelle des prêts aux entreprises de la zone euro se maintient à 4,2 % en septembre 2026. Ce palier masque toutefois un bond des besoins de trésorerie à court terme et un essoufflement du financement de l'investissement. Dans le même temps, les banques durcissent leurs critères d'octroi.