Prêts aux entreprises : la hausse masque un frein à long terme
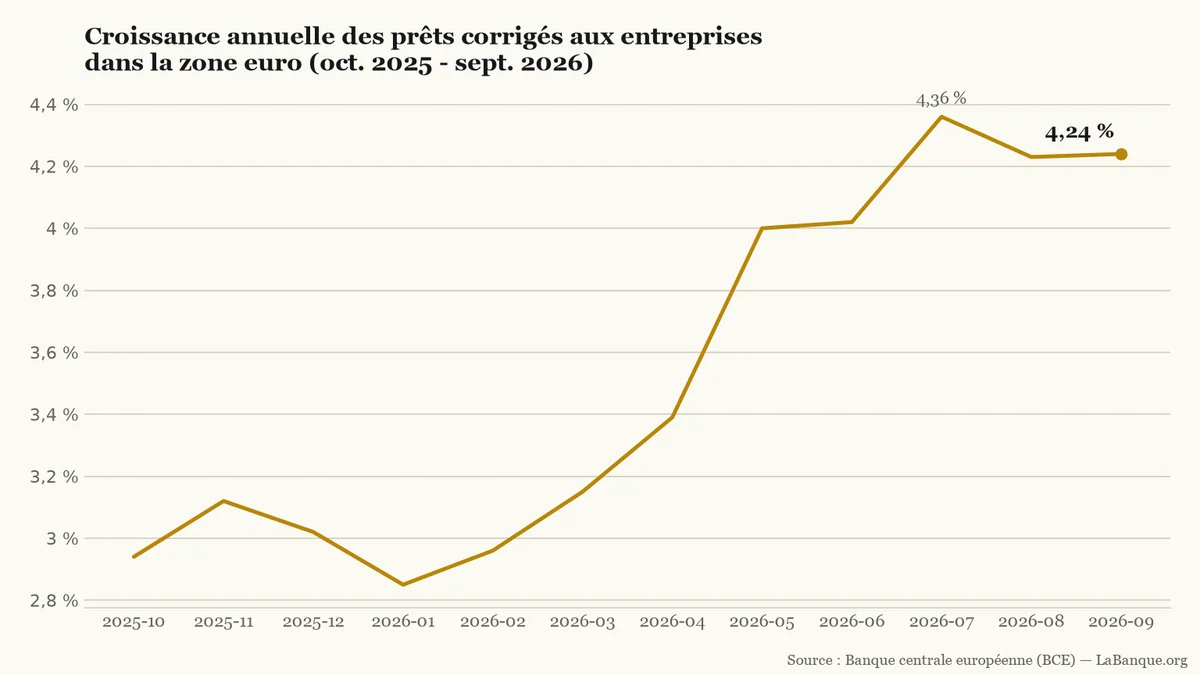
La progression annuelle des prêts aux entreprises de la zone euro se maintient à 4,2 % en septembre 2026. Ce palier masque toutefois un bond des besoins de trésorerie à court terme et un essoufflement du financement de l'investissement. Dans le même temps, les banques durcissent leurs critères d'octroi.
Le 27 octobre 2026, la Banque centrale européenne (BCE) et la Banque de France ont publié les statistiques monétaires de septembre. L'encours total des prêts corrigés (Crédits retraités des cessions de créances, titrisations et centralisations de trésorerie pour mesurer la création effective de dette.) accordés aux sociétés non financières atteint 5 518 milliards d'euros dans la zone euro. Sur un an, la hausse globale reste fixée à 4,2 %, avec un flux mensuel net de 13 milliards d'euros.
Cette moyenne prolonge le rebond amorcé après le niveau de 2,90 % relevé en septembre 2025. D'octobre 2025 à septembre 2026, la série mensuelle compte huit hausses et trois baisses sur onze intervalles. Tombé à 2,85 % en janvier 2026, le rythme annuel a atteint 4,36 % en juillet avant de se stabiliser. En valeurs brutes, il passe de 4,23 % en août à 4,24 % en septembre.
Le rythme annuel de progression des crédits bancaires aux sociétés non financières a rebondi au printemps 2026 avant de plafonner au-dessus de 4 % à la fin de l'été.LaBanque.org — données : Banque centrale européenne (BCE)Source
La trésorerie prend le relais de l'investissement
L'examen des échéances d'emprunt révèle une divergence marquée derrière le maintien du rythme global à 4,2 %. Les crédits à court terme, d'une durée inférieure ou égale à un an, accélèrent à 6,7 % sur un an en septembre. Leur progression atteignait 6,1 % en juillet puis 6,2 % en août, pour un encours désormais porté à 908 milliards d'euros.
Ces financements courts servent principalement à couvrir le fonds de roulement et des coûts d'exploitation sous tension. À l'opposé, les prêts de plus de cinq ans, dédiés aux investissements productifs et immobiliers des entreprises, ralentissent à 3,6 %. Ce compartiment majeur représente 3 415 milliards d'euros, soit 61,9 % du volume total. Il freine toutefois régulièrement après avoir affiché 4,0 % en juillet puis 3,8 % en août.
Entre ces deux pôles, les échéances intermédiaires de un à cinq ans totalisent 1 195 milliards d'euros d'encours. Leur croissance annuelle ressort à 4,2 % en septembre, après 4,2 % en juillet et un passage à 3,9 % en août. La tenue du volume global repose donc sur les lignes de trésorerie, qui compensent l'essoufflement des projets de long terme.
Maturité des prêts aux entreprises
Encours (sept. 2026)
Juillet 2026
Août 2026
Septembre 2026
Court terme (jusqu'à 1 an)
908 Md€
+6,1 %
+6,2 %
+6,7 %
Moyen terme (1 à 5 ans)
1 195 Md€
+4,2 %
+3,9 %
+4,2 %
Long terme (plus de 5 ans)
3 415 Md€
+4,0 %
+3,8 %
+3,6 %
Total des prêts corrigés
5 518 Md€
+4,36 %
+4,2 %
+4,2 %
Pourquoi les banques resserrent-elles le crédit ?
Les banques commerciales durcissent leurs conditions d'octroi face aux incertitudes économiques, géopolitiques et énergétiques. Publiée également le 27 octobre 2026, l'enquête BLS (Enquête trimestrielle de la BCE sondant les banques commerciales sur l'offre et la demande de crédit dans la zone euro.) de la BCE sur la distribution du crédit bancaire mesure ce tour de vis au troisième trimestre. Un solde net de 9 % des établissements interrogés déclare avoir relevé ses critères d'octroi aux entreprises.
Ce resserrement dépasse nettement les anticipations initiales des banques, qui prévoyaient un durcissement limité à 5 % net. Selon l'institution de Francfort, ce durcissement découle directement « d'une perception accrue des risques liés aux perspectives économiques ». En conséquence, la part des entreprises rencontrant des obstacles pour emprunter monte à 7 % au troisième trimestre, contre 5 % au précédent.
La sélectivité des banques se double d'un repli de l'appétit d'emprunt des sociétés elles-mêmes. La demande nette de prêts des entreprises a reculé de 6 % au troisième trimestre 2026. Ce repli efface la hausse de 3 % observée au deuxième trimestre et touche d'abord les projets d'équipement lourd.
Des réserves de liquidités en nette accélération
Plutôt que d'engager des dépenses immobilisées sur plusieurs années, de nombreuses sociétés renforcent leurs coussins de sécurité. Le rythme annuel de progression des dépôts bancaires des sociétés non financières a grimpé à 5,3 % en septembre 2026, après 4,7 % en août. Cette accumulation de trésorerie traduit un comportement d'épargne de précaution face au coût du financement et aux incertitudes conjoncturelles.
À l'échelle de l'ensemble de la zone euro, la création monétaire reflète cette préférence pour des placements rémunérés de court terme. L'agrégat monétaire M3 (Masse monétaire large regroupant les espèces, dépôts à vue, livrets, dépôts à terme jusqu'à deux ans et OPCVM monétaires.), qui mesure la masse monétaire large, conserve une croissance annuelle de 3,5 % en septembre, égale à sa moyenne trimestrielle. En revanche, l'agrégat monétaire M1 (Masse monétaire étroite composée exclusivement des pièces, billets en circulation et dépôts à vue immédiatement disponibles.) ralentit à 2,7 % sur un an, après 2,9 % en août et 3,1 % en juillet.
Repères
17 717 milliards d'euros : encours total de la masse monétaire large (M3) dans la zone euro fin septembre 2026.
11 334 milliards d'euros : encours de la monnaie en circulation et des dépôts à vue (M1).
7 276 milliards d'euros : encours total des prêts bancaires accordés aux ménages de la zone euro.
Le crédit aux ménages résiste avant la réunion BCE
Du côté des particuliers, le financement bancaire évolue sans à-coup à la fin du troisième trimestre 2026. La progression annuelle des prêts accordés aux ménages se maintient à 3,1 % en septembre. Le crédit immobilier (Emprunt bancaire de long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.), qui représente 5 749 milliards d'euros d'encours, affiche une hausse annuelle de 3,0 %. Parallèlement, le crédit à la consommation (Prêt accordé aux particuliers pour financer des biens d'équipement, un véhicule ou des besoins de trésorerie hors immobilier.) progresse de 4,8 % sur un an, pour un encours de 848 milliards d'euros.
Ce tableau contrasté précède la réunion de politique monétaire (Ensemble des décisions prises par une banque centrale pour réguler la masse monétaire, le crédit et l'inflation.) du Conseil des gouverneurs de la BCE, fixée au 29 octobre 2026 à Francfort. Sous la présidence de Christine Lagarde, la banque centrale examinera ses taux d'intérêt (Pourcentage fixant le coût annuel d'un emprunt pour le débiteur ou la rémunération d'un placement pour l'épargnant.) alors que le durcissement bancaire freine désormais l'investissement productif.
Outils utiles
Calculatrice de crédit amortissable — Permet de calculer la mensualité et le coût total d'un emprunt selon sa durée de remboursement, à court ou à long terme.
Les banques de la zone euro ont nettement durci l'accès au crédit au troisième trimestre 2026, selon la BCE et la Banque de France. En France, ce resserrement frappe d'abord les prêts à la consommation et les PME. Du côté de l'immobilier, la demande des ménages rechute lourdement.
Les banques de la zone euro constatent un net repli des demandes de prêts immobiliers au troisième trimestre, en France comme chez nos voisins. Elles resserrent aussi l'accès au crédit à la consommation et aux prêts aux entreprises. Ce coup de froid conforte un maintien des taux de la BCE ce jeudi.
Le taux d'emprunt de la France à dix ans évolue près de 5 %, au plus haut depuis plus de quinze ans. Alors que la Banque centrale européenne se réunit les 28 et 29 octobre, son mécanisme d'aide d'urgence reste soumis à de strictes conditions budgétaires.
Le taux d'intérêt de la dette française à dix ans a atteint 4,93 % le 20 octobre 2026, un sommet depuis juillet 2002. Ce renchérissement va se répercuter d'ici trois à six mois sur les barèmes des banques, portant les nouveaux prêts immobiliers au-delà de 4 % au premier trimestre 2027.
L'emprunt d'État français à dix ans dépasse 5 %, mais les crédits immobiliers restent entre 3,58 % et 3,70 % fin octobre. Les banques compriment leurs marges et le taux d'usure bloque toute envolée brutale. Les courtiers attendent toutefois un palier à 4 % d'ici décembre.
Bpifrance ouvre ce vendredi 23 octobre le guichet en ligne du Prêt Solidarité Commerce. Les commerçants et artisans touchés par les dégradations des 17 et 18 octobre peuvent emprunter de 5 000 à 50 000 € sans intérêts. Ce crédit sur trois ans laisse douze mois avant la première mensualité.