Budget 2027 : les députés remodèlent les mesures fiscales
L'Assemblée nationale reprend ce mardi 27 octobre l'examen des recettes du budget 2027, déjà largement modifié par les députés. Abattement des retraités maintenu, aides au carburant préservées et taxation des stablecoins : ces votes restent suspendus à un possible recours au 49.3.
Plus de 2 000 amendements restent en discussion ce mardi 27 octobre 2026, sur plus de 3 300 déposés au départ. Ce premier volet du projet de loi de finances (Texte législatif annuel par lequel le Parlement prévoit et autorise l'ensemble des recettes et des dépenses de l'État pour l'année suivante.) (PLF) porte sur les recettes. Après une pause liée au texte de la Sécurité sociale, l'examen reprend avant le vote solennel (Scrutin public formel à l'Assemblée nationale où chaque groupe politique exprime sa position finale sur l'ensemble d'un texte ou d'une partie.) du mardi 3 novembre après-midi. Les députés ont déjà réécrit plusieurs mesures phares du gouvernement.
Quelles mesures touchent le budget des ménages ?
Les pensionnés imposables et les salariés motorisés conservent leurs avantages fiscaux actuels dans la version votée par l'hémicycle. Les députés ont supprimé l'article 3, qui réduisait l'abattement fiscal de 10 % sur les pensions de retraite. Son plafond demeure fixé à 4 439 € par foyer, au lieu de descendre à 3 000 €. Ce vote prive toutefois l'État de plus de 1 milliard d'euros d'économies.
Pour soutenir le pouvoir d'achat des salariés, l'Assemblée a prolongé en 2027 les plafonds majorés d'exonération sur les trajets. La prime carburant versée par l'employeur reste exonérée jusqu'à 1 000 € par an. Le forfait mobilités durables conserve quant à lui son plafond de 600 €.
À l'inverse, la fiscalité se durcit sur les crypto-actifs (Actifs numériques enregistrés sur une blockchain, comme le bitcoin ou les stablecoins, pouvant être échangés ou conservés à titre d'investissement.) avec l'adoption de l'amendement I-3898. Dès le 1er janvier 2027, ce texte supprime le sursis d'imposition (Mécanisme fiscal qui reporte le paiement de l'impôt sur une plus-value à une opération ultérieure, comme la vente contre des euros.) lors d'un échange contre des stablecoins (Jetons numériques dont la valeur réplique celle d'une monnaie officielle, comme le dollar ou l'euro, pour limiter les variations de cours.). Ces jetons indexés sur une devise déclencheraient aussitôt le prélèvement forfaitaire unique de 30 %.
Exemple
Retraités imposables : pour un foyer déclarant 42 000 € de pensions annuelles (3 500 € par mois) dans la tranche à 30 %, le plafond maintenu à 4 439 € au lieu de 3 000 € évite une hausse d'impôt sur le revenu (Impôt annuel progressif calculé sur l'ensemble des revenus d'un foyer fiscal (salaires, pensions, revenus fonciers ou financiers).) d'environ 360 € par an.
Détenteurs de cryptomonnaies : pour un épargnant convertissant ses actifs avec 10 000 € de plus-value vers des stablecoins en 2027, l'amendement entraînerait 3 000 € d'impôt immédiat à la flat tax de 30 %.
Hauts revenus et grands groupes mis à contribution
Le texte reconduit par ailleurs deux prélèvements ciblant les contribuables aisés et les grandes entreprises. La contribution différentielle sur les hauts revenus (CDHR) maintient un taux minimal d'imposition de 20 %. Elle touche les contribuables dépassant 250 000 € de revenu fiscal de référence pour un célibataire et 500 000 € pour un couple. Bercy en attend 600 millions d'euros.
Pour les grandes entreprises, l'article 15 prolonge une troisième année la surtaxe sur l'impôt sur les sociétés. Elle cible les groupes dépassant 1,5 milliard d'euros de chiffre d'affaires, avec des taux de 15,7 % et 31,4 %.
Une trajectoire de déficit public fragilisée
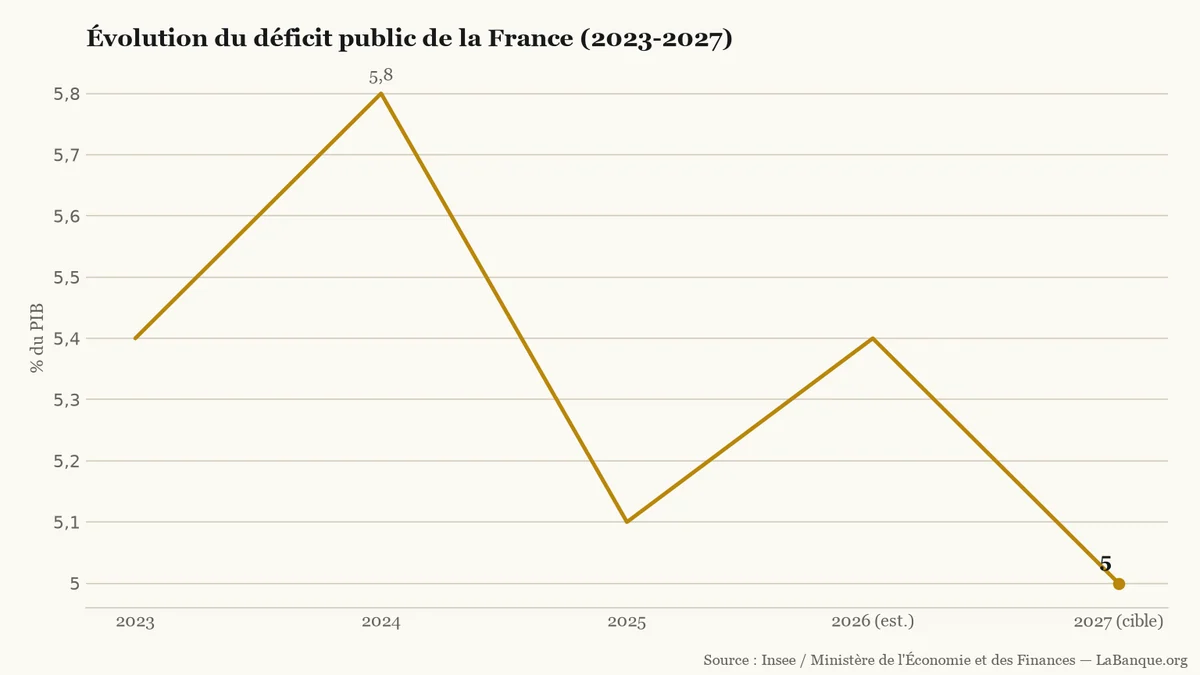
Ces votes éloignent le budget de l'équation financière défendue par le ministre de l'Économie Roland Lescure et le ministre des Comptes publics David Amiel. Pour freiner la dette publique (Ensemble des emprunts contractés par l'État, les collectivités locales et la Sécurité sociale pour financer leurs déficits accumulés.), l'exécutif prévoit un effort global d'ajustement de 54 milliards d'euros. Cet effort vise à ramener le déficit public à 5,0 % du produit intérieur brut (PIB) en 2027.
Selon l'Insee et Bercy, cette trajectoire compte deux hausses et deux baisses sur quatre intervalles depuis 2023. Après 5,4 % du PIB en 2023 et 5,8 % en 2024, le déficit a reculé à 5,1 % en 2025. Il est désormais estimé à 5,4 % pour 2026. Devant la commission des finances, David Amiel a prévenu : « L'objectif d'un déficit public ramené à 5 % du PIB en 2027 est intangible. »
Déficit public de la France en pourcentage du PIB entre 2023 et la cible gouvernementale de 2027 (sources : Insee et ministère de l'Économie).LaBanque.org — données : Insee / Ministère de l'Économie et des FinancesSource
Du vote du 3 novembre au possible recours au 49.3
Aucune mesure votée en séance n'est pourtant acquise pour les contribuables. L'examen des amendements sur les recettes s'achève le 2 novembre, avant le scrutin global du mardi 3 novembre après-midi. Si les députés rejettent cette première partie, tout le projet tombe et part au Sénat dans sa version initiale.
Ce scénario s'est déjà produit le vendredi 23 octobre 2026 sur le budget de la Sécurité sociale pour 2027. Le rejet du volet recettes en première lecture a stoppé net les débats avant l'examen des dépenses.
Face aux milliards d'euros d'écart creusés dans l'hémicycle, la pression monte sur le Premier ministre Sébastien Lecornu avant l'échéance constitutionnelle du 20 novembre. Le rapporteur général du budget Philippe Juvin (Droite Républicaine) réclame désormais l'activation de l'article 49.3 (Outil constitutionnel permettant au Premier ministre de faire adopter un texte budgétaire sans vote des députés, sauf adoption d'une motion de censure.) : « La France a besoin d'un budget. » Ce dispositif permettrait d'adopter le texte sans vote, en triant les amendements parlementaires conservés.
Outils utiles
Simulateur d’impôt sur le revenu — Permet d'estimer son impôt sur le revenu et l'effet de l'abattement fiscal de 10 % ou des tranches d'imposition sur le budget du foyer.
Le taux d'emprunt de la France à dix ans évolue près de 5 %, au plus haut depuis plus de quinze ans. Alors que la Banque centrale européenne se réunit les 28 et 29 octobre, son mécanisme d'aide d'urgence reste soumis à de strictes conditions budgétaires.
L'agence Moody's a maintenu la note souveraine de la France à Aa3 le 23 octobre 2026, tout en conservant une perspective négative. Ce sursis évite une dégradation immédiate, mais reste conditionné au vote du budget 2027.
L'emprunt d'État français à dix ans dépasse 5 %, mais les crédits immobiliers restent entre 3,58 % et 3,70 % fin octobre. Les banques compriment leurs marges et le taux d'usure bloque toute envolée brutale. Les courtiers attendent toutefois un palier à 4 % d'ici décembre.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Le taux d'intérêt de la dette française à dix ans a atteint 4,93 % le 20 octobre 2026, un sommet depuis juillet 2002. Ce renchérissement va se répercuter d'ici trois à six mois sur les barèmes des banques, portant les nouveaux prêts immobiliers au-delà de 4 % au premier trimestre 2027.
Le guichet en ligne pour demander la seconde indemnité carburant de 100 € est ouvert sur impots.gouv.fr. La démarche reste accessible jusqu'au 31 décembre 2026. Les bénéficiaires du printemps reçoivent ce virement automatiquement, tandis que les nouveaux éligibles doivent déposer un dossier.