Zone euro : la demande de crédit immobilier rechute à l'automne
Les banques de la zone euro constatent un net repli des demandes de prêts immobiliers au troisième trimestre, en France comme chez nos voisins. Elles resserrent aussi l'accès au crédit à la consommation et aux prêts aux entreprises. Ce coup de froid conforte un maintien des taux de la BCE ce jeudi.
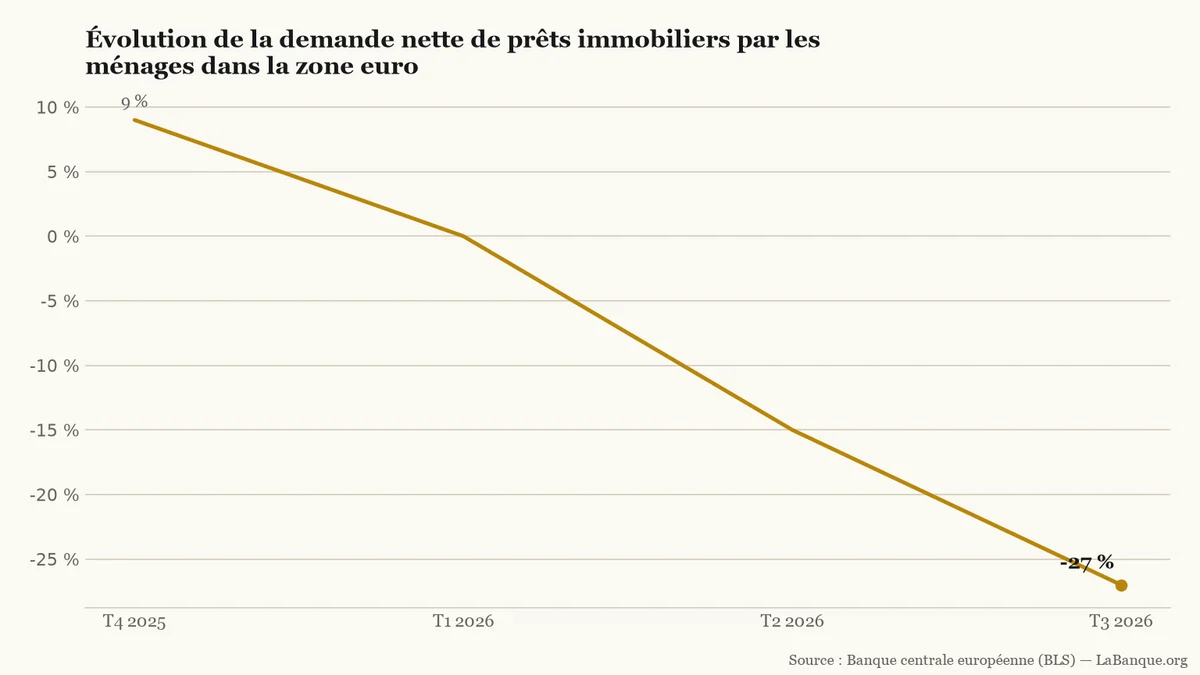
Publiée ce mardi par la Banque centrale européenne (BCE), l'enquête trimestrielle auprès de 159 banques révèle un recul généralisé des demandes de prêt. Dans l'immobilier, le solde net (Écart en points de pourcentage entre la part des banques constatant une hausse (ou un durcissement) et celles signalant une baisse (ou un assouplissement).) des demandes — l'écart entre banques signalant une hausse et une baisse — tombe à -27 % au troisième trimestre. Ce repli dépasse nettement celui du printemps (-15 %) et les prévisions des prêteurs (-12 %).
Solde net des banques de la zone euro signalant une évolution de la demande de prêts immobiliers des ménages (en %).LaBanque.org — données : Banque centrale européenne (BLS)Source
Des banques françaises particulièrement sélectives
En France, la demande de crédit immobilier (Prêt bancaire à long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.) suit la même pente, avec un solde net de -25 % après -13 % au deuxième trimestre. Le niveau élevé des taux d'intérêt (Pourcentage exprimant le coût annuel d'un emprunt pour le débiteur ou la rémunération d'un placement pour l'épargnant.) et le manque de confiance des ménages freinent les projets d'achat. Sur ce segment, les banques n'ont pourtant pas modifié leurs critères d'octroi (Règles internes fixées par une banque (revenus, apport personnel, garanties) pour accepter ou refuser une demande de prêt.) au troisième trimestre (0 % en France comme en zone euro).
La sévérité des banques frappe en revanche la trésorerie des ménages et des entreprises. En zone euro, le solde net de durcissement atteint 14 % pour le crédit à la consommation (Prêt accordé aux particuliers pour financer des biens d'équipement, un véhicule ou un besoin de trésorerie, hors immobilier.) et 9 % pour les prêts aux entreprises. En France, cette rigueur s'accentue : le durcissement net atteint 38 % sur le crédit à la consommation et 27 % pour les entreprises.
Face à cette sélection accrue des dossiers, la proportion de demandes refusées augmente. Du côté des entreprises européennes, la demande de financement repasse dans le rouge (-6 %), après une légère progression au printemps (+3 %).
Un nouveau tour de vis attendu d'ici la fin de l'année
Les emprunteurs ne doivent pas espérer une détente immédiate aux guichets. Pour le quatrième trimestre, les banques de la zone euro prévoient de resserrer leurs critères d'octroi sur le crédit immobilier (+10 % en solde net). Elles anticipent aussi un durcissement supplémentaire de 16 % sur le crédit à la consommation, un niveau inédit depuis fin 2023.
Cette transmission du resserrement monétaire à l'économie réelle valide la politique de Francfort. Pour le Conseil des gouverneurs de la BCE, réuni ce jeudi 29 octobre, ces signaux rendent très probable un statu quo sur les taux directeurs (Taux d'intérêt fixés par la banque centrale pour encadrer le coût auquel les banques commerciales se refinancent.).
Les banques de la zone euro ont nettement durci l'accès au crédit au troisième trimestre 2026, selon la BCE et la Banque de France. En France, ce resserrement frappe d'abord les prêts à la consommation et les PME. Du côté de l'immobilier, la demande des ménages rechute lourdement.
La progression annuelle des prêts aux entreprises de la zone euro se maintient à 4,2 % en septembre 2026. Ce palier masque toutefois un bond des besoins de trésorerie à court terme et un essoufflement du financement de l'investissement. Dans le même temps, les banques durcissent leurs critères d'octroi.
Le taux d'emprunt de la France à dix ans évolue près de 5 %, au plus haut depuis plus de quinze ans. Alors que la Banque centrale européenne se réunit les 28 et 29 octobre, son mécanisme d'aide d'urgence reste soumis à de strictes conditions budgétaires.
Le taux d'intérêt de la dette française à dix ans a atteint 4,93 % le 20 octobre 2026, un sommet depuis juillet 2002. Ce renchérissement va se répercuter d'ici trois à six mois sur les barèmes des banques, portant les nouveaux prêts immobiliers au-delà de 4 % au premier trimestre 2027.
L'emprunt d'État français à dix ans dépasse 5 %, mais les crédits immobiliers restent entre 3,58 % et 3,70 % fin octobre. Les banques compriment leurs marges et le taux d'usure bloque toute envolée brutale. Les courtiers attendent toutefois un palier à 4 % d'ici décembre.
Bpifrance ouvre ce vendredi 23 octobre le guichet en ligne du Prêt Solidarité Commerce. Les commerçants et artisans touchés par les dégradations des 17 et 18 octobre peuvent emprunter de 5 000 à 50 000 € sans intérêts. Ce crédit sur trois ans laisse douze mois avant la première mensualité.