Calculatrice de crédit amortissable
Mensualités, assurance, intérêts et coût total.
Dossier
Comprendre le coût, les délais et les protections d’un crédit à la consommation avant de signer, puis savoir quoi vérifier ou réclamer.

Le crédit à la consommation (La consommation rassemble les achats de biens et services des ménages, du logement à l’alimentation, et les choix de budget qui les accompagnent.) est un prêt qui finance un achat courant ou une somme d’argent disponible, hors immobilier. Il compte parce qu’une mensualité peut engager votre budget pendant des années et que le prix du crédit dépasse ses seuls intérêts.
À retenir

Dans le cadre actuel, le crédit à la consommation couvre en principe les prêts de 200 € à 75 000 €, pour une dépense hors immobilier : équipement, véhicule, travaux, voyage ou trésorerie. Prêt personnel, crédit affecté et crédit renouvelable sont des formes différentes. À compter du 20 novembre 2026, le champ doit notamment s’étendre aux mini-crédits, paiements fractionnés, crédits de moins de trois mois et crédits jusqu’à 100 000 €.
Le prêt personnel met les fonds à votre disposition. Le crédit affecté porte le nom du bien ou du service financé. Cette liaison protège l’achat : La rétractation du crédit affecté entraîne l’annulation du contrat de vente ou de prestation de services. La première mensualité commence à la livraison du bien ou à la fourniture de la prestation.
| Forme de financement | Usage des fonds | Effet de la rétractation |
|---|---|---|
| Prêt personnel | Libre | Le crédit est abandonné |
| Crédit affecté | Bien ou service précisé | La vente ou prestation associée est annulée |

Avant signature, le prêteur remet une fiche d’information précontractuelle : type et montant du crédit, durée, échéancier, montant total dû, coût des frais et TAEG. Vous pouvez demander gratuitement un exemplaire de l’offre.
Le TAEG est le chiffre central : il rassemble les coûts nécessaires pour obtenir le crédit aux conditions annoncées. Le TAEG comprend les intérêts, les frais de dossier, les frais d’intermédiaire et le coût des assurances ou garanties obligatoires. Les frais de compte imposé pour obtenir le prêt y entrent aussi. Pour l’assurance facultative, vérifiez séparément le prix mensuel, les garanties et son caractère facultatif.
Exemple
Exemple illustratif : deux offres financent chacune 10 000 €. La première prévoit 48 mensualités de 248 €, soit 11 904 € ; la seconde 60 mensualités de 230 €, soit 13 800 €. La seconde abaisse la mensualité, allonge le remboursement et coûte ici 1 896 € de plus. Comparez le TAEG, le total dû et la dernière échéance, à montant emprunté identique.
Le TAEG reste sous le taux d’usure, plafond légal fixé chaque trimestre par la Banque de France. Au 1er juillet 2026, les plafonds des crédits de trésorerie aux ménages sont de 23,53 % jusqu’à 3 000 €, 15,67 % au-delà de 3 000 € et jusqu’à 6 000 €, et 8,56 % au-delà de 6 000 €. Ces seuils s’appliquent à cette date et changent avec les publications trimestrielles.

Le prêteur doit maintenir les conditions indiquées sur son offre de prêt pendant une durée minimale de 15 jours calendaires. Après acceptation, le droit de rétractation court pendant 14 jours calendaires. Le formulaire joint au contrat ou le modèle officiel permet de l’exercer ; conservez une preuve datée de l’envoi.
Le déblocage suit un autre calendrier. Pour un crédit ordinaire, le prêteur peut mettre les fonds à disposition après sept jours ouvrables suivant la signature. Pour un crédit affecté, une demande écrite de livraison ou de fourniture immédiate raccourcit la protection : la rétractation expire à la livraison ou à la prestation, avec un minimum de trois jours calendaires.
Étapes

Vous pouvez rembourser tout ou partie du crédit par anticipation. Le prêteur recalcule alors le restant dû en retirant les intérêts des échéances supprimées. Demandez un décompte écrit avant paiement : il permet de vérifier somme, date et indemnité éventuelle.
L’indemnité est plafonnée à 1 % du montant remboursé quand il reste plus d’un an, et à 0,5 % quand il reste moins d’un an. Elle intervient seulement lorsque les remboursements anticipés sur douze mois dépassent 10 000 €. Elle est exclue pour une autorisation de découvert, un remboursement par l’assurance garantissant le crédit ou une période de taux débiteur variable.

Adressez une réclamation écrite au service indiqué au contrat. Joignez offre, fiche, échéancier, relevés utiles et votre question ou calcul. Les réclamations doivent être traitées dans un délai de 2 mois maximum. Le contrat fournit aussi les coordonnées d’un médiateur indépendant ; la médiation est gratuite si le désaccord persiste. Cette démarche organise l’examen du litige, sans annuler à elle seule les échéances prévues.
Info Banque-Assurance ou une association de consommateurs peut vous aider à lire les documents. Après une médiation infructueuse, le prêteur vous informe des possibilités de saisir le tribunal compétent.

Comparez TAEG, montant total dû, durée, nombre et montant des mensualités. À montant emprunté égal, ils montrent le prix et l’effort mensuel.
Son coût y figure lorsqu’elle est obligatoire pour obtenir le crédit ou les conditions annoncées. Le prêteur précise son caractère obligatoire ou facultatif et son coût standard.
Il finance le bien ou le service désigné au contrat. Le prêteur peut demander des justificatifs d’utilisation des fonds.
Vous remboursez les fonds dans les 30 jours suivant l’envoi, avec les intérêts courus entre réception et remboursement ; aucune indemnité supplémentaire ne s’ajoute.
Elle doit être prévue au contrat, reste plafonnée et suppose que le seuil de 10 000 € de remboursements anticipés sur douze mois soit dépassé.
Dès le 20 novembre 2026, payer en trois ou quatre fois ou emprunter moins de 200 € relève du crédit à la consommation. Les acheteurs bénéficient d'un délai légal de rétractation de 14 jours. En contrepartie, les prêteurs doivent vérifier la solvabilité de chaque client avant de valider l'opération.
Le 20 novembre 2026, les crédits sous 200 €, le paiement fractionné d'un prêteur et le découvert entrent dans le crédit à la consommation. Le plafond monte de 75 000 € à 100 000 €. Seule la date de l'offre compte, pas celle de la signature.
Les banques de la zone euro ont nettement durci l'accès au crédit au troisième trimestre 2026, selon la BCE et la Banque de France. En France, ce resserrement frappe d'abord les prêts à la consommation et les PME. Du côté de l'immobilier, la demande des ménages rechute lourdement.
La progression annuelle des prêts aux entreprises de la zone euro se maintient à 4,2 % en septembre 2026. Ce palier masque toutefois un bond des besoins de trésorerie à court terme et un essoufflement du financement de l'investissement. Dans le même temps, les banques durcissent leurs critères d'octroi.
Les banques de la zone euro constatent un net repli des demandes de prêts immobiliers au troisième trimestre, en France comme chez nos voisins. Elles resserrent aussi l'accès au crédit à la consommation et aux prêts aux entreprises. Ce coup de froid conforte un maintien des taux de la BCE ce jeudi.
À partir du 20 novembre 2026, les banques ne pourront plus prélever de minimum forfaitaire d'agios sur les comptes dans le rouge. Sans aucune démarche à accomplir, les clients paieront uniquement les intérêts calculés au centime près selon le montant et la durée réelle de leur découvert.
Selon le baromètre annuel Panorabanques publié le 22 octobre 2026, 43 % des Français ont connu un découvert bancaire sur l'année écoulée. Ces tensions budgétaires précèdent un changement réglementaire important. Dès le 20 novembre 2026, les règles d'octroi vont en effet se durcir pour les facilités de moins de 200 €.
Le taux d'intérêt de la dette française à dix ans a atteint 4,93 % le 20 octobre 2026, un sommet depuis juillet 2002. Ce renchérissement va se répercuter d'ici trois à six mois sur les barèmes des banques, portant les nouveaux prêts immobiliers au-delà de 4 % au premier trimestre 2027.
À partir du 20 novembre 2026, les banques devront évaluer la solvabilité avant toute nouvelle autorisation de découvert. Les autorisations inférieures à 200 € ou remboursables en moins d’un mois seront concernées. Un plafond déjà accordé restera utilisable sans nouvelle demande, tandis que les minima forfaitaires d’agios doivent disparaître.
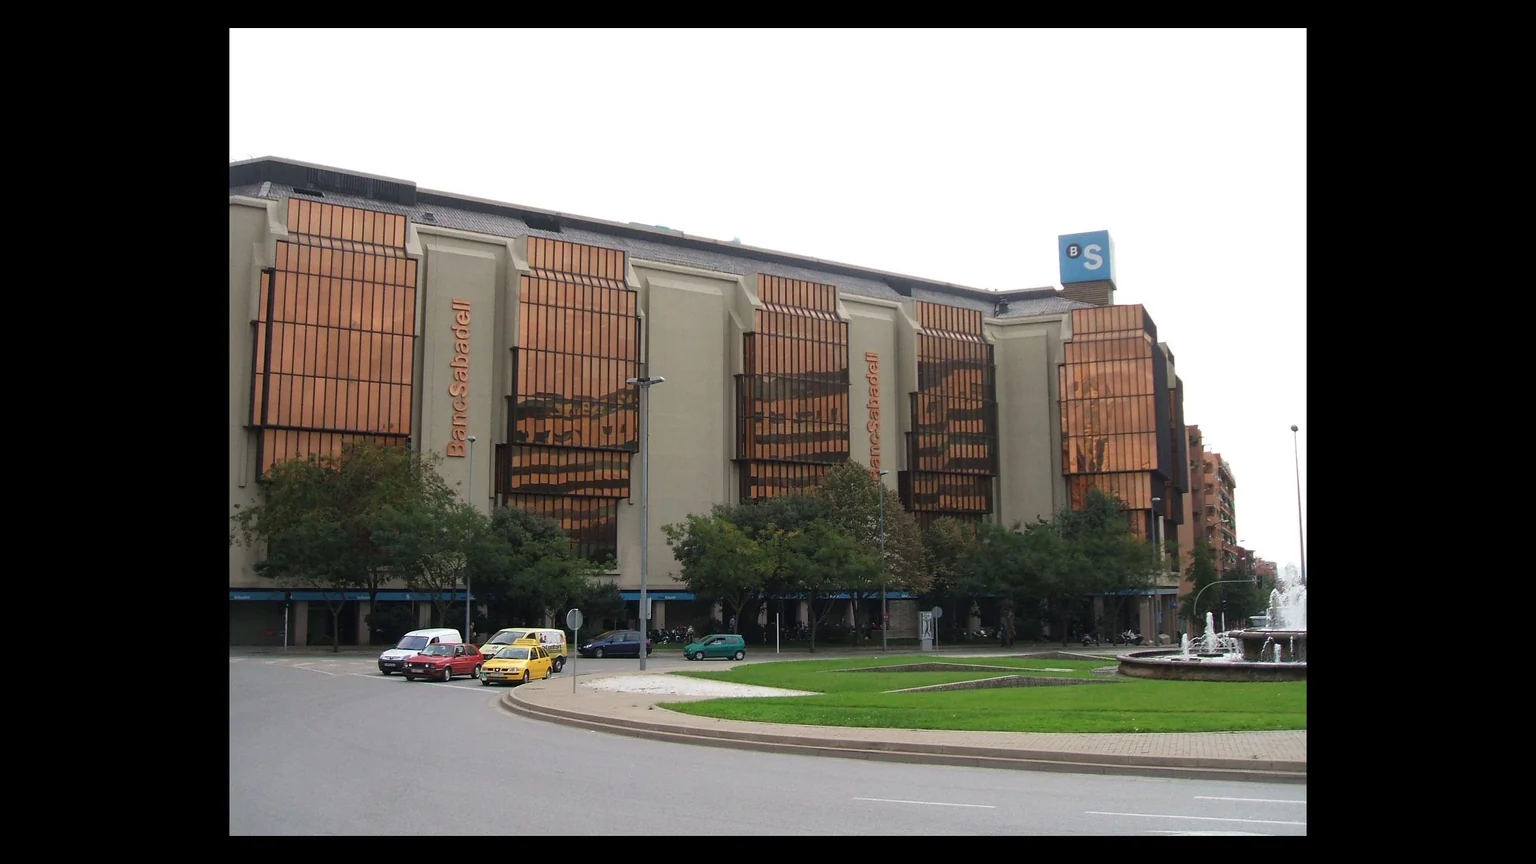
Le groupe bancaire français BPCE a acquis environ 7 % de Banco Sabadell. Cette participation a une valeur de marché estimée à environ 1,2 milliard d’euros, sur la base du cours de clôture de la veille. BPCE vise un siège au conseil et explore quatre domaines de coopération, sans annoncer de prise de contrôle.
La néobanque britannique Revolut atteint 103 milliards d'euros de valorisation et 80 millions de clients à l'automne 2026. L'établissement dépasse désormais des piliers comme Barclays et la Société Générale. Pourtant, son modèle repose sur des usages du quotidien et très peu sur le crédit.
À partir du 20 novembre 2026, les petites autorisations de découvert entreront dans le cadre du crédit à la consommation. La banque devra vérifier la solvabilité de son client, sans que le découvert devienne pour autant un droit.