Taux de l'État à 4,93 % : pourquoi vos crédits vont grimper
Le taux d'intérêt de la dette française à dix ans a atteint 4,93 % le 20 octobre 2026, un sommet depuis juillet 2002. Ce renchérissement va se répercuter d'ici trois à six mois sur les barèmes des banques, portant les nouveaux prêts immobiliers au-delà de 4 % au premier trimestre 2027.
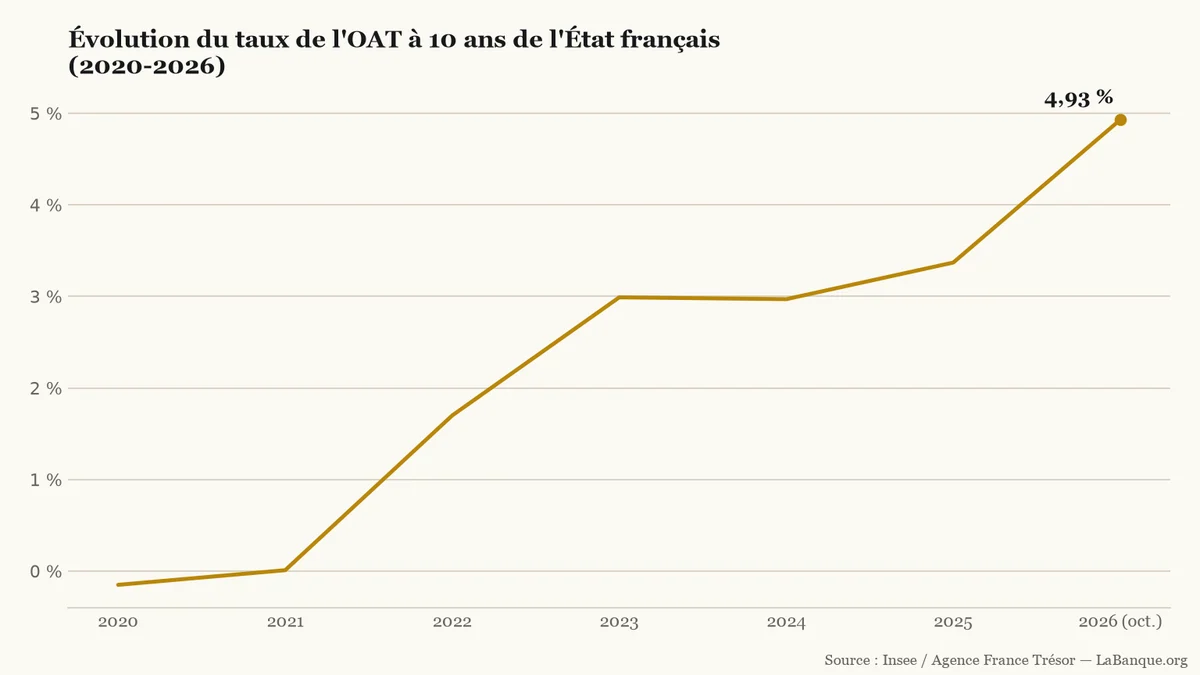
En clôturant à 4,93 % le 20 octobre 2026, l'Obligation assimilable du Trésor (OAT (Obligation assimilable du Trésor : titre d'emprunt à moyen ou long terme émis par l'État français sur les marchés financiers.)) à dix ans dépasse la crise de 2011. Ce taux d'intérêt (Pourcentage rémunérant un prêt d'argent ou un placement sur une période donnée, généralement exprimé sur une base annuelle.) sur la dette publique (Ensemble des emprunts contractés par l'État, les collectivités locales et les organismes de sécurité sociale pour financer leurs déficits.) renchérit immédiatement le coût des emprunts de l'État. Mais l'onde de choc ne s'arrête pas au budget national : « L'impact n'est pas seulement sur les comptes publics, il est dans la vie quotidienne de tous les Français », résume David Amiel, ministre de l'Action et des Comptes publics.
Rendement annuel moyen de l'OAT à 10 ans de 2020 à 2025 et niveau de clôture au 20 octobre 2026 (en %).LaBanque.org — données : Insee / Agence France TrésorSource
Pourquoi la dette publique pèse sur les banques
Les barèmes bancaires suivent l'évolution de la dette de l'État avec un décalage de trois à six mois. Pour financer des prêts à long terme, les banques commerciales empruntent elles-mêmes sur les marchés en payant une marge au-dessus du rendement de l'OAT. Lorsque l'État emprunte à près de 5 %, le prix de revient des futurs crédits bancaires augmente dans les mêmes proportions.
« La crainte est que la quasi-intégralité de la hausse des taux longs souverains se répercute sur les conditions de financement [des acteurs économiques]. Je pense que ça va s'accélérer dès maintenant », prévient Paul Chollet, chef économiste du Crédit Mutuel Arkéa. Entre 2020 et octobre 2026, le rendement à dix ans est passé de -0,15 % à 4,93 %. Sur ces six intervalles, il a connu cinq hausses et un seul repli, entre 2023 (2,99 %) et 2024 (2,97 %).
Cette remontée fragilise aussi les bilans des établissements. Les banques détiennent d'importants stocks d'obligations publiques souscrites par le passé à taux bas, sur lesquelles elles accusent désormais des moins-values latentes (Pertes de valeur théoriques sur des titres financiers en portefeuille tant que ces derniers ne sont pas revendus.). « La hausse des taux induit une baisse de la valeur des obligations publiques existantes, infligeant des pertes aux banques françaises qui en détiennent beaucoup. D'où une forte baisse des cours de leurs actions depuis août », explique Éric Dor, directeur des études économiques à l'IÉSEG.
Combien coûtera un nouveau prêt début 2027 ?
Les nouveaux emprunteurs immobiliers verront leurs taux franchir la barre des 4 % dès le premier trimestre 2027, selon les projections d'Allianz Trade. En août 2026, le taux moyen d'un crédit immobilier (Prêt bancaire de long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.) neuf (hors renégociations) s'établissait à 3,32 % d'après la Banque de France. La production mensuelle atteignait alors 12,2 milliards d'euros, avec des barèmes en vitrine compris entre 3,2 % et 3,5 % à l'automne.
« La reprise attendue depuis 2023-2024 du marché immobilier est tuée dans l'œuf », estime Maxime Darmet, économiste senior chez Allianz Trade. Pour Loïc Cantin, président de la Fédération nationale de l'immobilier (FNAIM), « remonter à 4 % compromettrait la capacité de financement des ménages, car par ailleurs la hausse des salaires est insignifiante, le pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter, après prise en compte de l'évolution des prix et du coût du crédit.) est en diminution, les dépenses alimentaires et énergétiques des ménages augmentent ».
Le crédit à la consommation (Prêt accordé par une banque ou un établissement spécialisé pour financer l'achat de biens d'équipement, un véhicule ou la trésorerie d'un ménage.) suit la même pente pour financer une voiture, des travaux ou l'équipement du foyer. Il affichait un taux moyen de 6,04 % en août 2026, pour une production mensuelle de 5,5 milliards d'euros. Les économistes anticipent désormais des barèmes compris entre 7 % et 7,5 % d'ici la fin du premier trimestre 2027.
Exemple
Prêt immobilier de 200 000 € sur 20 ans : de 3,32 % à 4,00 %, la mensualité passe de 1 142 € à 1 212 € (+70 €) et les intérêts augmentent de 16 790 € (90 870 € contre 74 080 €). À mensualité fixe, le capital empruntable recule à 188 450 € (-11 550 €, soit -5,8 %).
Crédit auto ou travaux de 15 000 € sur 5 ans : de 6,04 % à 7,50 %, la mensualité passe de 290 € à 301 € (+11 €), soit 620 € d'intérêts supplémentaires (3 034 € contre 2 414 €).
Qui échappe à la remontée des barèmes
Les ménages qui remboursent déjà un prêt immobilier ne subissent aucune hausse de mensualité. En France, 99,5 % des crédits à l'habitat sont accordés à taux fixe selon la Banque de France. Cette structure protège les emprunteurs déjà en place et concentre l'effort financier sur les nouveaux acheteurs.
Les candidats à l'achat qui disposent déjà d'une proposition à l'automne 2026 profitent d'un délai de protection. Les banques maintiennent généralement leurs engagements de taux pendant 30 à 60 jours le temps d'instruire le dossier. De plus, la révision trimestrielle du taux de l'usure (Taux maximal légal, révisé chaque trimestre par la Banque de France, au-delà duquel une banque n'a pas le droit d'accorder un prêt.) au 1er janvier 2027 encadrera le rythme de hausse des plafonds légaux.
Des entreprises freinées dans leurs investissements
Pour les entreprises, la contagion financière s'exerce par deux canaux. Les grands groupes qui empruntent sur les marchés obligataires subissent immédiatement la hausse de l'OAT, majorée d'une prime de risque. Ce renchérissement freine aussitôt leurs grands projets d'investissement et d'acquisition.
Les petites et moyennes entreprises (PME), plus dépendantes du crédit bancaire, verront leurs frais financiers augmenter au fil du renouvellement de leurs prêts. Cette charge supplémentaire fragilise leur trésorerie et risque d'alimenter les défaillances d'entreprises à un niveau déjà élevé. L'impact dépendra des arbitrages de la Banque centrale européenne (BCE) et du vote du budget 2027, attendu mi-décembre au Parlement.
Outils utiles
Calculatrice de crédit amortissable — Calculer sa future mensualité et le coût total des intérêts d'un prêt immobilier à 4 % ou d'un prêt personnel à 7,5 %.
Calculateur de taux d’endettement — Vérifier si la hausse des mensualités maintient votre projet sous le plafond d'endettement bancaire de 35 %.
L'Unédic anticipe un déficit net de 600 millions d'euros en 2027 pour l'Assurance chômage. Hors ponction, le régime aurait pourtant dégagé un excédent spontané de 1,4 milliard d'euros. Ce basculement découle du projet de l'État de prélever 2 milliards d'euros sur les cotisations.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Le gouverneur de la Banque de France, Emmanuel Moulin, écarte toute intervention de la Banque centrale européenne pour freiner la hausse des taux d'emprunt français. Malgré un rendement à dix ans proche de 5 %, la réduction du coût de la dette dépend désormais du vote du budget par le Parlement.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
L'agence européenne Scope Ratings a abaissé le 18 septembre 2026 la note de la dette souveraine de la France de AA- à A+. Cette sanction entérine la sortie définitive du club des emprunteurs notés double A. Elle met en lumière une dette publique record et maintient la pression sur les taux de crédit immobilier.
Les travailleurs qui utilisent leur voiture personnelle pour leurs trajets professionnels peuvent demander l'indemnité carburant de 100 € dès le mardi 27 octobre sur impots.gouv.fr. Avec un plafond de ressources relevé à 22 770 € par part, de nouveaux actifs deviennent éligibles jusqu'au 31 décembre.