Crédit immobilier : les taux visent 4 % fin 2026, loin des 5 %
L'emprunt d'État français à dix ans dépasse 5 %, mais les crédits immobiliers restent entre 3,58 % et 3,70 % fin octobre. Les banques compriment leurs marges et le taux d'usure bloque toute envolée brutale. Les courtiers attendent toutefois un palier à 4 % d'ici décembre.
Le seuil de 5 % franchi le 21 octobre 2026 concerne uniquement l'obligation assimilable du Trésor (OAT 10 ans (Emprunt d'État français sur dix ans dont le taux sert de repère aux banques pour évaluer leur coût de financement.)), l'emprunt de l'État français. Ce sommet inédit depuis juillet 2002, avec un pic en séance à 5,14 %, ne s'applique pas aux prêts accordés aux ménages.
Fin octobre 2026, un particulier emprunte en moyenne autour de 3,70 % sur 20 ans. Sur 25 ans, le taux moyen ressort à 3,58 % selon le courtier CAFPI. L'écart dépasse donc 1,3 point de pourcentage en faveur des acheteurs immobiliers.
Cette tension sur la dette publique (Ensemble des emprunts contractés par l'État, les collectivités locales et les organismes de sécurité sociale.) française découle des incertitudes autour du budget 2027 et du plan d'économies gouvernemental de 54 milliards d'euros. Les investisseurs exigent une prime de risque accrue pour prêter à la France. Le spread OAT-Bund (Écart de taux d'intérêt à dix ans entre la France et l'Allemagne, qui mesure le surcoût exigé par les marchés pour prêter à la France.) (l'écart de taux à dix ans avec l'Allemagne) a ainsi doublé en trois mois pour atteindre 170 points de base.
Des banques qui prêtent sous le taux de l'État
Les réseaux bancaires acceptent temporairement de rogner sur leur rentabilité immédiate pour continuer à attirer des acquéreurs. En temps normal, l'OAT 10 ans sert de repère au coût de financement des banques. Elles y ajoutent ensuite leur marge commerciale pour fixer les barèmes de crédit immobilier (Prêt bancaire de long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.).
Cet automne, la hiérarchie habituelle s'inverse. « Aujourd'hui, c'est l'inverse : les taux moyens sur 20 ans sont autour de 3,7 %, soit plus d'un point sous l'OAT. Les banques rognent donc sur leurs marges pour continuer à prêter », explique Julie Bachet, directrice générale du réseau de courtage Vousfinancer.
Pour les banques françaises, le prêt à l'habitat reste un produit d'appel (Offre vendue avec une faible marge par une banque afin d'attirer un client et de lui proposer d'autres services.) indispensable pour conquérir de nouveaux clients. Il permet ensuite d'équiper les ménages en assurances ou en moyens de paiement. Ce choix commercial tient aussi au calendrier bancaire : les réseaux remettent leurs compteurs de production à zéro le 1er novembre pour l'exercice 2027.
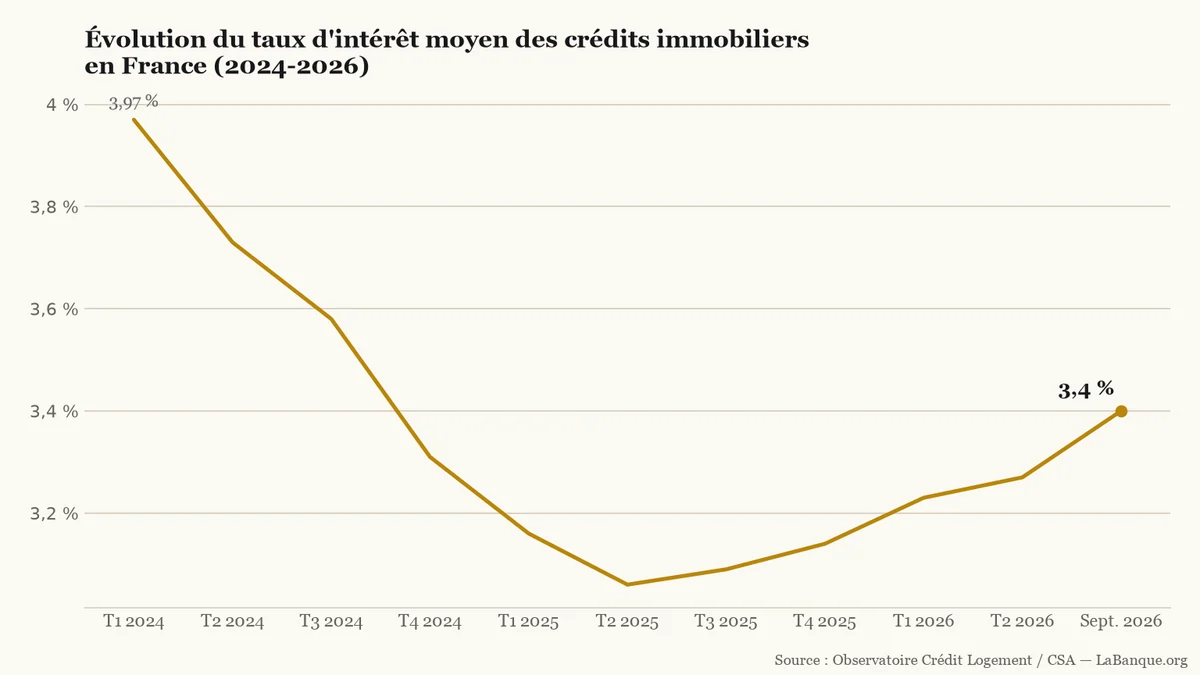
Taux moyen des crédits immobiliers accordés aux particuliers (toutes durées confondues, hors assurance et sûretés). Source : Observatoire Crédit Logement / CSA.LaBanque.org — données : Observatoire Crédit Logement / CSASource
Le bouclier légal du taux d'usure jusqu'en décembre
Un second frein réglementaire bloque tout crédit immobilier à 5 % à court terme : le taux d'usure (Plafond légal tout compris (intérêts, frais et assurance) au-delà duquel une banque a l'interdiction d'accorder un prêt.) fixé par la Banque de France. Ce plafond légal correspond au taux annuel effectif global (TAEG) maximal autorisé. Il additionne le taux d'intérêt (Pourcentage annuel facturé par le prêteur en rémunération du capital avancé à l'emprunteur.) nominal du prêt, l'assurance emprunteur, les frais de dossier et les garanties.
Du 1er octobre au 31 décembre 2026, ce plafond s'établit à 5,40 % pour les prêts à taux fixe de 20 ans et plus. Il est fixé à 4,68 % pour les durées de 10 à moins de 20 ans. Avec un taux brut de 5 %, l'ajout de l'assurance et des frais ferait dépasser ce plafond de 5,40 %. L'offre deviendrait alors illégale.
Selon l'Observatoire Crédit Logement / CSA, le taux moyen toutes durées avait d'abord reculé sur cinq intervalles consécutifs. Il était ainsi revenu de 3,97 % début 2024 à 3,06 % au printemps 2025. La courbe a ensuite enchaîné cinq hausses successives pour atteindre 3,40 % en septembre 2026. Cette remontée reste toutefois encadrée par la révision trimestrielle des plafonds de la Banque de France, dont les prochains seuils seront fixés le 15 décembre 2026 pour le 1er janvier 2027.
Combien coûte une remontée des taux à 4 % ?
Pour un prêt de 250 000 euros sur 25 ans, passer de 3,58 % à 4 % alourdit la mensualité de 57 euros. À remboursement mensuel identique, cette hausse ampute le budget d'achat d'environ 11 000 euros. C'est ce palier de 4 % d'ici décembre 2026 que retiennent désormais les courtiers CAFPI et Vousfinancer sur 20 et 25 ans.
« Les 4 % sur 25 ans nous semblent désormais à notre portée d'ici la fin de l'année, voire difficiles à éviter », estime Julien Langlade, président du courtier CAFPI. Le réseau Vousfinancer évoque même un palier potentiel à 4,5 % au printemps 2027, à l'approche de l'élection présidentielle.
Scénario sur 25 ans (capital de 250 000 €)
Taux fin oct. (3,58 %)
Prévision déc. (4,00 %)
Écart pour l'emprunteur
Mensualité (hors assurance)
1 262,31 €
1 319,59 €
+ 57,28 € / mois
Surcoût d'intérêts sur 25 ans
Base de référence
+ 17 184 €
+ 17 184 € au total
Capacité d'emprunt (mensualité fixe)
250 000 €
239 148 €
- 10 852 € de budget
Cette baisse de capacité d'emprunt pèse sur des ménages qui peinent à compenser le surcoût du crédit par un apport plus élevé. La Fédération nationale de l'immobilier (FNAIM) s'inquiète de ce blocage. « La hausse des salaires est insignifiante, le pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter après prise en compte de l'évolution des prix.) est en diminution, les dépenses alimentaires et énergétiques des ménages augmentent », souligne son président, Loïc Cantin.
Attention
Un taux bancaire affiché n'est contractuellement garanti qu'à l'édition formelle de l'offre de prêt, après acceptation complète du dossier et de l'assurance emprunteur. Tant que cette offre n'est pas émise, les banques peuvent appliquer le barème relevé en vigueur lors de l'instruction finale.
Outils utiles
Calculatrice de crédit amortissable — Permet de simuler sa mensualité et le coût total des intérêts d'un prêt immobilier avec un taux à 3,58 % ou à 4 %.
Calculateur de taux d’endettement — Aide à vérifier si une hausse de mensualité de 57 € maintient le dossier sous le plafond bancaire de 35 % des revenus.
Les ménages français qui remboursent un crédit immobilier doivent encore 140 200 € en moyenne à leur banque. Pour la moitié des emprunteurs, cette dette résiduelle reste toutefois inférieure à 97 400 €. Cet écart tient au poids des gros prêts récents et à l'avancement des remboursements selon l'âge.
Le taux moyen du crédit immobilier atteint 3,49 % en octobre 2026, tandis que plusieurs banques franchissent la barre des 4 % début novembre. Privés de la possibilité d'allonger encore les prêts, les ménages perdent en capacité d'emprunt et les ventes de logements décrochent.
Le 3 novembre, Joachim Nagel, président de la Bundesbank, a jugé qu'une hausse des taux est, en l'état, très probablement nécessaire en décembre. Le 29 octobre, les gouverneurs avaient pourtant maintenu, à l'unanimité, la facilité de dépôt à 2,50 %. La prochaine décision est fixée au 17 décembre.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Le taux d'intérêt de la dette française à dix ans a atteint 4,93 % le 20 octobre 2026, un sommet depuis juillet 2002. Ce renchérissement va se répercuter d'ici trois à six mois sur les barèmes des banques, portant les nouveaux prêts immobiliers au-delà de 4 % au premier trimestre 2027.
Présenté le 4 novembre 2026 en Conseil des ministres, le projet de fin de gestion acte un déficit public de 5,4 % du PIB. Ce résultat s'écarte de la cible initiale de 5,0 %. Pour financer les urgences de fin d'exercice sans alourdir la facture, l'État annule 3,8 milliards d'euros de crédits afin d'en redéployer 3,7 milliards.