Taux français au-delà de 5 % : pourquoi la BCE n'intervient pas
Le taux d'emprunt de la France à dix ans a franchi le seuil des 5 % le 22 octobre 2026, au plus haut depuis juillet 2002. Malgré cette tension, les règles européennes empêchent la Banque centrale européenne de secourir un État soumis à une procédure pour déficit excessif.
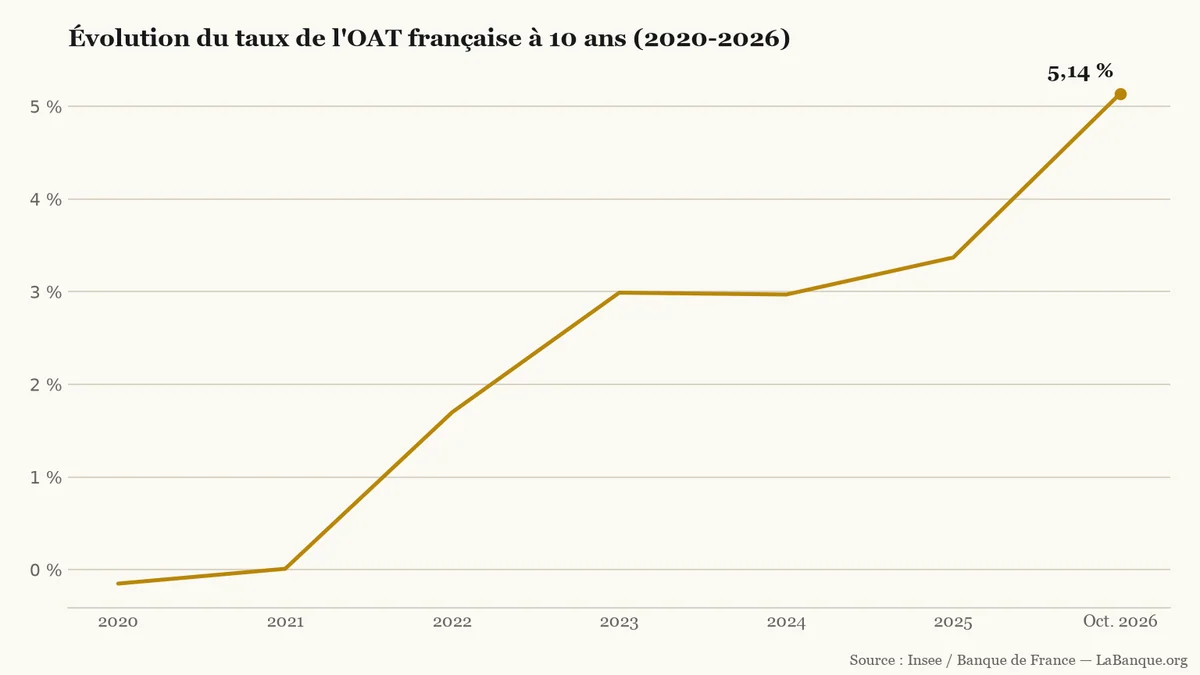
La tension est montée d'un cran sur le marché de la dette publique (Ensemble des emprunts contractés par l'État, les collectivités locales et la Sécurité sociale pour financer leurs déficits cumulés.) européenne. Le 22 octobre 2026, le rendement de l'obligation assimilable du Trésor (OAT (Obligation assimilable du Trésor : titre d'emprunt à moyen ou long terme émis par l'État français sur les marchés financiers.)) à dix ans a touché un pic de 5,14 % en séance. C'est un sommet inédit pour la signature française depuis plus de vingt-quatre ans.
En six ans, les conditions de financement de Paris ont changé d'époque. Le taux d'intérêt (Pourcentage rémunérant un prêteur pour l'argent qu'il avance, ou coût payé par un emprunteur pour se financer.) à dix ans évoluait encore en territoire négatif en 2020, à -0,15 %. Il est remonté à 0,01 % en 2021, puis à 1,7 % en 2022. Sur les six intervalles annuels suivis depuis 2020, la série officielle compte cinq hausses. Seule l'année 2024 a marqué un léger repli à 2,97 %, contre 2,99 % en 2023, avant un rebond à 3,37 % en 2025.
Rendement des emprunts d'État français à 10 ans (OAT), de -0,15 % en 2020 à 5,14 % le 22 octobre 2026. Source : Insee / Banque de France.LaBanque.org — données : Insee / Banque de FranceSource
Un écart de taux au plus haut depuis 2012
Cette poussée ne traduit pas un mouvement généralisé dans la zone euro, mais une défiance ciblée des investisseurs envers Paris. Au même moment, l'Allemagne emprunte à dix ans au taux de 3,44 %. L'écart de rendement avec l'emprunt allemand — le spread (Écart entre le taux d'emprunt de la France et celui de l'Allemagne à 10 ans, mesurant la prime de risque exigée par les investisseurs.) — atteint désormais 170 points de base, soit 1,70 point de pourcentage.
Cette prime de risque retrouve un niveau inédit depuis la crise des dettes souveraines de 2011 et 2012. Avant 2024, cet écart oscillait autour d'une quarantaine de points de base.
Le retrait programmé de la Banque centrale européenne (BCE) amplifie ce mouvement. Depuis l'arrêt complet des réinvestissements liés à ses anciens programmes d'achats, la banque centrale ne rachète plus les titres arrivant à échéance. L'Agence France Trésor doit donc placer toutes ses émissions auprès d'investisseurs privés, qui exigent un rendement supérieur face aux incertitudes budgétaires.
Les verrous juridiques et budgétaires du TPI
Les traités européens et les règles internes de l'institution bloquent tout rachat automatique de titres français. D'abord, l'article 123 du Traité sur le fonctionnement de l'Union européenne interdit formellement le financement monétaire direct (Mécanisme interdit par l'article 123 du Traité européen où la banque centrale créerait de la monnaie pour prêter directement à un État.) des États membres. La BCE n'a jamais le droit de prêter directement au Trésor ni d'acheter ses obligations lors de leur émission initiale.
Ensuite, le bouclier d'urgence créé le 21 juillet 2022 par Francfort reste verrouillé pour Paris. Cet Instrument de protection de la transmission (TPI (Instrument de protection de la transmission : outil de la BCE créé en 2022 pour calmer une hausse injustifiée des taux d'un État.)) permet d'acheter sur le marché secondaire des titres publics d'une durée restante de un à dix ans. Mais son activation est réservée à des mouvements de marché jugés désordonnés et injustifiés par rapport aux fondamentaux économiques.
Pour bénéficier du TPI, un État doit respecter quatre critères cumulatifs, dont la viabilité de sa trajectoire financière et la conformité au cadre budgétaire européen. Or la France affiche une dette publique supérieure à 119 % du produit intérieur brut (PIB) à l'automne 2026. De plus, elle reste visée par une procédure pour déficit excessif ouverte à l'été 2024. Le pays ne remplit donc pas les conditions d'éligibilité fixées par le Conseil des gouverneurs.
L'impasse d'une mise sous tutelle européenne
Les dirigeants monétaires ont publiquement écarté l'hypothèse d'un sauvetage de complaisance. « En ce qui concerne la France, la solution se trouve d'abord et fondamentalement en France, au niveau de la politique budgétaire », a averti la présidente de la BCE, Christine Lagarde, le 18 octobre 2026.
Le gouverneur de la Banque de France, Emmanuel Moulin, a opposé le même refus dès le 24 septembre 2026. Selon lui, « l'idée que la Banque centrale européenne viendrait combler nos déséquilibres ou racheter automatiquement notre dette sans contrepartie relève d'un raisonnement erroné ».
Un autre mécanisme existe depuis 2012 : le programme d'Opérations monétaires sur titres (OMT). Mais son déclenchement impose que l'État concerné sollicite d'abord le Mécanisme européen de stabilité (MES). Ce scénario impliquerait la signature d'un programme de réformes structurelles sous contrôle financier externe, synonyme de mise sous tutelle. À défaut d'aide extérieure, la détente dépend des prochains jalons budgétaires.
Repères
31 octobre 2026 : date limite pour le vote en première lecture du volet recettes du projet de loi de finances pour 2027 à l'Assemblée nationale.
20 novembre 2026 : avis de la Commission européenne sur le plan budgétaire français au titre de la procédure de déficit excessif.
10 décembre 2026 : réunion de politique monétaire du Conseil des gouverneurs de la BCE à Francfort.
31 décembre 2026 : date limite constitutionnelle pour la promulgation de la loi de finances pour 2027.
Une facture lourde pour l'État et les crédits
Sans filet monétaire, la hausse des rendements se répercute directement sur les comptes publics. La charge de la dette (Montant annuel des seuls intérêts payés par l'État et les administrations publiques pour rémunérer leurs créanciers, hors capital.) pour l'ensemble des administrations publiques françaises s'élève à 79,2 milliards d'euros en 2026. Elle est projetée à 91,2 milliards d'euros en 2027. Ce surcoût de 12 milliards d'euros en un an découle du renouvellement des anciens emprunts.
Sur le seul périmètre du budget propre de l'État, les intérêts nets représentent 64,8 milliards d'euros en 2026. L'Agence France Trésor anticipe une facture proche de 72,9 milliards d'euros pour l'exercice 2027.
Cette tension obligataire se transmet enfin au financement de l'économie réelle. Le rendement à dix ans de l'État sert de repère au refinancement des banques commerciales françaises. Sa remontée renchérit les prêts d'investissement accordés aux petites et moyennes entreprises. Elle pèse aussi sur le crédit immobilier (Prêt bancaire à long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.) des particuliers, dont les barèmes repassent entre 5 % et 5,5 %.
Outils utiles
Calculatrice de crédit amortissable — Permet de simuler l'impact d'un taux de crédit immobilier compris entre 5 % et 5,5 % sur vos mensualités et le coût total du prêt.
L'emprunt d'État français à dix ans dépasse 5 %, mais les crédits immobiliers restent entre 3,58 % et 3,70 % fin octobre. Les banques compriment leurs marges et le taux d'usure bloque toute envolée brutale. Les courtiers attendent toutefois un palier à 4 % d'ici décembre.
L'agence de notation Moody's publie ce vendredi 23 octobre 2026 au soir sa révision de la note souveraine de la France, aujourd'hui fixée à Aa3. Un abaissement d'un cran alignerait son évaluation sur celles de Standard & Poor's et de Fitch. Dans le même temps, les taux d'emprunt de l'État dépassent déjà 5 %.
Le taux d'emprunt de l'État français à dix ans a franchi le seuil des 5 %, une première depuis juillet 2002. Cette tension renchérit le financement du budget 2027 et pousse déjà les taux des crédits immobiliers sur vingt ans jusqu'à 5,10 %.
Barclays a publié jeudi 22 octobre un bénéfice avant impôts en hausse de 12 % au troisième trimestre, à 2,32 milliards de livres. Portée par le courtage en bourse, la banque britannique lance un nouveau rachat d'actions de 500 millions de livres pour ses actionnaires.
Tombée à 1,1 % en août 2026 en zone euro, l'inflation alimentaire a touché son point bas. La Banque centrale européenne prévoit un rebond des prix en rayon jusqu'à 3,4 % en 2027, tiré par l'énergie et la sécheresse estivale.
Au moins 3 000 commerces ont été vandalisés lors du week-end des 17 et 18 octobre. Dès le mardi 20 octobre, le gouvernement déclenche un plan d'urgence financière. Les salariés bénéficieront d'un chômage partiel pris en charge à 100 %, couplé à des aides de trésorerie.