Dette de la France : Scope Ratings abaisse la note à A+
L'agence européenne Scope Ratings a abaissé le 18 septembre 2026 la note de la dette souveraine de la France de AA- à A+. Cette sanction entérine la sortie définitive du club des emprunteurs notés double A. Elle met en lumière une dette publique record et maintient la pression sur les taux de crédit immobilier.
Par sa décision annoncée le 18 septembre 2026 depuis Berlin, Scope Ratings rétrograde la note souveraine (Évaluation financière mesurant la solvabilité d'un État et déterminant les taux d'intérêt auxquels il emprunte.) de la France de AA- à A+. L'agence européenne rejoint Standard & Poor's et Fitch Ratings, qui avaient déjà acté ce palier. Avec cette décision, l'État français ne compte plus aucun double A auprès des agences ayant actualisé son dossier cette année. Seule l'agence Moody's maintient encore sa note Aa3 sous perspective négative.
L'agence berlinoise a toutefois relevé sa perspective de négative à stable. Cette appréciation écarte une nouvelle baisse immédiate à un horizon de 12 à 18 mois. En parallèle, la note à court terme de la France reste confirmée au palier d'excellence S-1+.
Contrairement à de simples cabinets d'analyse, Scope Ratings dispose d'un statut stratégique. La Banque centrale européenne (BCE) l'a intégrée en novembre 2023 à son cadre d'évaluation du crédit, le cadre ECAF (Dispositif réglementaire de la BCE fixant les notations admises pour garantir les prêts accordés aux banques.). Ses notations possèdent ainsi une valeur légale directe pour apprécier la solidité des garanties bancaires de l'Eurosystème.
Un endettement record à 3 536 milliards d'euros
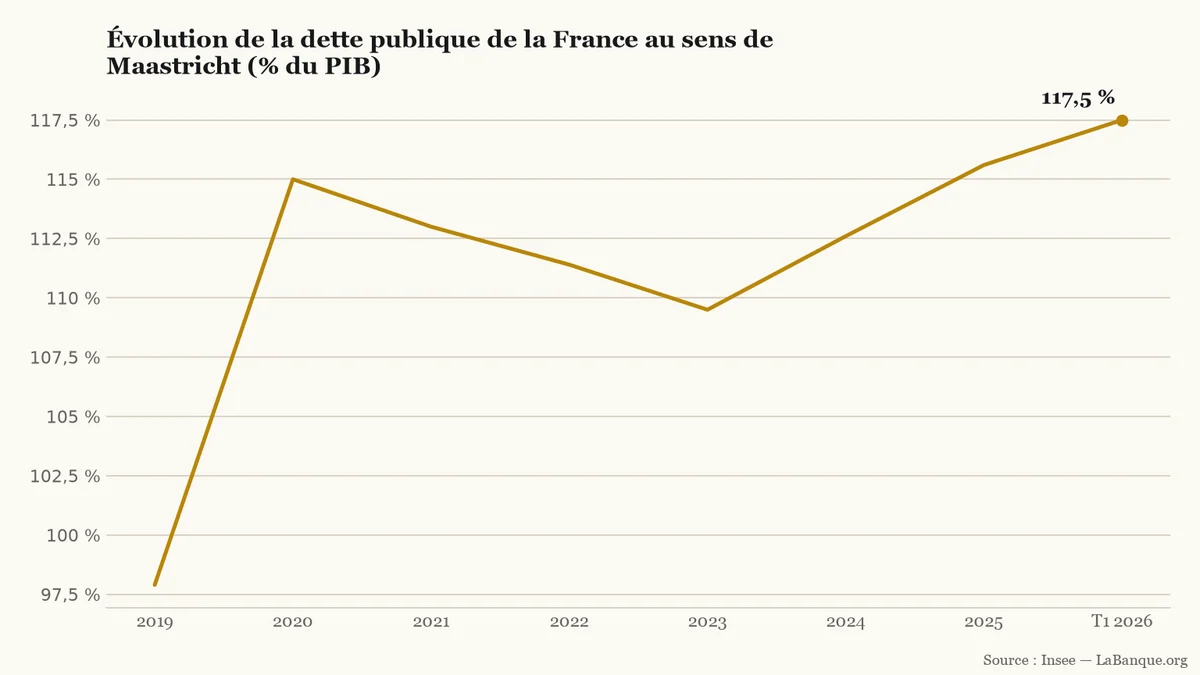
Ce déclassement sanctionne la dérive continue des finances publiques. Selon l'Insee, la dette publique (Ensemble des emprunts contractés par l'État et les administrations publiques pour financer leurs déficits cumulés.) au sens de Maastricht a atteint 3 536,1 milliards d'euros au premier trimestre 2026. Ce volume représente 117,5 % du produit intérieur brut (PIB), contre 97,9 % fin 2019 et 115,7 % fin 2025. La dette nette s'établit quant à elle à 3 301,1 milliards d'euros, soit 109,7 % du PIB.
Dette publique au sens de Maastricht en pourcentage du PIB. Source : Insee.LaBanque.org — données : InseeSource
Pour motiver sa décision, Scope Ratings pointe des déficits budgétaires toujours élevés. Le déficit effectif est attendu à 5,4 % du PIB en 2026. Selon l'agence, « la détérioration persistante des perspectives budgétaires, avec une hausse de la dette publique et des déficits toujours élevés, justifie la dégradation ». L'agence rappelle d'ailleurs que la France ne parvient plus à résorber son déficit primaire (Solde budgétaire des administrations calculé avant prise en compte du paiement des intérêts de la dette.), sans excédent hors intérêts depuis plus de 25 ans.
Sans consolidation budgétaire majeure, Scope projette que la dette atteindra 129 % du PIB en 2031. L'agence chiffre à au moins 100 milliards d'euros les mesures pérennes requises pour stabiliser la trajectoire financière. Le Premier ministre Sébastien Lecornu a dévoilé le 17 septembre 2026 un budget 2027 prévoyant 54 milliards d'euros d'économies, sans recourir au 49.3. Mais l'agence craint que la fragmentation politique née de la dissolution de 2024 n'entrave ce redressement jusqu'à la présidentielle de 2027.
Une tension durable sur l'OAT et le spread
Sur les marchés obligataires, cette annonce a ravivé des tensions tangibles. Le rendement de l'OAT (Obligation assimilable du Trésor émise par l'État français pour emprunter à moyen et long terme sur les marchés.) à dix ans (l'obligation assimilable du Trésor) s'est hissé à 4,50 % mi-septembre 2026. Il s'agit de son plus haut niveau depuis 2008. Ce taux a progressé d'environ 25 % depuis janvier 2026, où le rendement souverain tournait autour de 3,6 %.
Dans le même temps, l'écart de taux avec le Bund allemand, le spread (Écart de rendement entre le taux d'emprunt de la France et celui de l'Allemagne, mesurant la prime de risque.), a atteint 105 points de base. Ce niveau correspond à un différentiel de 1,05 point de pourcentage. Le franchissement de la barre des 100 points constitue une première depuis la crise des dettes souveraines de 2012. Cet écart mesure la prime de risque réclamée par les créanciers pour prêter à Paris plutôt qu'à Berlin.
Cette poussée des taux d'intérêt (Pourcentage appliqué au capital prêté ou emprunté, rémunérant le créancier pour le risque et l'immobilisation de ses fonds.) alourdit directement le coût des emprunts publics. Scope Ratings prévoit que la charge nette d'intérêts grimpera de 2,0 % du PIB en 2025 à 3,6 % d'ici 2031. À cette date, la charge de la dette (Montant annuel des seuls intérêts versés par l'État pour rémunérer ses emprunts passés.) absorbera 6,7 % des recettes de l'État, contre 3,8 % auparavant. Le service de la dette engloutira ainsi plus d'un euro sur quinze collecté par la puissance publique.
Pour amortir ce renchérissement, la France s'appuie sur une maturité moyenne de sa dette négociable de 8,5 ans. Cet étalement protège le Trésor contre une répercussion immédiate des taux de marché sur l'ensemble du stock obligataire.
Quel impact direct sur vos crédits et vos impôts ?
Pour les ménages, cette dégradation ne modifie pas les crédits à taux fixe déjà souscrits. En revanche, elle maintient un plancher élevé sur le crédit immobilier (Prêt bancaire à long terme accordé à un particulier pour financer l'achat ou la rénovation d'un logement.). Le rendement de l'OAT à dix ans sert de référence sans risque aux banques pour fixer leurs conditions de prêt.
En intégrant leurs marges et le coût du risque, les banques fixent les barèmes sur 20 ans entre 3,80 % et 4,20 %. Les candidats à l'emprunt ne doivent donc pas espérer de repli sensible des taux de prêt à court terme.
Pour les contribuables, la facture des emprunts publics réduit directement les marges de manœuvre budgétaires. Une hausse durable de 100 points de base sur les émissions renchérit les intérêts de 3,5 milliards d'euros dès la première année. Ce surcoût annuel dépasse 10 milliards d'euros après trois à quatre ans de refinancement. Face aux 54 milliards d'euros d'économies prévus en 2027, l'exécutif devra opérer des arbitrages serrés sur les services publics. Tout allègement fiscal généralisé s'avère exclu.
Outils utiles
Calculatrice de crédit amortissable — Simuler l'impact du maintien de taux d'intérêt élevés sur les mensualités et le coût total d'un emprunt immobilier.
Les ménages français qui remboursent un crédit immobilier doivent encore 140 200 € en moyenne à leur banque. Pour la moitié des emprunteurs, cette dette résiduelle reste toutefois inférieure à 97 400 €. Cet écart tient au poids des gros prêts récents et à l'avancement des remboursements selon l'âge.
Le taux moyen du crédit immobilier atteint 3,49 % en octobre 2026, tandis que plusieurs banques franchissent la barre des 4 % début novembre. Privés de la possibilité d'allonger encore les prêts, les ménages perdent en capacité d'emprunt et les ventes de logements décrochent.
Le 3 novembre, Joachim Nagel, président de la Bundesbank, a jugé qu'une hausse des taux est, en l'état, très probablement nécessaire en décembre. Le 29 octobre, les gouverneurs avaient pourtant maintenu, à l'unanimité, la facilité de dépôt à 2,50 %. La prochaine décision est fixée au 17 décembre.
Réunie ce jeudi 29 octobre 2026, la Banque centrale européenne s'oriente vers un maintien de son taux de dépôt à 2,50 % malgré une inflation à 3,8 %. En France, le rendement de l'emprunt d'État frôle 5 %, ce qui durcit le crédit sans attendre de hausse officielle.
Le taux d'emprunt de la France à dix ans évolue près de 5 %, au plus haut depuis plus de quinze ans. Alors que la Banque centrale européenne se réunit les 28 et 29 octobre, son mécanisme d'aide d'urgence reste soumis à de strictes conditions budgétaires.
L'emprunt d'État français à dix ans dépasse 5 %, mais les crédits immobiliers restent entre 3,58 % et 3,70 % fin octobre. Les banques compriment leurs marges et le taux d'usure bloque toute envolée brutale. Les courtiers attendent toutefois un palier à 4 % d'ici décembre.