Crédit immobilier : les taux repartent à la hausse en septembre
Les taux des crédits immobiliers remontent dans les barèmes de septembre. Sur vingt ans, les moyennes observées vont de 3,43 % à 3,54 % selon les courtiers ; un retour vers 4 % reste un scénario, pas un taux déjà appliqué.
Après une période stable en juin et juillet, CAFPI indique que les barèmes bancaires sont repartis à la hausse depuis la mi-août. Le courtier affiche en septembre un taux moyen obtenu de 3,43 % sur vingt ans, hors assurance, pour les dossiers qu’il accompagne.
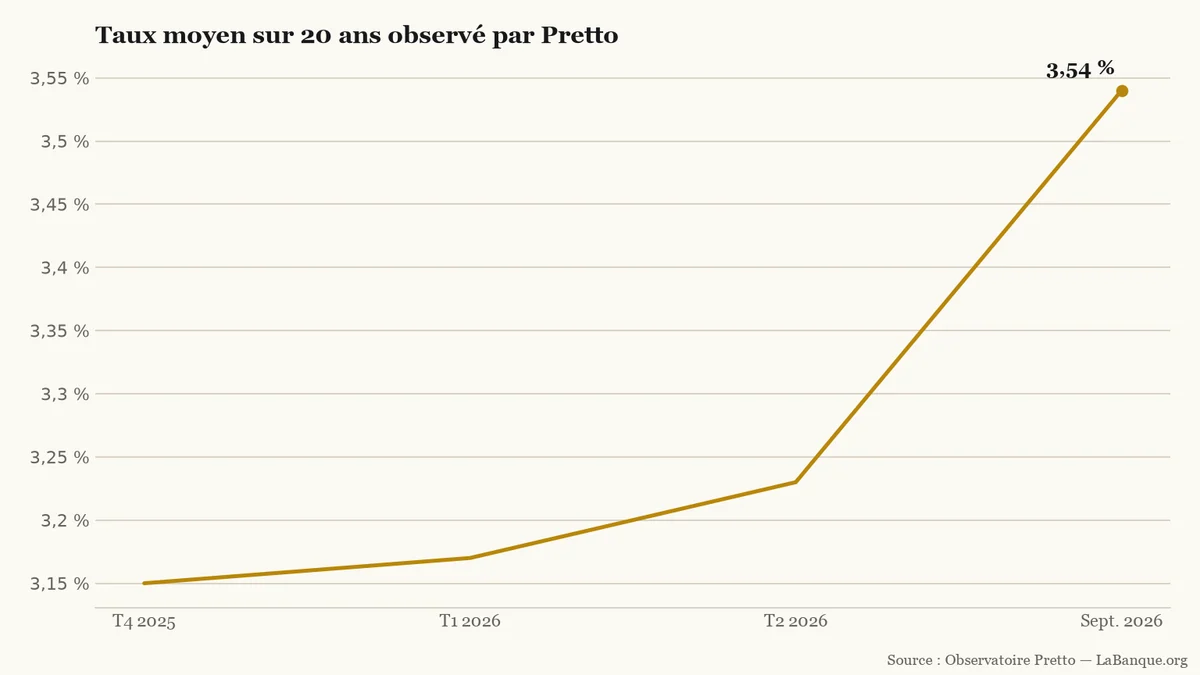
Pretto constate le même mouvement, avec 3,54 % en moyenne sur vingt ans tous profils confondus. Dans sa série, ce taux gagne 0,12 point par rapport à août. Ces repères ne décrivent pas un taux unique : les deux courtiers ne suivent ni les mêmes clients ni les mêmes dossiers.
Après trois hausses successives, le taux moyen observé sur vingt ans atteint 3,54 % en septembre 2026.LaBanque.org — données : Observatoire PrettoSource
La statistique publique est publiée plus tard. Le dernier chiffre disponible pour la France, en juin, est de 3,27 % pour les nouveaux crédits à l’habitat hors renégociations, toutes durées confondues. Il ne peut donc pas être comparé directement aux barèmes de septembre sur vingt ans.
Le seuil de 4 % reste une hypothèse
Le rendement du TEC 10 (Rendement de marché d’une obligation d’État française théorique à dix ans ; il sert de repère mais n’est pas un taux de crédit immobilier.) français a atteint 4,24 % le 2 septembre. Ce taux de marché peut renchérir le financement à long terme des banques, mais il ne se transforme pas automatiquement en taux de crédit immobilier (Le crédit immobilier est un prêt destiné à financer l'achat, la construction ou certains travaux d'un bien immobilier, remboursé selon un échéancier.) : la durée du prêt, le profil de l’emprunteur et la concurrence (La concurrence organise la rivalité entre entreprises pour attirer les clients par les prix, la qualité, le choix et l’innovation.) entre banques interviennent aussi.
Les banques de la zone euro ont signalé un durcissement net de leurs critères de prêts au logement au deuxième trimestre et anticipaient un nouveau resserrement au troisième. Dans ce contexte, Meilleurtaux envisage, selon une analyse rapportée par MoneyVox, une hausse possible de 30 à 50 points de base d’ici la fin de l’année. Les taux moyens sur vingt ans pourraient alors se situer entre 3,7 % et 4 %.
Ce niveau n’est toutefois pas acquis. Il s’agit d’une projection conditionnelle, alors que les offres varient déjà selon les établissements et les dossiers. Une hausse des nouveaux barèmes ne modifie pas la mensualité d’un prêt immobilier à taux fixe déjà signé.
Le taux moyen des crédits immobiliers atteint 3,40 % en septembre 2026, selon l'Observatoire Crédit Logement/CSA. En octobre, les offres moyennes relevées sur 20 ans montent jusqu'à 3,79 % hors assurance avant négociation. Pour contenir la mensualité, près d'un acheteur sur deux emprunte désormais sur 25 ans.
Le projet de loi de finances pour 2027 indexe le barème de l'impôt sur l'inflation et ouvre un guichet temporaire pour les dons familiaux. En contrepartie, le texte rabote l'abattement des retraités aisés et durcit la fiscalité de certains revenus de remplacement.
Le gouverneur slovène Primož Dolenc n'exclut pas de nouvelles hausses de taux face au rebond de l'inflation à 3,8 %. Ce membre du Conseil des gouverneurs de la BCE a rappelé le 8 octobre 2026 que rien n'était acté. Cette perspective prolonge la pression sur le crédit immobilier tout en soutenant l'épargne bancaire.
Le projet de loi de finances pour 2027 propose d'ouvrir le prêt à taux zéro aux ménages accueillant un jeune enfant. La mesure permettrait aux familles déjà propriétaires d'accéder au dispositif sans condition de première acquisition, sous réserve de respecter les plafonds de revenus.
Le projet de budget 2027 créerait une exception aux règles du prêt à taux zéro (PTZ) pour les familles qui s’agrandissent. Des ménages ayant déjà bénéficié d’un PTZ pourraient aussi y accéder une fois, sous conditions de ressources, mais le montant et l’entrée en vigueur restent inconnus.
Le Conseil des prélèvements obligatoires analyse l'efficacité des réductions et crédits d'impôt. Si le plafond légal s'établit à 10 000 euros par an, près de 200 foyers très aisés ont économisé en moyenne 219 600 euros en 2024 grâce à des niches exclues de ce verrou.