L'Allemagne prépare une réforme de l'impôt sur le revenu
Le gouvernement allemand a adopté un projet de réforme de l'impôt sur le revenu, encore soumis au Parlement. Il prévoit des allègements à partir de 2027 et une tranche marginale de 47 % au-delà de 280 000 € de revenu imposable.
Le conseil des ministres fédéral allemand a adopté, le 2 septembre, un projet de réforme de l'impôt sur le revenu pour 2027. Le Bundestag et le Bundesrat doivent encore l'examiner. Les premières mesures sont prévues le 1er janvier 2027, à condition que le texte soit adopté définitivement.
Le minimum exonéré passerait à 12 564 € en 2027, puis à 12 900 € en 2028. La tranche à 42 % commencerait à 70 601 € de revenu imposable annuel. Le taux de 45 % s'appliquerait dès 250 000 €, puis une tranche à 47 % serait créée au-delà de 280 000 €. Ce taux marginal (Taux appliqué seulement à la dernière tranche de revenu, et non à l'ensemble du revenu.) ne concernerait que la fraction du revenu qui dépasse ce seuil.
Des baisses d'impôt financées par des hausses ciblées
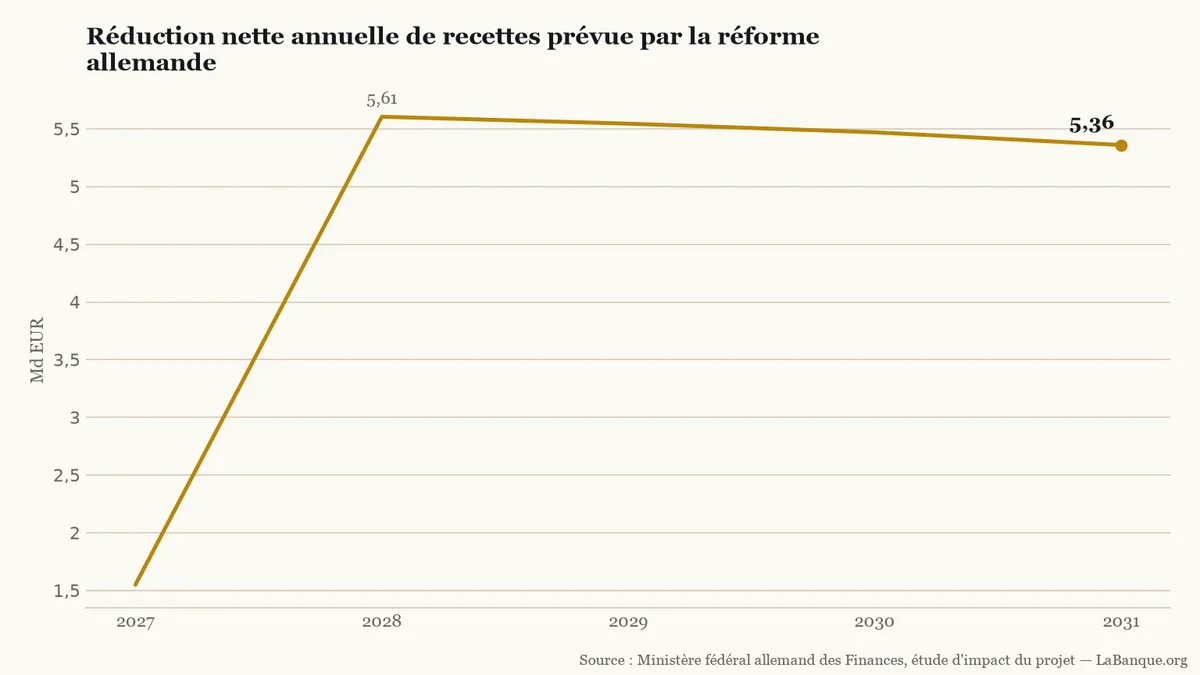
Le gouvernement allemand annonce environ 10 Md€ d'allègements annuels, pleinement effectifs à partir de 2028. L'étude d'impact chiffre les moins-recettes nettes du projet à 1,55 Md€ en 2027. Elles atteindraient 5,605 Md€ en 2028, une fois les mesures de financement intégrées. Les deux montants ne désignent donc pas le même agrégat.
Les moins-recettes nettes annuelles prévues, après financement, s'élèvent à 1,55 Md€ en 2027, 5,605 Md€ en 2028, 5,545 Md€ en 2029, 5,47 Md€ en 2030 et 5,36 Md€ en 2031 : une hausse, puis trois baisses.LaBanque.org — données : Ministère fédéral allemand des Finances, étude d'impact du projetSource
Après 2028, les moins-recettes nettes reculeraient légèrement chaque année pour atteindre 5,36 Md€ en 2031. Le texte relèverait aussi la taxe forfaitaire sur les mini-jobs de 2 % à 5 %. Il réduirait l'avantage fiscal des travaux à domicile de 20 % à 15 %, avec un plafond ramené de 1 200 € à 900 €.
Les familles avec enfants figurent parmi les bénéficiaires annoncés. L'allocation familiale passerait de 259 € par mois et par enfant à 267 € en 2027, puis à 272 € en 2028. Le gain effectif dépendrait toutefois du revenu imposable, de la composition du foyer et des déductions applicables.
Les notaires proposent de réduire de moitié certains droits de donation. La mesure n'est pas en vigueur et devrait passer par la loi. Elle viserait des transmissions précises, sous conditions d'âge, de forme et de montant.
La taxe sur les transactions financières est bien en vigueur à 0,4 % sur certains achats d’actions françaises. La Cour des comptes constate qu’elle rapporte 2,5 milliards d’euros en 2025, mais régule peu les marchés. Pour un particulier, elle s’ajoute aux frais du courtier lors d’un achat taxable.
Les notaires proposent de diviser par deux les droits de donation sur les transmissions familiales. Cette proposition ne modifie pas les règles fiscales actuelles et n’a pas de date d’application.