Les taux d’État remontent : quel effet sur les crédits ?
Les rendements des obligations d’État françaises et japonaises ont progressé. Cela ne modifie pas la mensualité d’un crédit immobilier à taux fixe déjà signé. La hausse peut toutefois peser, avec le temps, sur les nouvelles offres de prêt et sur le coût de la dette publique.
La hausse est nette en France et historique au Japon
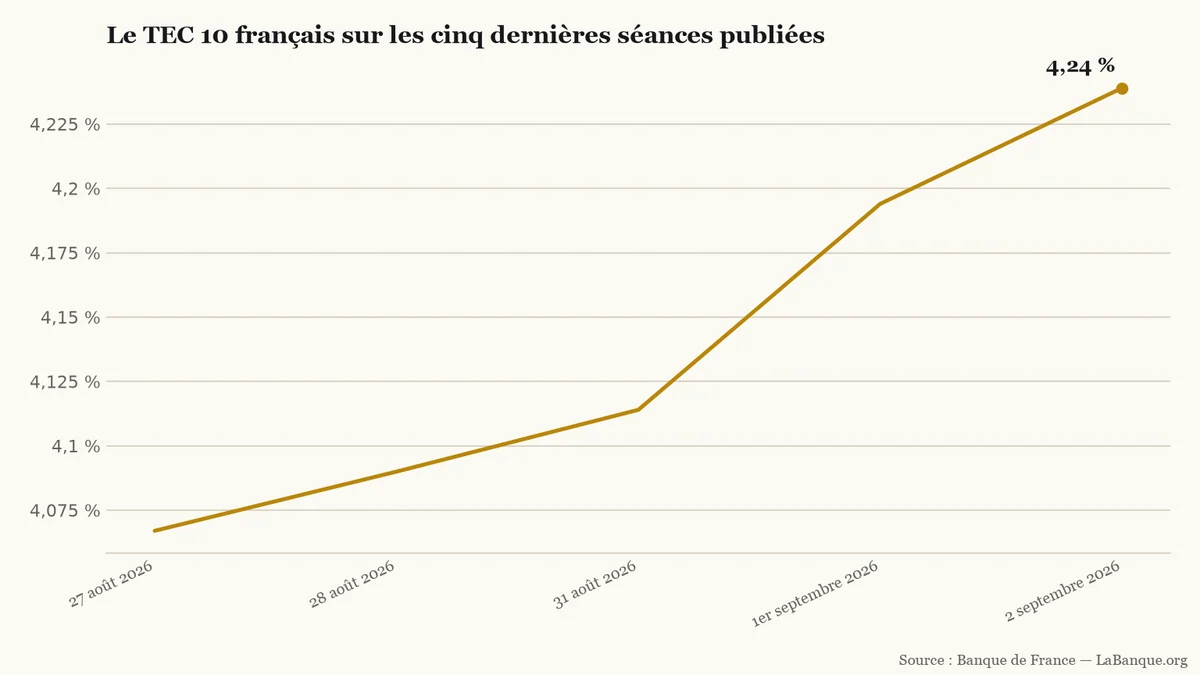
Le taux de référence français à dix ans, le TEC 10 (Indice français représentant le rendement théorique d’un emprunt d’État à échéance constante de dix ans.), a atteint 4,2390 % le 2 septembre. Il s’établissait à 4,0670 % le 27 août. Sur les cinq dernières séances publiées, il a donc gagné 0,172 point. La remontée a été continue lors des quatre intervalles observés.
Le rendement de référence français à dix ans a progressé lors de chacune des quatre transitions observées.LaBanque.org — données : Banque de FranceSource
Au Japon, le seuil franchi est plus marquant. Le rendement de l’obligation d’État de référence à dix ans a touché 3,000 % le 1er septembre. C’est un niveau inédit depuis 1996, selon Kyodo News. L’adjudication officielle du même jour a abouti à un rendement moyen de 2,995 %. Le rendement au prix limite a atteint 3,011 %.
Le mouvement dépasse ces deux pays. Aux États-Unis, le rendement des obligations (Titres de dette : l'investisseur prête à un émetteur, qui verse des intérêts et rembourse à l'échéance.) du Trésor à dix ans était de 4,75 % au 31 août, contre 4,64 % le 25 août. À trente ans, il est passé de 5,17 % à 5,25 % sur la même période.
Un rendement de marché n’est pas un taux directeur
Le rendement obligataire (Taux demandé par le marché pour prêter à un État ou une entreprise en achetant une obligation.) est le taux demandé par les investisseurs pour prêter à un État en achetant ses obligations. Il augmente lorsque le prix de ces titres baisse. Ce n’est ni un taux fixé par une banque centrale, ni le taux appliqué directement à un crédit immobilier (Le crédit immobilier est un prêt destiné à financer l'achat, la construction ou certains travaux d'un bien immobilier, remboursé selon un échéancier.).
La comparaison française rend cette différence visible. Le TEC 10 représente le rendement théorique d’un emprunt d’État à dix ans. Il était à 4,2390 % le 2 septembre. Le taux des opérations principales de refinancement de la Banque centrale européenne (BCE) restait, lui, à 2,40 % depuis le 23 juillet.
L’écart reflète les anticipations des marchés sur les taux et l’inflation. Il intègre aussi la rémunération demandée pour prêter longtemps. La hausse du TEC 10 ne correspond donc pas à une décision de la BCE d’augmenter ses taux.
Quel effet pour un crédit immobilier déjà signé ?
Pour un emprunteur qui a déjà signé un prêt immobilier à taux fixe, la variation du TEC 10 ne change pas la mensualité. En mai, 99,0 % des nouveaux prêts à l’habitat étaient à taux fixe en France, selon la Banque de France.
L’effet éventuel se joue sur les nouveaux crédits. Les banques peuvent répercuter, avec le temps, un coût de financement plus élevé dans leurs offres. Cette transmission n’est ni automatique ni immédiate. Le taux moyen des nouveaux crédits à l’habitat, hors renégociations, était de 3,21 % en mai.
La Banque de France doit publier le 7 septembre ses statistiques sur les crédits aux particuliers pour juillet. Cet indicateur sera plus utile que l’évolution d’une seule séance pour suivre les nouvelles offres. Pour un projet d’achat, le taux proposé par la banque reste le repère concret.
La dette publique se refinance progressivement
La hausse ne s’applique pas d’un coup à toute la dette existante de l’État. Elle pèse progressivement sur les titres nouvellement émis et sur ceux qui doivent être refinancés. Les obligations arrivées à échéance sont remplacées au taux exigé par le marché au moment de leur émission. Les titres déjà en circulation continuent, eux, de porter le taux auquel ils ont été émis.
La dette publique (Ensemble des emprunts des administrations publiques. La dette négociable de l'État en constitue une partie.) française au sens de Maastricht atteignait 3 536,1 milliards d’euros à la fin du premier trimestre 2026. Elle représentait 117,5 % du produit intérieur brut. Le budget 2026 prévoyait déjà une charge de la dette de 58,0 milliards d’euros, soit 7,2 milliards de plus que la prévision révisée pour 2025.
Cette prévision repose sur des hypothèses de financement, de taux et d’inflation. Le coût final dépendra donc des émissions de l’année, et non d’une seule séance de marché.
Outils utiles
Calculatrice de crédit amortissable — Il permet d’estimer la mensualité et le coût total d’un nouveau crédit selon le taux proposé par la banque.
Le taux moyen des crédits immobiliers atteint 3,40 % en septembre 2026, selon l'Observatoire Crédit Logement/CSA. En octobre, les offres moyennes relevées sur 20 ans montent jusqu'à 3,79 % hors assurance avant négociation. Pour contenir la mensualité, près d'un acheteur sur deux emprunte désormais sur 25 ans.
Le projet de loi de finances pour 2027 indexe le barème de l'impôt sur l'inflation et ouvre un guichet temporaire pour les dons familiaux. En contrepartie, le texte rabote l'abattement des retraités aisés et durcit la fiscalité de certains revenus de remplacement.
Le gouverneur slovène Primož Dolenc n'exclut pas de nouvelles hausses de taux face au rebond de l'inflation à 3,8 %. Ce membre du Conseil des gouverneurs de la BCE a rappelé le 8 octobre 2026 que rien n'était acté. Cette perspective prolonge la pression sur le crédit immobilier tout en soutenant l'épargne bancaire.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Le taux d'emprunt de la France à dix ans atteint 4,85 % début octobre 2026, sous la pression des investisseurs. Cette hausse alourdit la charge de la dette et contraint les finances publiques sans provoquer de crise immédiate.
Emmanuel Moulin avertit que la hausse des taux peut alourdir les finances publiques françaises. Le projet de budget 2027 prévoit une charge d’intérêts de 91,2 milliards d’euros, contre 79,2 milliards en 2026. La demande reste toutefois supérieure à l’offre lors des émissions.