Dette française : ce que recouvre la proposition de Mélenchon
Jean-Luc Mélenchon propose de demander à l'Union européenne de transformer une part de la dette détenue par la BCE en dette perpétuelle à taux nul. La formule d'une annulation de 18 % dépend du périmètre retenu. Une décision française seule ne suffirait pas.
Le chiffre de 18 % ne décrit pas toute la dette publique
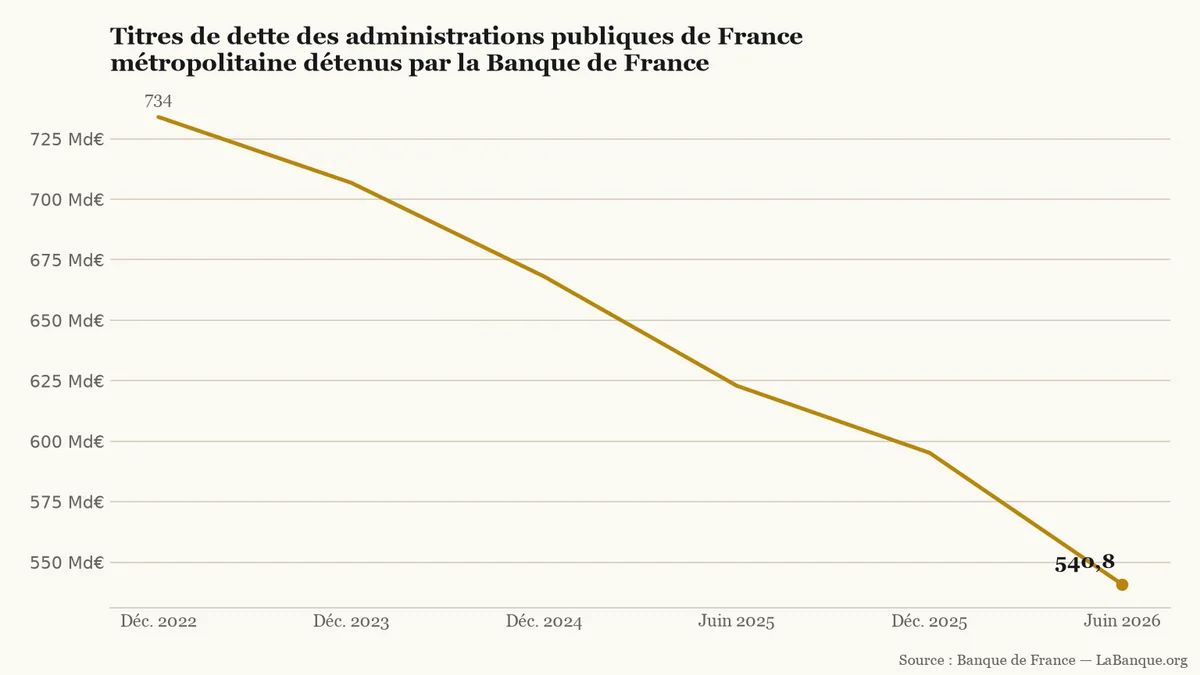
Le débat repose sur un rapprochement qui doit être manié avec précision. Fin juin 2026, la Banque de France détenait 540,8 milliards d'euros de titres de dette des administrations publiques de France métropolitaine. Or, la dette de Maastricht (Mesure harmonisée de la dette brute des administrations publiques dans l'Union européenne, incluant État, collectivités et Sécurité sociale.) atteignait 3 536,1 milliards d'euros à la fin du premier trimestre. Appliquer 18 % à ce total donnerait 636,5 milliards, soit 95,7 milliards de plus que le montant figurant au bilan de la Banque de France.
Le pourcentage devient proche lorsque l'on choisit un autre périmètre : l'encours de dette négociable de l'État (Titres de dette émis par l'État et échangeables sur les marchés, comme les obligations.) était de 2 881,9 milliards d'euros fin juillet. Rapportés à cet encours, les 540,8 milliards représentent environ 18,8 %. Mais les dates et les champs statistiques ne coïncident pas. Présenter 18 % comme une part exacte de toute la dette française serait donc trompeur.
La dette de Maastricht couvre la dette brute de l'État, des collectivités et de la Sécurité sociale selon une mesure commune à l'Union européenne. La dette négociable de l'État ne recouvre pas ce même ensemble.
La proposition vise une transformation, pas une décision nationale
Dans son programme, Jean-Luc Mélenchon ne décrit pas la destruction unilatérale de titres par la France. Il propose d'« exiger de l'Union européenne que la Banque centrale européenne (BCE) transforme la part de dette des États qu'elle possède en dettes perpétuelles à taux nul ». Une dette perpétuelle à taux nul (Dette sans date de remboursement et sans intérêt : elle reste inscrite mais ne crée plus de charge annuelle d'intérêts.) n'a pas de date de remboursement et ne verse pas d'intérêt. Elle concerne donc à la fois la dette publique (Ensemble des emprunts des administrations publiques, dont l'État, les collectivités et la Sécurité sociale.) et les taux d'intérêt (Pourcentage qui détermine le coût d'un emprunt ou la rémunération d'une somme prêtée.) auxquels cette dette est rémunérée.
Les titres concernés ont été achetés par l'Eurosystème (Ensemble formé par la BCE et les banques centrales des pays ayant l'euro, dont la Banque de France.), qui réunit la BCE et les banques centrales des pays utilisant l'euro, dont la Banque de France. Les achats du programme d'achats du secteur public se font sur le marché secondaire (Marché où des obligations déjà émises s'échangent entre investisseurs ; l'État ne reçoit pas directement cet argent.). La banque centrale achète alors des obligations (Titres de dette : l'investisseur prête à un émetteur, qui verse des intérêts et rembourse à l'échéance.) déjà émises à des investisseurs, et non directement à l'État.
Cette distinction relève de la politique monétaire (Actions d'une banque centrale sur les taux et la monnaie pour agir sur l'économie et les prix.). Elle est liée au financement monétaire (Financement direct des pouvoirs publics par la banque centrale, interdit dans la zone euro par le traité européen.), c'est-à-dire au financement direct des pouvoirs publics par une banque centrale. L'article 123 du traité sur le fonctionnement de l'Union européenne l'interdit, ainsi que les achats directs de titres publics. Le texte ne tranche pas, à lui seul, le sort de titres déjà achetés. En revanche, la transformation envisagée supposerait bien une décision européenne et serait juridiquement très contestée.
Une décision française peut-elle l'imposer ?
Non. La Banque de France ne peut pas recevoir d'instructions du gouvernement français. L'article 130 du traité protège l'indépendance de la BCE et des banques centrales nationales. C'est pourquoi le programme formule sa demande au niveau de l'Union européenne, plutôt que comme une mesure que Paris pourrait appliquer seul.
La proposition reste donc une position de campagne, et non une mesure adoptée. Roland Lescure, ministre de l'Économie, y a réagi : « C'est la crise financière assurée. » Cette réaction politique ne remplace pas une décision juridique, mais elle illustre le désaccord sur les conséquences possibles d'un tel changement.
Le montant détenu par la Banque de France baisse déjà
Le stock au cœur du débat n'est pas fixe. La BCE a arrêté de réinvestir les titres arrivant à échéance dans son programme d'achats d'actifs en juillet 2023. Elle a fait de même pour son programme d'achats d'urgence face à la pandémie à la fin de 2024. Les portefeuilles diminuent donc à mesure que les obligations sont remboursées.
Les six points montrent cinq baisses successives, de 734,0 Md€ en décembre 2022 à 540,8 Md€ en juin 2026.LaBanque.org — données : Banque de FranceSource
Entre décembre 2022 et juin 2026, les six points de la série enregistrent cinq baisses successives, de 734,0 à 540,8 milliards d'euros. Le chiffre cité dans le débat dépend donc de la dette choisie pour la comparaison et de la date retenue.
Le gouverneur de la Banque de France a jugé le 11 septembre qu’annuler une partie de la dette française serait « illégal, dangereux et inutile ». Le scénario vise des titres détenus par la banque centrale, pas un défaut envers tous les créanciers. Le droit européen et l’organisation de l’Eurosystème en font un mécanisme très encadré.
Le taux français à dix ans a monté plus vite que l’allemand le 10 septembre. L’écart atteint 93,27 points de base, son plus haut niveau depuis 2012. Il renchérit surtout les futures émissions de dette de l’État.
Mardi 9 septembre, le rendement de l’OAT française à dix ans a touché 4,3067 % en séance. Il s’agit d’un pic inédit depuis l’automne 2008. Le TEC 10 officiel s’est établi plus bas, à 4,245 %.
Les taux de crédit immobilier remontent en septembre. Sur vingt ans, le baromètre Pretto affiche 3,54 %, soit 0,12 point de plus qu’en août. Pour 200 000 € empruntés sur vingt ans, l’écart représente environ 12 € par mois hors assurance.
Le rendement de l'emprunt d'État français à dix ans a brièvement atteint 4,01 % le 23 juillet. Ce seuil renchérit les futures émissions de dette et prolonge la hausse des taux longs observée en Europe, avec une transmission graduelle aux crédits.
La Banque centrale européenne relève son taux de dépôt à 2,50 % le 16 septembre. Cette décision peut influencer les offres de crédit et d’épargne, mais elle ne modifie pas automatiquement les contrats des particuliers.