Crédit immobilier : les taux repartent à la hausse en septembre
Les taux des crédits immobiliers remontent dans les barèmes de septembre. Sur vingt ans, les moyennes observées vont de 3,43 % à 3,54 % selon les courtiers ; un retour vers 4 % reste un scénario, pas un taux déjà appliqué.
Après une période stable en juin et juillet, CAFPI indique que les barèmes bancaires sont repartis à la hausse depuis la mi-août. Le courtier affiche en septembre un taux moyen obtenu de 3,43 % sur vingt ans, hors assurance, pour les dossiers qu’il accompagne.
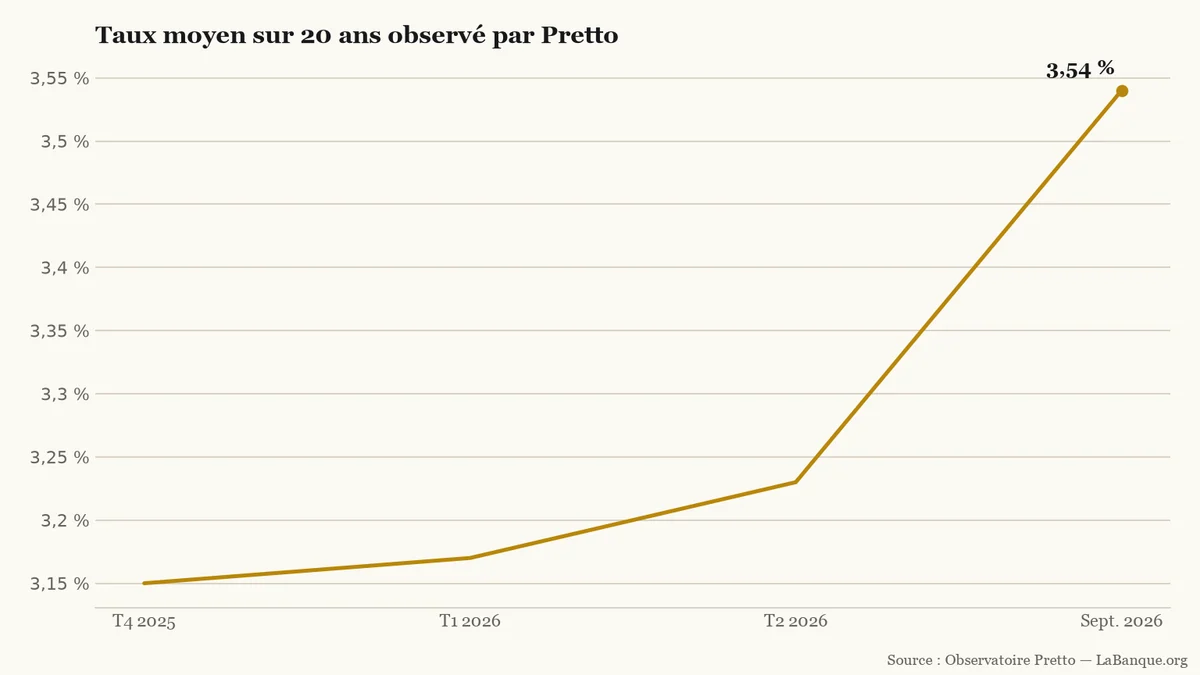
Pretto constate le même mouvement, avec 3,54 % en moyenne sur vingt ans tous profils confondus. Dans sa série, ce taux gagne 0,12 point par rapport à août. Ces repères ne décrivent pas un taux unique : les deux courtiers ne suivent ni les mêmes clients ni les mêmes dossiers.
Après trois hausses successives, le taux moyen observé sur vingt ans atteint 3,54 % en septembre 2026.LaBanque.org — données : Observatoire PrettoSource
La statistique publique est publiée plus tard. Le dernier chiffre disponible pour la France, en juin, est de 3,27 % pour les nouveaux crédits à l’habitat hors renégociations, toutes durées confondues. Il ne peut donc pas être comparé directement aux barèmes de septembre sur vingt ans.
Le seuil de 4 % reste une hypothèse
Le rendement du TEC 10 (Rendement de marché d’une obligation d’État française théorique à dix ans ; il sert de repère mais n’est pas un taux de crédit immobilier.) français a atteint 4,24 % le 2 septembre. Ce taux de marché peut renchérir le financement à long terme des banques, mais il ne se transforme pas automatiquement en taux de crédit immobilier (Le crédit immobilier est un prêt destiné à financer l'achat, la construction ou certains travaux d'un bien immobilier, remboursé selon un échéancier.) : la durée du prêt, le profil de l’emprunteur et la concurrence (La concurrence organise la rivalité entre entreprises pour attirer les clients par les prix, la qualité, le choix et l’innovation.) entre banques interviennent aussi.
Les banques de la zone euro ont signalé un durcissement net de leurs critères de prêts au logement au deuxième trimestre et anticipaient un nouveau resserrement au troisième. Dans ce contexte, Meilleurtaux envisage, selon une analyse rapportée par MoneyVox, une hausse possible de 30 à 50 points de base d’ici la fin de l’année. Les taux moyens sur vingt ans pourraient alors se situer entre 3,7 % et 4 %.
Ce niveau n’est toutefois pas acquis. Il s’agit d’une projection conditionnelle, alors que les offres varient déjà selon les établissements et les dossiers. Une hausse des nouveaux barèmes ne modifie pas la mensualité d’un prêt immobilier à taux fixe déjà signé.
L'emprunt d'État français à dix ans dépasse 5 %, mais les crédits immobiliers restent entre 3,58 % et 3,70 % fin octobre. Les banques compriment leurs marges et le taux d'usure bloque toute envolée brutale. Les courtiers attendent toutefois un palier à 4 % d'ici décembre.
Le taux d'emprunt de la France à dix ans a franchi le seuil des 5 % le 22 octobre 2026, au plus haut depuis juillet 2002. Malgré cette tension, les règles européennes empêchent la Banque centrale européenne de secourir un État soumis à une procédure pour déficit excessif.
L'agence de notation Moody's publie ce vendredi 23 octobre 2026 au soir sa révision de la note souveraine de la France, aujourd'hui fixée à Aa3. Un abaissement d'un cran alignerait son évaluation sur celles de Standard & Poor's et de Fitch. Dans le même temps, les taux d'emprunt de l'État dépassent déjà 5 %.
Bpifrance ouvre ce vendredi 23 octobre le guichet en ligne du Prêt Solidarité Commerce. Les commerçants et artisans touchés par les dégradations des 17 et 18 octobre peuvent emprunter de 5 000 à 50 000 € sans intérêts. Ce crédit sur trois ans laisse douze mois avant la première mensualité.
Le gouvernement met en place un prêt de trésorerie sans intérêts jusqu'à 5 000 € pour les petites stations-service rurales et ultramarines. Ce soutien leur permettra d'appliquer dès le 1er novembre la baisse de 12 à 18 centimes par litre sans vendre à perte.
Le taux moyen des crédits immobiliers atteint 3,40 % en septembre 2026, selon l'Observatoire Crédit Logement/CSA. En octobre, les offres moyennes relevées sur 20 ans montent jusqu'à 3,79 % hors assurance avant négociation. Pour contenir la mensualité, près d'un acheteur sur deux emprunte désormais sur 25 ans.