L'Espagne ramène sa dette sous 100 % du PIB face à la France
La dette publique de l'Espagne est retombée à 99,9 % du PIB en juillet 2026. Ce seuil symbolique n'avait plus été franchi depuis février 2020. Portée par une croissance solide, Madrid emprunte désormais à dix ans à de meilleures conditions que la France.
La publication de la Banque d'Espagne du 17 septembre 2026 officialise un tournant symbolique pour la zone euro. En juillet 2026, la dette publique (Ensemble des emprunts contractés par l'État et les administrations publiques pour financer leurs déficits.) espagnole a reculé de 2,4 points de pourcentage en un an pour s'établir à 99,9 % du PIB. Le pays n'avait plus connu un ratio inférieur à 100 % depuis février 2020, juste avant la crise sanitaire.
Le gouvernement de Pedro Sánchez concrétise son objectif avec plusieurs mois d'avance sur son calendrier. Madrid tablait sur ce résultat fin 2026 et vise désormais un ratio de 99,3 % au débouclage de l'exercice. Cette trajectoire prolonge une décrue continue depuis le pic de mars 2021, où l'endettement culminait à 124,2 % du PIB.
À retenir
L'Espagne a réduit son ratio de dette de 24,3 points de PIB depuis son pic de mars 2021.
Les rendements des emprunts espagnols à 10 ans évoluent autour de 3,95 %, contre 4,45 % pour l'OAT (Obligation Assimilable du Trésor émise par l'État français pour emprunter à moyen et long terme sur les marchés.) française.
L'économie espagnole anticipe une croissance de 2,6 % en 2026, contre 0,4 % à 0,5 % attendus en France.
Comment la dette baisse-t-elle sans être remboursée ?
Ce recul du ratio ne traduit aucun désendettement net, mais un effet dénominateur (Diminution mécanique d'un ratio provoquée par la hausse de son terme inférieur, ici le PIB, sans baisse de la dette brute.) particulièrement puissant. En montant brut, la dette publique espagnole continue d'augmenter. Elle s'élève à 1 744 milliards d'euros en juillet 2026, soit une hausse de 3,8 % sur un an. Ce montant marque toutefois un repli par rapport au pic nominal de 1 762 milliards d'euros enregistré en juin 2026.
La mécanique repose entièrement sur la taille de l'économie. Lorsque le produit intérieur brut nominal grimpe plus vite que la dette, la part relative de cette dernière diminue.
L'activité espagnole a progressé de 0,7 % au deuxième trimestre 2026. Les prévisions tablent sur une expansion de 2,6 % sur l'ensemble de l'année, après 2,8 % en 2025. Cet essor réel, combiné aux fonds européens NextGenerationEU et à une inflation de 4,3 % en août, gonfle le dénominateur de la fraction.
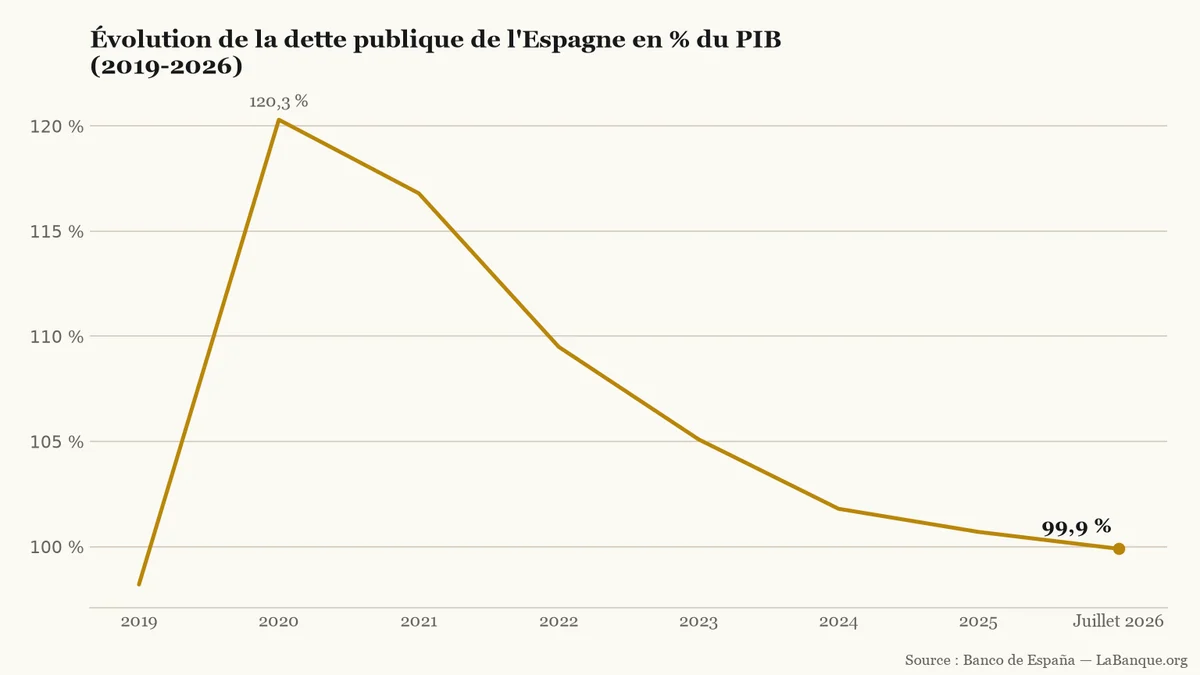
Ratio de dette des administrations publiques espagnoles rapporté au PIB annuel.LaBanque.org — données : Banco de EspañaSource
La courbe illustre cette décrue sur sept intervalles. Une seule hausse est intervenue en 2020, portant le ratio de 98,2 % à 120,3 %. La série enregistre ensuite six baisses consécutives pour ramener l'endettement à 99,9 % en juillet 2026.
Cette trajectoire coexiste pourtant avec des faiblesses persistantes. Le taux de chômage espagnol reste proche de 10 %, parmi les plus élevés de l'Union européenne. L'économie demeure par ailleurs très tributaire de l'afflux touristique saisonnier.
Le basculement des taux au détriment de la France
Cette amélioration modifie directement le regard des investisseurs sur les marchés financiers. Durant la crise des dettes de 2011 et 2012, l'Espagne subissait une lourde prime de risque pour attirer les capitaux. Aujourd'hui, la hiérarchie des taux d'intérêt (Pourcentage qui fixe la rémunération versée par un emprunteur à ses créanciers en échange des fonds prêtés.) s'est inversée au détriment de Paris.
À la mi-septembre 2026, le rendement de l'emprunt souverain espagnol à 10 ans évolue autour de 3,95 %. Dans le même temps, le taux de l'OAT française à 10 ans oscille autour de 4,45 %, un sommet inédit depuis 2008. L'écart de taux, appelé spread (Écart de taux d'intérêt entre deux emprunts d'État de même maturité, mesurant la prime de risque exigée par les investisseurs.), frôle ainsi 50 points de base en faveur de l'Espagne. Les investisseurs exigent désormais une prime de risque pour financer la signature française sur les obligations souveraines.
Ce décalage reflète des perspectives économiques divergentes. Tandis que Madrid profite d'une consommation dynamique, l'appareil productif français subit la panne industrielle allemande. La Banque de France estime la croissance hexagonale entre 0,4 % et 0,5 % pour l'année 2026. L'Espagne affiche un rythme d'expansion cinq fois supérieur.
La facture du refinancement s'alourdit pour Paris
Pour l'État français, ce surcoût de marché se traduit par des dépenses concrètes. La dette publique française dépasse 3 570 milliards d'euros, soit plus de 117 % du PIB. Ce stock représente plus du double de l'endettement espagnol en valeur absolue. Pour couvrir ses échéances, Paris doit émettre 310 milliards d'euros de titres à moyen et long terme sur l'ensemble de 2026.
Chaque adjudication obligataire (Vente aux enchères périodique par laquelle l'État alloue de nouveaux titres de dette aux banques et investisseurs.) révèle ce renchérissement. Le 17 septembre 2026, l'Agence France Trésor a levé environ 13 milliards d'euros sur le moyen terme. Cette seule opération génère 562 millions d'euros d'intérêts annuels. L'économiste Sylvain Bersinger (cabinet Asterès) résume cette spirale : « Tout ceci est possible tant que les taux sur la dette restent faibles, sans quoi les charges d’intérêt accroissent le déficit dans un mécanisme autoentretenu. »
La charge annuelle des intérêts de la dette française s'établit à environ 55 milliards d'euros en 2026. Selon l'institut Rexecode, cette facture pourrait doubler d'ici 2030 pour représenter 4 % du PIB. Cette pression immédiate pousse le gouvernement à préparer un effort budgétaire de 54 milliards d'euros pour le budget 2027.
Le rendement des obligations américaines à dix ans a brièvement franchi 5 % le 14 septembre. La référence quotidienne du Trésor est toutefois restée à 4,97 %. La décision de la Réserve fédérale est attendue le 16 septembre.
Le gouverneur de la Banque de France a jugé le 11 septembre qu’annuler une partie de la dette française serait « illégal, dangereux et inutile ». Le scénario vise des titres détenus par la banque centrale, pas un défaut envers tous les créanciers. Le droit européen et l’organisation de l’Eurosystème en font un mécanisme très encadré.
Le taux français à dix ans a monté plus vite que l’allemand le 10 septembre. L’écart atteint 93,27 points de base, son plus haut niveau depuis 2012. Il renchérit surtout les futures émissions de dette de l’État.
Jean-Luc Mélenchon propose de demander à l'Union européenne de transformer une part de la dette détenue par la BCE en dette perpétuelle à taux nul. La formule d'une annulation de 18 % dépend du périmètre retenu. Une décision française seule ne suffirait pas.
Mardi 9 septembre, le rendement de l’OAT française à dix ans a touché 4,3067 % en séance. Il s’agit d’un pic inédit depuis l’automne 2008. Le TEC 10 officiel s’est établi plus bas, à 4,245 %.
La Réserve fédérale américaine a relevé son principal taux directeur de 25 points de base, fixant sa fourchette entre 3,75 % et 4,00 %. Cette décision unanime interrompt deux ans d'assouplissement pour contrer une inflation tenace. Elle soutient le dollar et accentue la pression sur les marchés financiers mondiaux.