La dette française à dix ans franchit 4,30 %, un pic depuis 2008
Mardi 9 septembre, le rendement de l’OAT française à dix ans a touché 4,3067 % en séance. Il s’agit d’un pic inédit depuis l’automne 2008. Le TEC 10 officiel s’est établi plus bas, à 4,245 %.
Vers 12 h 30 le 9 septembre, Reuters a relevé un rendement de 4,3067 % pour l’OAT (Obligation émise par l’État français pour emprunter sur plusieurs années auprès des investisseurs.) française à dix ans, une obligation d’État de référence. Ce niveau n’avait plus été observé depuis l’automne 2008.
Ce chiffre n’est pas le TEC 10 (Indicateur du rendement d’une OAT théorique dont la durée restante est toujours de dix ans.) publié par la Banque de France. Cet indicateur représente le rendement d’une OAT théorique dont la durée est maintenue à dix ans. Il s’est établi à 4,245 % le même jour, tandis que l’Agence France Trésor l’affichait à 4,24 %.
Les deux indicateurs suivent le même mouvement, mais ne mesurent pas exactement la même chose. Le premier est une cotation de marché à un instant donné. Le second est une référence calculée à partir de plusieurs obligations (Titres de dette : l'investisseur prête à un émetteur, qui verse des intérêts et rembourse à l'échéance.).
Cette distinction évite de transformer un pic du marché secondaire en taux appliqué à l’ensemble de la dette de l’État.
La hausse ne se limite pas à la France
Le rendement du Bund allemand à dix ans atteignait 3,4174 % au même moment. Le mouvement ne peut donc pas être réduit à la seule situation française.
L’écart entre les taux français et allemand restait élevé : 85,5 points de base selon un indicateur de marché. Ce spread OAT-Bund correspond à la rémunération supplémentaire demandée pour détenir de la dette française plutôt que de la dette allemande. Il signale une tension propre à la France, en plus de la remontée européenne.
L’inflation en zone euro ajoute au contexte. Elle a été estimée à 3,3 % en août, après 2,9 % en juillet, avec une hausse annuelle de 14,3 % pour l’énergie. Ces données renforcent l’attention des investisseurs à la trajectoire des taux de la Banque centrale européenne, sans expliquer seules la séance du 9 septembre.
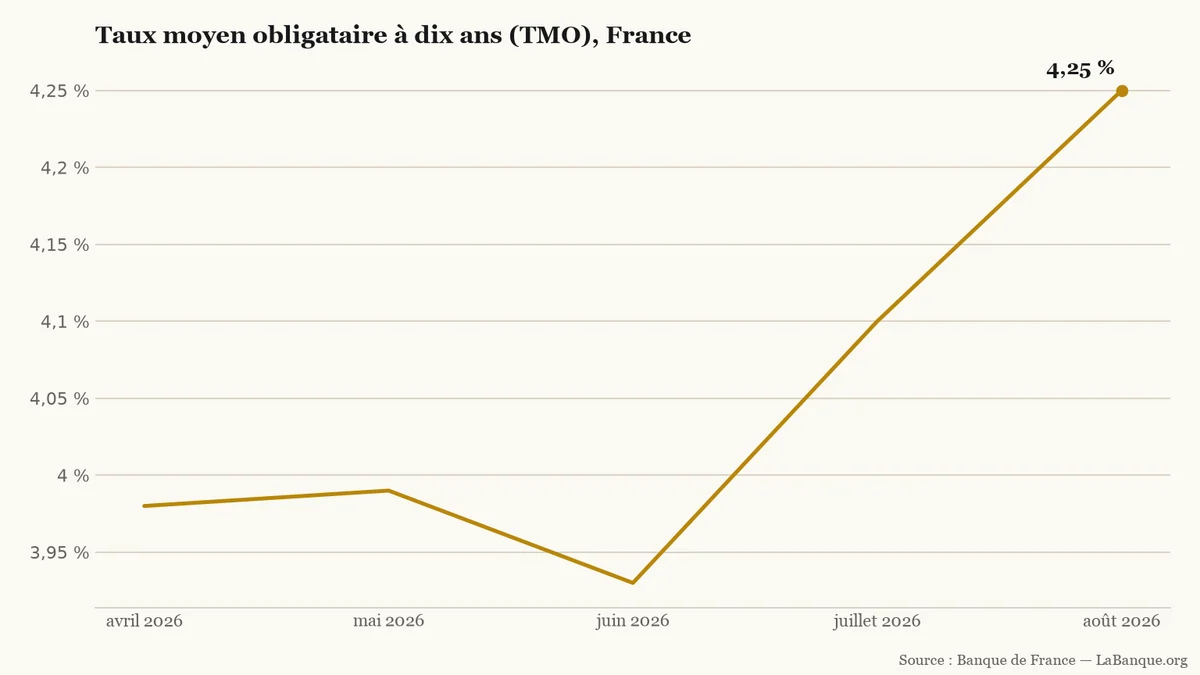
De 3,98 % en avril à 4,25 % en août, le taux moyen obligataire à dix ans progresse sur trois des quatre intervalles affichés, après un creux à 3,93 % en juin.LaBanque.org — données : Banque de FranceSource
La tendance apparaît aussi dans la série mensuelle de la Banque de France. Le taux moyen obligataire à dix ans est passé de 3,98 % en avril à 4,25 % en août. Sur quatre intervalles, la série compte trois hausses et une baisse, avec un point bas à 3,93 % en juin.
Les anciens titres ne changent pas de taux
La hausse n’augmente pas rétroactivement les intérêts des obligations déjà émises. Chaque titre conserve le coupon prévu lors de son émission. Le coût se transmet quand l’État vend de nouvelles obligations ou remplace celles qui arrivent à échéance.
C’est le décalage essentiel entre un pic de marché et la charge budgétaire. Une journée de tension ne modifie pas d’un coup le coût de l’ensemble de la dette publique (Ensemble des emprunts des administrations publiques. La dette négociable de l'État en constitue une partie.). En revanche, des rendements durablement élevés renchérissent les refinancements successifs.
La charge de dette ne dépend donc pas du seul niveau atteint le 9 septembre. Elle dépend aussi du calendrier auquel les titres existants sont remboursés et remplacés. C’est pourquoi le budget raisonne sur plusieurs années plutôt que sur une cotation quotidienne.
Les nouvelles émissions donnent la mesure du coût
L’adjudication du 3 septembre montre que l’État continue de trouver des acheteurs. L’Agence France Trésor a placé 13,497 milliards d’euros d’OAT longues. Parmi ces émissions, 3,300 milliards d’euros d’OAT arrivant à échéance en 2036 ont été adjugés à un taux moyen pondéré de 4,19 %, et 6,862 milliards à 4,23 %.
Ces taux d’adjudication ne sont pas le TEC 10. Ils concernent des titres précis, dont les échéances et les coupons diffèrent. Ils donnent néanmoins la mesure du coût obtenu par l’État lors d’une opération de financement concrète.
Dans son projet de budget pour 2026, l’État prévoyait une charge de dette de 59,28 milliards d’euros cette année-là. Le document projetait 77,2 milliards d’euros en 2028. Il attribuait cette progression à la transmission graduelle de la hausse des taux au stock de dette.
Le Conseil d'analyse économique préconise un redressement budgétaire d'au moins 125 milliards d'euros d'ici 2032 pour stabiliser la dette publique. Cet assainissement vise à freiner l'explosion des intérêts d'emprunt et nécessiterait des arbitrages majeurs dès 2027.
Le gouvernement libère 10 millions de barils de gazole pour faire baisser les prix de 12 à 18 centimes pendant trois mois. Cette manœuvre sur les stocks stratégiques évite toute dépense publique, alors que l'exécutif doit ramener le déficit public à 5,0 % du PIB en 2027.
Le Rassemblement national a présenté le 6 octobre 2026 son contre-budget 2027, sans effet juridique immédiat. Il vise 140 milliards d’euros nets d’économies en 2032. Le programme annonce aussi 30 milliards d’euros nets de baisses d’impôts et 15 milliards de dépenses provisionnées pour de nouveaux droits.
Emmanuel Moulin avertit que la hausse des taux peut alourdir les finances publiques françaises. Le projet de budget 2027 prévoit une charge d’intérêts de 91,2 milliards d’euros, contre 79,2 milliards en 2026. La demande reste toutefois supérieure à l’offre lors des émissions.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Le 5 octobre 2026, l'indice CAC 40 recule de 1,04 % en milieu de matinée. La place parisienne subit le plongeon de 10 % de Schneider Electric après l'annonce d'un rachat record aux États-Unis. En parallèle, la hausse des taux de la dette publique française pèse sur l'ensemble de la cote.