Dette française : pourquoi une hausse des taux pèse avec retard
La dette publique française atteint 3 536,1 milliards d’euros. Des taux élevés n’en renchérissent pas le coût d’un coup, mais alourdissent progressivement la charge d’intérêts de l’État.
L’alerte renvoie à deux données publiques distinctes
Invité de « C dans l’air » le 1er septembre, Daniel Baal, président du Crédit Mutuel Alliance Fédérale, a jugé que « le niveau de la dette française aujourd’hui est inacceptable ». Le dirigeant relie son inquiétude au volume de la dette et à la hausse des taux. Cette appréciation ne constitue pas, à elle seule, un diagnostic budgétaire.
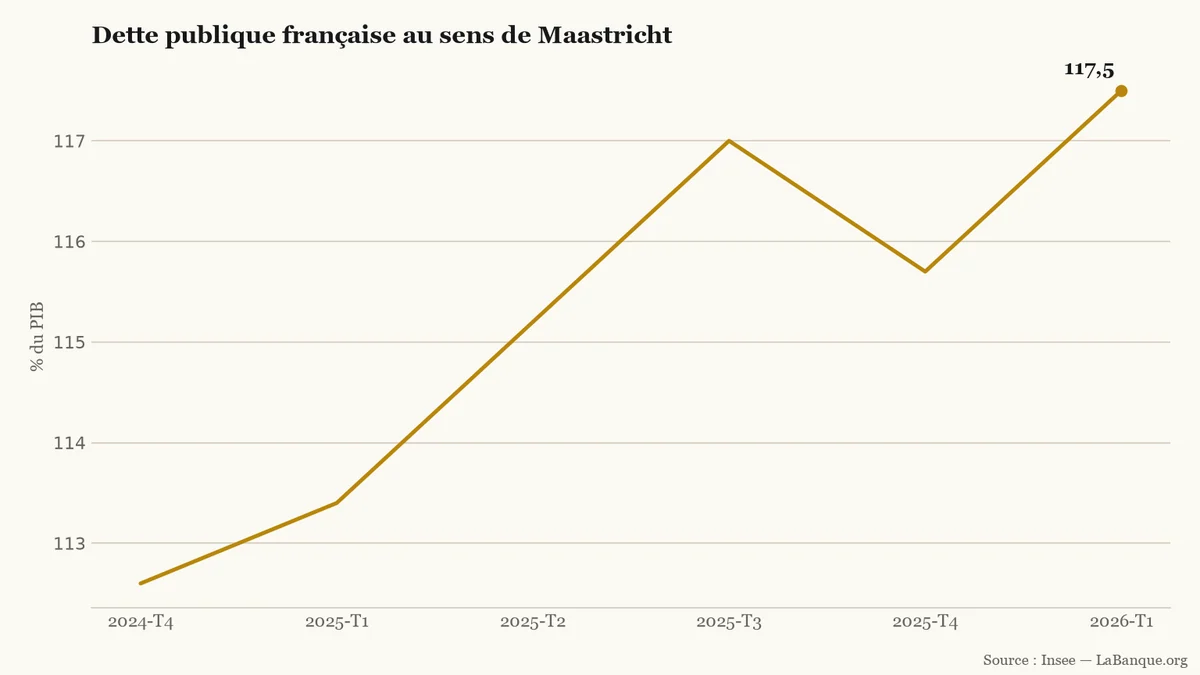
Les données publiques donnent cependant l’ordre de grandeur du sujet pour les finances publiques (Recettes, dépenses, dette et budget de l’État, des collectivités et de la Sécurité sociale.). À la fin du premier trimestre 2026, la dette publique (Ensemble des emprunts des administrations publiques, dont l’État, les collectivités et la Sécurité sociale.) au sens de la Dette de Maastricht (Dette consolidée de toutes les administrations publiques, calculée selon une règle européenne pour comparer les pays.) atteignait 3 536,1 milliards d’euros, soit 117,5 % du produit intérieur brut (Valeur de l’ensemble des biens et services produits dans un pays sur une période donnée.) (PIB). Le ratio était de 115,7 % au trimestre précédent.
Cette mesure additionne les dettes des administrations publiques et élimine les dettes qu’elles se doivent entre elles. Elle ne désigne donc pas seulement les emprunts négociables de l’État. Cette distinction évite de confondre le montant global publié par l’Insee et les titres refinancés sur les marchés.
Après quatre hausses et un repli, le ratio atteint 117,5 % du PIB au premier trimestre 2026.LaBanque.org — données : InseeSource
Le 1er septembre, le TEC 10 (Indicateur de marché qui estime le taux de rendement des obligations d’État françaises à dix ans.) publié par l’Agence France Trésor s’établissait à 4,19 %. Cet indicateur suit les conditions de financement à dix ans sur le marché. Il ne correspond ni au taux moyen payé sur l’ensemble de la dette publique, ni au taux d’une obligation précise détenue par l’État.
Il renseigne sur le coût auquel l’État peut trouver des financements longs à cette date. C’est pourquoi son niveau est surveillé : lorsqu’il reste élevé, il finit par peser sur les émissions qui remplacent les titres arrivant à échéance.
Pourquoi la hausse ne se voit-elle pas tout de suite ?
Parce que l’État ne remplace pas tous ses emprunts en même temps. Il rembourse les titres qui arrivent à échéance, puis en émet de nouveaux, notamment des OAT (Obligation émise par l’État français pour emprunter à moyen ou long terme sur les marchés.), pour se financer. Si les taux demeurent plus hauts, les nouveaux titres coûtent davantage ; ceux déjà émis conservent leurs conditions initiales jusqu’à leur remboursement.
Cette transmission est donc progressive. Au 30 juin, la durée de vie moyenne de la dette négociable de l’État était de huit ans et 180 jours. Il serait donc erroné d’appliquer immédiatement les 4,19 % du TEC 10 aux 3 536,1 milliards d’euros de dette publique. Ces chiffres ne décrivent pas le même périmètre ni le même moment de financement.
La durée moyenne est un repère, pas un calendrier de remboursement. Elle ne permet pas de savoir quelle part exacte de la dette sera refinancée chaque année à un taux donné sur les marchés.
Comment ça marche
Un titre de dette arrive à échéance et doit être remboursé.
L’État émet un nouveau titre pour couvrir ce besoin de financement.
Si les taux de marché sont durablement plus élevés, le nouvel emprunt porte une charge d’intérêts plus lourde.
Une charge d’intérêts qui augmente au fil des refinancements
La Cour des comptes a chiffré un scénario précis. Une hausse durable de 55 points de base des taux à dix ans ajouterait plus de 1,6 milliard d’euros à la charge d’intérêts en 2026. Le surcoût atteindrait 4 milliards en 2027 et 8 milliards en 2029. Le montant augmente avec le temps, car une part plus large de l’encours aura été renouvelée. Un point de base (Un centième de point de pourcentage : 50 points de base équivalent à 0,50 point.) vaut un centième de point de pourcentage : 55 points de base correspondent donc à 0,55 point.
Ce ne sont pas des dépenses déjà constatées, ni une prévision automatique. L’estimation dépend de la persistance de la hausse de taux retenue dans le scénario. Elle montre pourquoi le coût de la dette est un enjeu budgétaire. La remontée des taux touche d’abord les nouvelles émissions.
Le gouverneur de la Banque de France, Emmanuel Moulin, écarte toute intervention de la Banque centrale européenne pour freiner la hausse des taux d'emprunt français. Malgré un rendement à dix ans proche de 5 %, la réduction du coût de la dette dépend désormais du vote du budget par le Parlement.
Le gouverneur de la Banque de France appelle l'exécutif et les parlementaires à adopter le budget 2027, quitte à recourir aux outils constitutionnels. Face à une dette publique supérieure à 113 % du PIB, l'institution prévient que les banques centrales ne compenseront aucun blocage politique.
Après trois jours de débats et 118 amendements adoptés, la commission des finances de l'Assemblée nationale a rejeté le volet recettes du budget 2027. Ce vote n'a aucun effet juridique direct pour les contribuables : les députés repartent du texte initial du gouvernement le 13 octobre 2026 dans l'hémicycle.
La fintech Shares a finalisé l’acquisition de Treezor auprès de la banque Société Générale, après le feu vert des autorités financières. L’opération réunit l’infrastructure de paiement de la filiale et les technologies d’épargne de l’acquéreur. Le nouvel ensemble vise la rentabilité et près de 100 millions d’euros de revenus en 2027.
Société Générale nomme Benoît Grisoni à la direction adjointe de sa banque de détail en France dès le 1er octobre 2026. Le dirigeant conserve la tête de BoursoBank, dont les 9,1 millions de clients devancent le réseau d'agences, tout en préservant des offres séparées.
Société Générale fixe à sa filiale BoursoBank l'objectif de dépasser 14 millions de clients d'ici la fin 2029. La feuille de route associe une conquête commerciale soutenue à des gains d'efficacité et à un rapprochement renforcé avec le réseau bancaire traditionnel.