Impôt sur le revenu : comment 200 foyers dépassent le plafond
Le Conseil des prélèvements obligatoires analyse l'efficacité des réductions et crédits d'impôt. Si le plafond légal s'établit à 10 000 euros par an, près de 200 foyers très aisés ont économisé en moyenne 219 600 euros en 2024 grâce à des niches exclues de ce verrou.
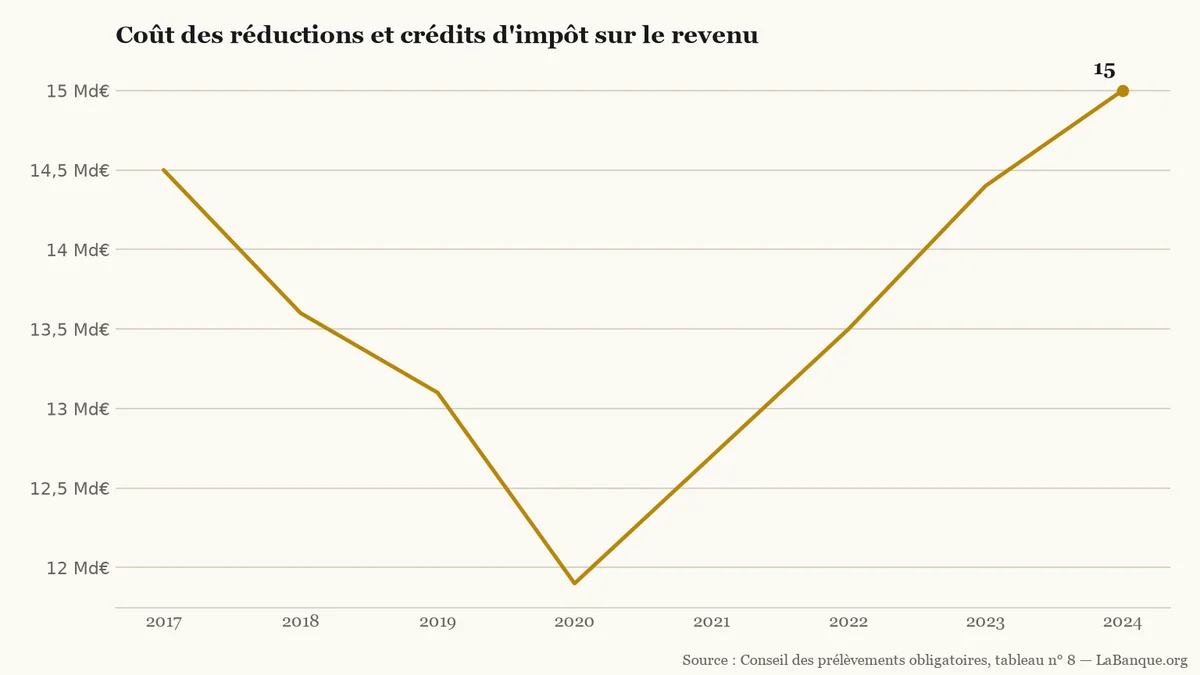
En 2024, l'impôt sur le revenu (Impôt direct progressif prélevé chaque année sur l'ensemble des revenus perçus par les membres d'un foyer fiscal.) a rapporté 91,7 milliards d'euros à l'État, contre 71,5 milliards en 2017. Pourtant, les allègements fiscaux accordés aux particuliers pèsent lourdement dans les finances publiques (Ensemble des budgets, des dépenses et des recettes de l'État, des collectivités locales et des organismes de sécurité sociale.). Cette année-là, 12,5 millions de ménages ont vu leur imposition diminuer grâce à une réduction ou à un crédit d'impôt. Le coût global de ces dispositifs a atteint 15 milliards d'euros pour le Trésor public.
Derrière ce volume d'allègements, les montants réels varient fortement d'un ménage à l'autre. Plus de 8,46 millions de foyers ont ainsi obtenu moins de 1 000 euros d'avantage fiscal. À l'autre extrémité, une minorité de contribuables très aisés atteint des sommes considérables. Cette situation met en relief les règles actuelles de défiscalisation (Ensemble des dispositifs légaux permettant à un contribuable de réduire le montant de son impôt sur le revenu.).
À retenir
Le plafond général de 10 000 euros par foyer et par an ne s'applique pas aux dons ni à certains investissements.
Les 10 % de ménages les plus aisés reçoivent 59 % du montant total des réductions d'impôt sur le revenu.
Les foyers percevant plus de 100 000 euros d'allègements ont payé en moyenne 994 000 euros d'impôt effectif.
Le mécanisme du plafond de 10 000 euros
La règle fiscale de base fixe un plafond strict pour éviter les dérives. Le plafonnement global (Règle fiscale qui limite le montant total cumulé de certains avantages et déductions d'impôt pour un même foyer sur une année.) limite l'avantage annuel issu des niches fiscales à 10 000 euros par foyer fiscal. Ce plafond monte à 18 000 euros pour des opérations ciblées, notamment certains investissements locatifs ou le cinéma.
Les deux leviers fiscaux ne produisent pas les mêmes conséquences financières. Une réduction d'impôt diminue l'impôt dû, sans versement d'argent si elle excède la somme à régler. À l'inverse, un crédit d'impôt permet un remboursement direct lorsque son montant dépasse l'impôt exigible.
L'utilisation de ces avantages concerne une part majeure de la population. En 2024, près de 5 millions de foyers ont utilisé au moins deux réductions ou crédits d'impôt. Environ 3 millions de ménages y ont recours pour des motifs personnels, comme l'emploi à domicile. Plus de 400 000 foyers s'inscrivent plutôt dans une logique patrimoniale d'investissement. Pour ces investisseurs, l'avantage moyen annuel varie entre 3 500 et 6 500 euros.
Dons, Corse, outre-mer : les niches hors plafond
Le dépassement s'explique par l'existence de plusieurs niches fiscales expressément exclues du plafond annuel. Dans son étude, le Conseil des prélèvements obligatoires recense environ 200 foyers ayant obtenu plus de 100 000 euros d'allègement en 2024. Leur diminution d'impôt moyenne a atteint 219 600 euros, soit plus de vingt fois la limite légale ordinaire.
Cette situation ne résulte pas d'une fraude, mais de régimes spécifiques non plafonnés. Trois dispositifs concentrent ces allègements records. La réduction pour dons apporte 130 000 euros d'avantage moyen par foyer. L'investissement en Corse ajoute 40 000 euros de crédit d'impôt moyen. Enfin, l'investissement productif outre-mer procure 29 000 euros d'avantage moyen.
L'institution pointe une disparité « sans logique apparente » entre les investissements soumis au plafond et ceux qui en sont dispensés. Pour autant, ces ménages ne bénéficient pas d'une exonération totale. Leur revenu fiscal de référence (Montant calculé par l'administration fiscale à partir de l'ensemble des revenus, servant de référence pour l'accès à diverses règles fiscales.) moyen atteignait 4,86 millions d'euros en 2024. Après déduction de leurs avantages, ils ont acquitté en moyenne 994 000 euros d'impôt sur le revenu, contre 1,26 million d'euros avant allègements. Leur taux moyen d'imposition effectif s'est ainsi établi à 20,5 %.
Une facture de 15 milliards d'euros pour l'État
Montant annuel cumulé des réductions et crédits d'impôt sur le revenu en France, hors dispositifs contre la double imposition.LaBanque.org — données : Conseil des prélèvements obligatoires, tableau n° 8Source
L'évolution du coût total des niches fiscales montre des variations nettes depuis 2017. La dépense fiscale (Perte de recette pour l'État résultant d'une dérogation légale accordée par rapport au barème fiscal standard.) est d'abord passée de 14,5 milliards d'euros en 2017 à 11,9 milliards en 2020. Cette diminution découlait de l'extinction du crédit d'impôt compétitivité emploi et du remplacement du crédit d'impôt transition énergétique par MaPrimeRénov'.
Le coût budgétaire est ensuite reparti à la hausse de façon ininterrompue. Entre 2020 et 2024, le montant a progressé chaque année pour rejoindre 15 milliards d'euros. Selon les données du rapport, la période compte au total quatre hausses et trois baisses annuelles. Cette remontée s'explique notamment par le succès grandissant des services à la personne et des modes de garde d'enfants. Les 10 % de foyers les plus aisés captent 59 % des réductions d'impôt distribuées. Les 1 % les plus riches en perçoivent à eux seuls 15 %.
Les pistes du Conseil pour encadrer les niches
Le Conseil des prélèvements obligatoires avance trois recommandations nouvelles pour rendre le système plus lisible. Il préconise d'abord d'adapter la formule de revenu retenue pour la contribution différentielle sur les hauts revenus. L'organisme propose aussi d'inscrire la fiscalité des ménages dans une programmation pluriannuelle contraignante.
La troisième proposition invite à borner chaque avantage fiscal dans le temps. Une évaluation préalable obligatoire déciderait ensuite de son renouvellement ou de sa suppression. L'institution suggère enfin de réexaminer les règles applicables aux dons pour les contribuables qui cumulent plus de 100 000 euros d'avantages fiscaux.
Outils utiles
Simulateur d’impôt sur le revenu — Permet d'estimer son impôt brut, sa tranche marginale et l'effet de ses réductions ou crédits d'impôt.
Fixé à 5,40 % pour le quatrième trimestre 2026, le taux d'usure sur 20 ans et plus ne progresse que de 0,11 point. Couplée au rebond des taux bancaires, cette hausse modeste risque d'exclure des emprunteurs pourtant solvables.
La croissance des prêts aux entreprises en zone euro a ralenti à 4,2 % sur un an en août 2026, après 4,4 % en juillet. En un mois, le flux net de nouveaux financements bancaires a été divisé par deux pour retomber à 11 milliards d'euros.
Aux États-Unis, le taux moyen des emprunts immobiliers à 30 ans a atteint 7,03 % le 24 septembre 2026. Ce retour au-dessus du seuil des 7 % marque un sommet depuis l'investiture de Donald Trump. Pour les acheteurs américains, cette hausse alourdit directement les mensualités.