États-Unis : le taux du crédit immobilier à 30 ans dépasse 7 %
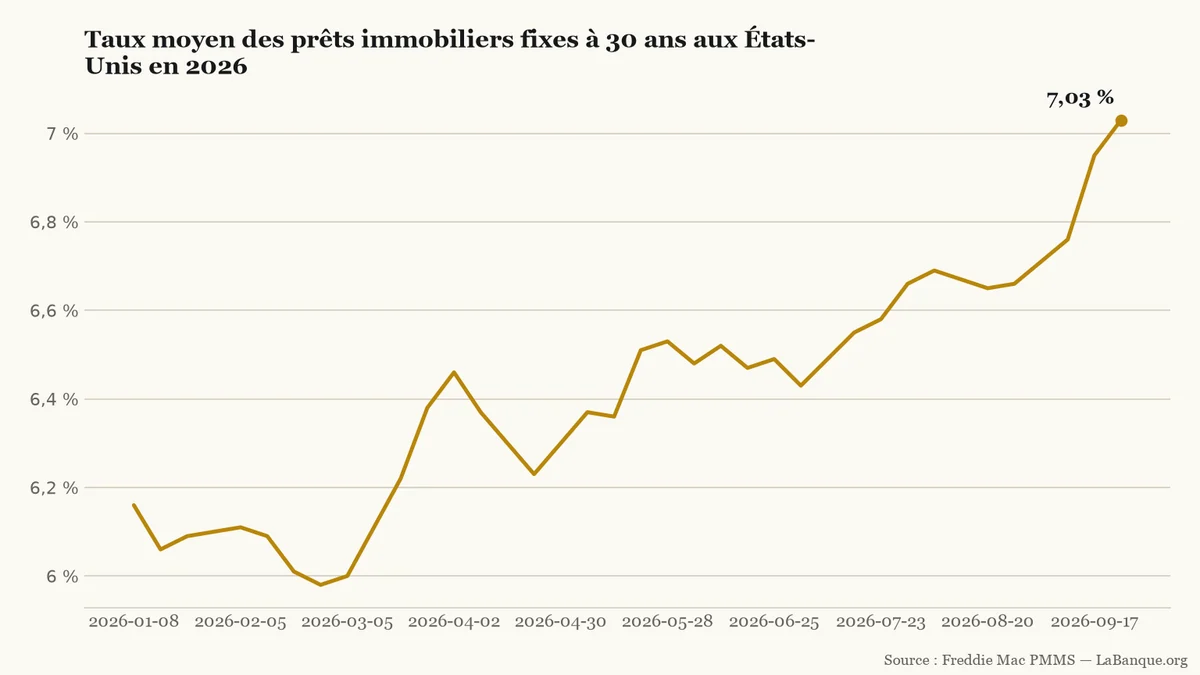
Aux États-Unis, le taux moyen des emprunts immobiliers à 30 ans a atteint 7,03 % le 24 septembre 2026. Ce retour au-dessus du seuil des 7 % marque un sommet depuis l'investiture de Donald Trump. Pour les acheteurs américains, cette hausse alourdit directement les mensualités.
L'enquête PMMS (Indicateur hebdomadaire de Freddie Mac mesurant les taux moyens des prêts immobiliers aux États-Unis.) de Freddie Mac officialise la hausse : le taux fixe à 30 ans grimpe à 7,03 % le 24 septembre 2026. L'indicateur gagne 0,08 point comparé aux 6,95 % de la semaine précédente. Cette séquence marque la cinquième progression consécutive, après un creux à 5,98 % fin février. Sur un an, ce taux d'intérêt (Pourcentage appliqué au capital emprunté, fixant le coût financier du crédit pour l'acquéreur.) moyen augmente de 0,73 point par rapport aux 6,30 % observés un an plus tôt.
Ce franchissement constitue un nouveau sommet financier et politique. Donald Trump a été investi président des États-Unis le 20 janvier 2025. Le précédent point haut sous son mandat s'établissait à 6,96 % le 23 janvier 2025. Le niveau actuel demeure toutefois inférieur au pic de 7,04 % mesuré le 16 janvier 2025, quelques jours avant sa prise de fonction.
Moyenne hebdomadaire des offres de prêts à taux fixe sur 30 ans aux États-Unis selon l'enquête PMMS de Freddie Mac.LaBanque.org — données : Freddie Mac PMMSSource
Le coût de ce crédit immobilier (Prêt bancaire destiné à financer l'achat d'un logement, remboursé par mensualités sur plusieurs années.) dépend peu des taux directeurs. Malgré la hausse de la Fed à 3,75 %-4 % le 16 septembre 2026, le secteur suit la dette publique (Ensemble des emprunts contractés par l'État et les administrations publiques sur les marchés financiers.). Le rendement du Treasury à 10 ans (Obligation de référence du Trésor américain dont le rendement guide les taux d'emprunt à long terme.) est ainsi monté à 5,11 % le 23 septembre 2026. Cette tension sur les emprunts d'État renchérit le refinancement des créances hypothécaires.
Quel impact sur la mensualité d'un emprunteur ?
Cette poussée tarifaire réduit immédiatement la capacité d'emprunt des ménages américains. Pour un prêt de 300 000 dollars sur 30 ans, la mensualité s'élève désormais à environ 2 002 dollars à 7,03 %. Elle se limitait à 1 857 dollars avec le taux de 6,30 % appliqué un an plus tôt. Le surcoût atteint environ 145 dollars chaque mois, hors taxes foncières, frais de dossier et assurances.
Ce baromètre national reflète toutefois une moyenne standardisée. L'enquête évalue des demandes d'achat avec 20 % d'apport et un excellent profil d'emprunteur. L'offre réelle transmise par un établissement bancaire dépendra de la situation financière de chaque ménage et du type de bien financé.
Le gouverneur slovène Primož Dolenc n'exclut pas de nouvelles hausses de taux face au rebond de l'inflation à 3,8 %. Ce membre du Conseil des gouverneurs de la BCE a rappelé le 8 octobre 2026 que rien n'était acté. Cette perspective prolonge la pression sur le crédit immobilier tout en soutenant l'épargne bancaire.
Le projet de loi de finances pour 2027 propose d'ouvrir le prêt à taux zéro aux ménages accueillant un jeune enfant. La mesure permettrait aux familles déjà propriétaires d'accéder au dispositif sans condition de première acquisition, sous réserve de respecter les plafonds de revenus.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Le taux d'emprunt de la France à dix ans a atteint 4,90 % le 1er octobre 2026. Ce rendement frôle le seuil des 5 % pour la première fois depuis 2002. Cette poussée reflète la défiance des marchés et maintient sous pression le coût des crédits immobiliers.
Le taux d'emprunt de la France à dix ans a grimpé à 4,68 % ce jeudi 24 septembre 2026, son plus haut niveau depuis 2008. L'écart avec l'Allemagne s'étire à 111 points de base sur fond de crise budgétaire. Cette poussée renchérit les crédits immobiliers mais améliore le rendement de l'assurance-vie.
Face aux pertes causées par la sécheresse, le gouvernement annonce un dispositif de prêts à taux zéro pour un encours maximal de 2 milliards d'euros. L'État prendra en charge les intérêts bancaires afin de soulager la trésorerie des exploitations agricoles, sous réserve du vote du budget 2027.