Dette de l'État : pourquoi le taux français grimpe à 4,68 %
Le taux d'emprunt de la France à dix ans a grimpé à 4,68 % ce jeudi 24 septembre 2026, son plus haut niveau depuis 2008. L'écart avec l'Allemagne s'étire à 111 points de base sur fond de crise budgétaire. Cette poussée renchérit les crédits immobiliers mais améliore le rendement de l'assurance-vie.
À 11h00 ce jeudi 24 septembre 2026, le rendement de l'OAT (Obligation assimilable du Trésor émise par l'État français pour emprunter à moyen et long terme sur les marchés financiers.) à dix ans s'est fixé à 4,68 % sur les marchés obligataires. En face, l'emprunt d'État allemand de même échéance, le Bund (Titre d'emprunt d'État émis par l'Allemagne, considéré comme la référence sans risque sur les marchés de la zone euro.), s'échangeait à 3,57 %.
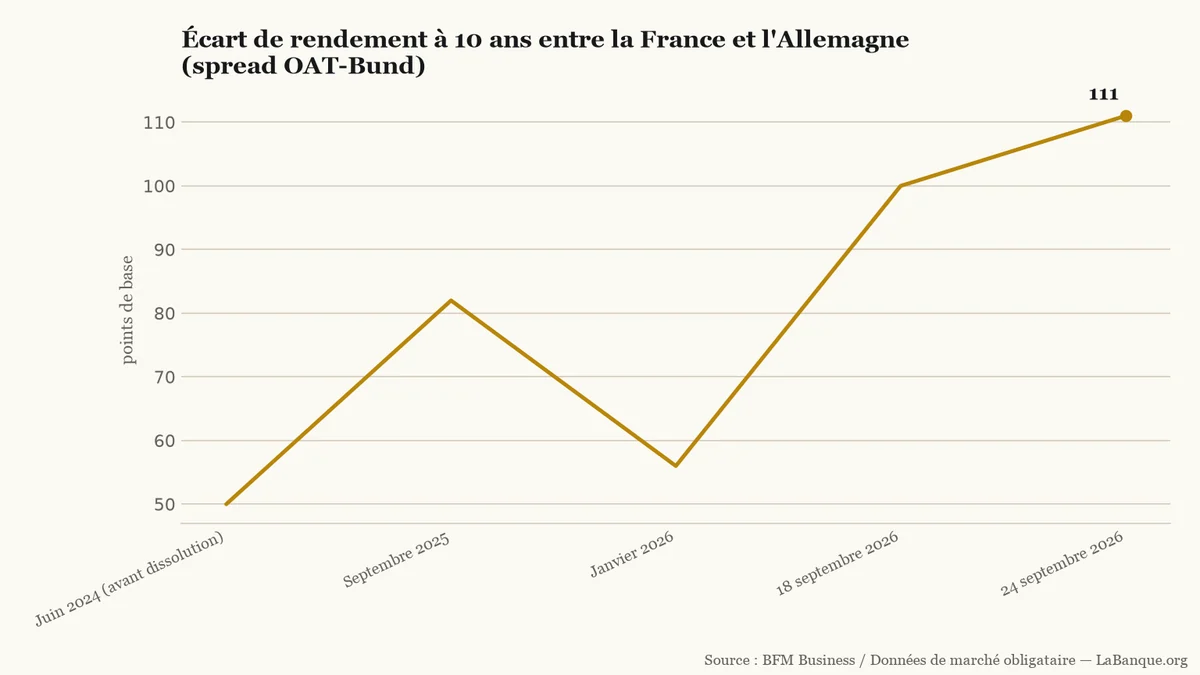
L'écart de rendement entre les deux pays, couramment appelé spread (Écart de rendement entre deux obligations souveraines, mesurant la prime de risque exigée par les prêteurs.), a atteint 111 points de base, soit 1,11 point de pourcentage. Chaque point de base (Unité de mesure financière valant 0,01 point de pourcentage, couramment employée pour chiffrer les écarts de taux.) équivaut à un centième de pour cent. Une telle divergence n'avait plus été enregistrée depuis quatorze ans, lors de la crise des dettes souveraines en zone euro en 2012.
Ce décrochage s'accélère nettement depuis la rentrée. Le différentiel franco-allemand avait déjà franchi le seuil des 100 points de base le 18 septembre 2026. À titre de comparaison, cet écart s'élevait à 82 points de base il y a un an, en septembre 2025. Il se limitait à environ 50 points de base avant la dissolution de l'Assemblée nationale en juin 2024.
Évolution de l'écart de rendement (spread) à 10 ans entre l'OAT française et le Bund allemand de juin 2024 à septembre 2026 (en points de base).LaBanque.org — données : BFM Business / Données de marché obligataireSource
Une vague mondiale doublée d'une défiance budgétaire
Cette flambée des rendements résulte d'un effet de ciseau qui conjugue deux dynamiques distinctes. D'un côté, un durcissement obligataire frappe l'ensemble des marchés financiers mondiaux. L'indice obligataire mondial de Bloomberg a atteint 3,99 % le mercredi 23 septembre 2026, un niveau inégalé depuis 2007.
Aux États-Unis, le rendement du titre souverain à trente ans a grimpé à 5,44 %, son plus haut sommet depuis 2004. Le taux américain à dix ans a quant à lui bondi de 0,2 point en une seule journée le 23 septembre. Au Japon, l'emprunt à dix ans a frôlé 3,08 %, au plus haut depuis trente ans, sur fond de pétrole supérieur à 100 dollars.
Ed Al-Hussainy, stratégiste chez Columbia Threadneedle, résume cette exigence mondiale des prêteurs. Selon lui, « les investisseurs se disent: 'Si nous devons immobiliser notre argent pendant 30 ans, nous exigeons une rémunération bien plus élevée'. »
De l'autre côté, une prime de risque (Rendement supplémentaire exigé par les investisseurs pour compenser le risque perçu sur la solvabilité d'un emprunteur.) spécifique s'ajoute à la charge de la France. Les créanciers internationaux s'inquiètent de la trajectoire budgétaire nationale. Selon les prévisions officielles, le déficit public français atteindra 5,4 % du PIB en 2026. La dette publique (Ensemble des engagements financiers contractés par l'État et les administrations publiques pour financer leurs déficits cumulés.) atteindrait 119,3 % du PIB cette année, contre 115,7 % en 2025, puis 121,7 % en 2027.
François Villeroy de Galhau, gouverneur de la Banque de France, met en garde contre ce dérapage budgétaire. Il prévient qu'« un maintien durable du déficit public au-dessus de 5 % du PIB constitue une zone de danger pour la signature financière de la France ».
Pour tenter d'enrayer cette spirale, le Premier ministre Sébastien Lecornu a présenté un projet de budget prévoyant 54 milliards d'euros d'économies pour 2027. L'objectif consiste à ramener le déficit à 5 % du PIB, contre 6,5 % prévu à politique constante.
Cependant, la hausse des taux alourdit déjà l'équation budgétaire. La charge de la dette enregistrera un surcoût de 10 milliards d'euros en 2027 sous l'effet de ces conditions d'emprunt. Éric Lombard, ancien ministre de l'Économie, insistait d'ailleurs ce 24 septembre sur l'urgence politique. Il appelait à agir vite : « Il faut qu'on mette la campagne présidentielle entre parenthèses, il est impératif de faire adopter le budget 2027. »
Quel impact sur vos crédits et votre épargne ?
Pour les particuliers, cette poussée des rendements produit des conséquences directes en modifiant chaque taux d'intérêt (Pourcentage appliqué au capital prêté ou emprunté, représentant le coût du crédit pour l'emprunteur ou la rémunération du prêteur.) de référence. Dans l'économie réelle, cette hausse renchérit les emprunts tout en augmentant la rémunération de l'épargne garantie.
Du côté des emprunteurs, le taux de l'OAT sert de boussole directe aux banques pour fixer le coût de leurs ressources à long terme. Lorsque les emprunts d'État renchérissent, les établissements répercutent cette charge sur leurs grilles commerciales. Les barèmes proposés pour souscrire un crédit immobilier (Prêt accordé par un établissement bancaire pour financer l'acquisition d'un logement, remboursable sur une durée pluriannuelle.) s'orientent donc à la hausse, ce qui ampute la capacité d'emprunt des ménages.
Exemple
Considérons un crédit immobilier de 200 000 € empruntés sur 20 ans. Si les banques relèvent leur barème de 0,5 point, passant de 3,60 % à 4,10 %, la mensualité passe d'environ 1 170 € à 1 223 € hors assurance. Le surcoût atteint 52 € par mois, soit plus de 12 500 € d'intérêts supplémentaires sur l'ensemble du prêt.
À l'inverse, ce contexte revalorise l'épargne garantie. Les compagnies d'assurance réinvestissent les versements des épargnants dans des obligations souveraines qui rapportent plus de 4,5 %. Ce mécanisme consolide directement les rendements des contrats d'assurance-vie (Contrat d'épargne permettant d'investir des capitaux sur des fonds en euros garantis ou des unités de compte, avec une fiscalité spécifique.).
Le taux moyen distribué sur les fonds en euros est ainsi anticipé autour de 2,9 % en 2026. Cette performance confirme la reprise des rendements obligataires engagée depuis deux ans, offrant une meilleure rémunération sans risque de perte en capital.
Les échéances décisives de l'automne budgétaire
La trajectoire financière française aborde désormais une série de tests politiques et techniques majeurs. L'agence Fitch Ratings a maintenu la note souveraine de la France à A+ assortie d'une perspective stable le 28 août 2026. Deux autres agences rendront leur verdict cet automne. Moody's publiera son évaluation le 23 octobre 2026, puis Standard & Poor's le 27 novembre 2026.
Sur le front parlementaire, le gouvernement prévoit de déposer son projet de loi de finances pour 2027 dès le 30 septembre. La date limite constitutionnelle est fixée au 6 octobre 2026. Les députés entameront l'examen de la première partie du texte le 12 octobre, avant un vote solennel prévu le 20 octobre. L'adoption définitive de ces 54 milliards d'économies d'ici le 31 décembre 2026 décidera de l'apaisement ou de la rechute des marchés.
Outils utiles
Calculatrice de crédit amortissable — Permet de simuler l'impact de la remontée des taux d'intérêt sur les mensualités et le coût total d'un crédit immobilier.
Pour aller plus loin
Assurance-vie — comprendre les règles et les démarches
Les assureurs français orientent à nouveau massivement leurs investissements vers les obligations pour capter des rendements plus élevés. Ce mouvement renforce la rémunération des portefeuilles, mais sa répercussion sur les fonds en euros de l'assurance-vie prendra plusieurs années.
Des escrocs se font passer pour la Caisse des Dépôts. Ils promettent de débloquer des fonds oubliés contre des frais. La recherche officielle sur Ciclade est gratuite et se fait à votre initiative.
Les épargnants ont versé 18,8 milliards d'euros sur leurs contrats d'assurance-vie en juillet 2026, un record pour ce mois selon France Assureurs. Après les retraits et autres prestations, la collecte nette atteint 4,7 milliards d'euros, soit 0,4 milliard de moins qu'un an plus tôt. Les unités de compte ont représenté 42 % des versements.
Aux États-Unis, le taux moyen des emprunts immobiliers à 30 ans a atteint 7,03 % le 24 septembre 2026. Ce retour au-dessus du seuil des 7 % marque un sommet depuis l'investiture de Donald Trump. Pour les acheteurs américains, cette hausse alourdit directement les mensualités.
L'agence européenne Scope Ratings a abaissé le 18 septembre 2026 la note de la dette souveraine de la France de AA- à A+. Cette sanction entérine la sortie définitive du club des emprunteurs notés double A. Elle met en lumière une dette publique record et maintient la pression sur les taux de crédit immobilier.
La moyenne européenne du diesel a atteint 2,226 € le litre le 21 septembre 2026, un niveau jamais vu depuis 2005. Portée par des tensions sur le raffinage, cette hausse de 44 % depuis janvier pèse lourdement sur le budget des automobilistes.