Sanctions du RSA : un rapport pointe l’écart avec le terrain
ATD Quart Monde, AequitaZ et le Secours catholique ont publié le 6 octobre un rapport critique sur la loi pour le plein-emploi. Le Conseil d’État rappelle que les sanctions du RSA doivent tenir compte du foyer et des vulnérabilités.
Publié le 6 octobre, le rapport d’ATD Quart Monde, d’AequitaZ et du Secours catholique repose sur une enquête. Elle a été menée d’octobre 2025 à mars 2026. Elle rassemble 123 réponses à un questionnaire en ligne et des témoignages de terrain.
Les associations demandent un moratoire sur la loi pour le plein-emploi et son régime de sanctions. Leur enquête est participative et qualitative : elle décrit des situations vécues, mais ne mesure pas leur fréquence à l’échelle nationale.
Un allocataire cité dans le rapport raconte : « J’ai découvert mon contrat d’engagement (Document établi avec un référent qui fixe les objectifs, obligations et actions d’insertion.) déjà signé numériquement par moi-même alors que je ne l’avais jamais lu. » Franceinfo rapporte aussi qu’un répondant sur cinq ne savait pas s’il avait signé ce contrat.
Le document met en cause des activités jugées peu adaptées et une pression accrue. Le contrat fixe les actions d’insertion. Un manquement peut réduire temporairement le revenu versé.
Qui entre dans le parcours ?
Depuis le 1er janvier 2025, les bénéficiaires du revenu de solidarité active (RSA (Minimum social versé sous conditions de ressources pour garantir un revenu minimal et favoriser l’insertion.)) sont inscrits automatiquement à France Travail. Lors d’une demande, le conjoint, le partenaire d’un pacte civil de solidarité (Pacs) ou le concubin est aussi inscrit. Le RSA fait partie des aides sociales dont l’accompagnement est désormais organisé dans ce parcours.
Le parcours enchaîne le diagnostic et l’orientation avant le contrat d’engagement. Ce document fixe les objectifs et les actions d’insertion. Son plan prévoit en principe au moins 15 heures d’activité par semaine.
Ces heures peuvent correspondre à une formation, un accompagnement ou un appui. Elles doivent être adaptées à la situation. Les difficultés liées à la santé ou au handicap peuvent conduire à les réduire. Un parent isolé sans solution de garde pour un enfant de moins de 12 ans peut être exempté.
La sanction varie selon le manquement et le foyer
En l’absence de motif légitime, un premier manquement entraîne une suspension d’au moins 30 % de l’allocation. Elle dure un à deux mois. En cas de persistance ou de réitération, une suspension ou une suppression d’au moins 30 % peut durer d’un à quatre mois.
Une suspension prend fin si la personne se met en conformité avant son terme. Les sommes retenues doivent alors être versées au terme de la période de suspension, selon les conditions prévues par le texte.
À titre d’ordre de grandeur, 30 % du forfait RSA de 651,69 € représentent environ 196 € sur un mois. Ce calcul théorique concerne une personne seule hors Mayotte. Le montant effectivement versé dépend des ressources du foyer et du forfait logement.
Dans les réponses de l’enquête, au moins 31 départements peuvent suspendre jusqu’à 100 % du RSA dès le premier manquement. Ce chiffre ne constitue pas un recensement administratif de tous les départements.
Le cadre national distingue la composition du foyer. Pour un foyer comprenant plusieurs personnes, la part suspendue ou supprimée ne peut dépasser 50 %. Le même plafond s’applique à une personne bénéficiant de la majoration pour parent isolé. Pour une personne seule sans enfant, le plafond peut atteindre 100 %.
Le Conseil d’État a rejeté, le 21 septembre 2026, les recours contre le décret. Il a précisé qu’une sanction ne peut pas être appliquée automatiquement. L’administration doit examiner le motif légitime éventuel, la gravité du manquement, les vulnérabilités et la composition du foyer.
Pour une suspension, la notification ouvre 10 jours pour présenter des observations. Si une suppression est envisagée, la personne peut être entendue par l’équipe pluridisciplinaire et dispose d’un mois pour lui présenter ses observations. La décision doit être motivée et mentionner les voies et délais de recours.
Le chômage ne suffit pas à juger la réforme
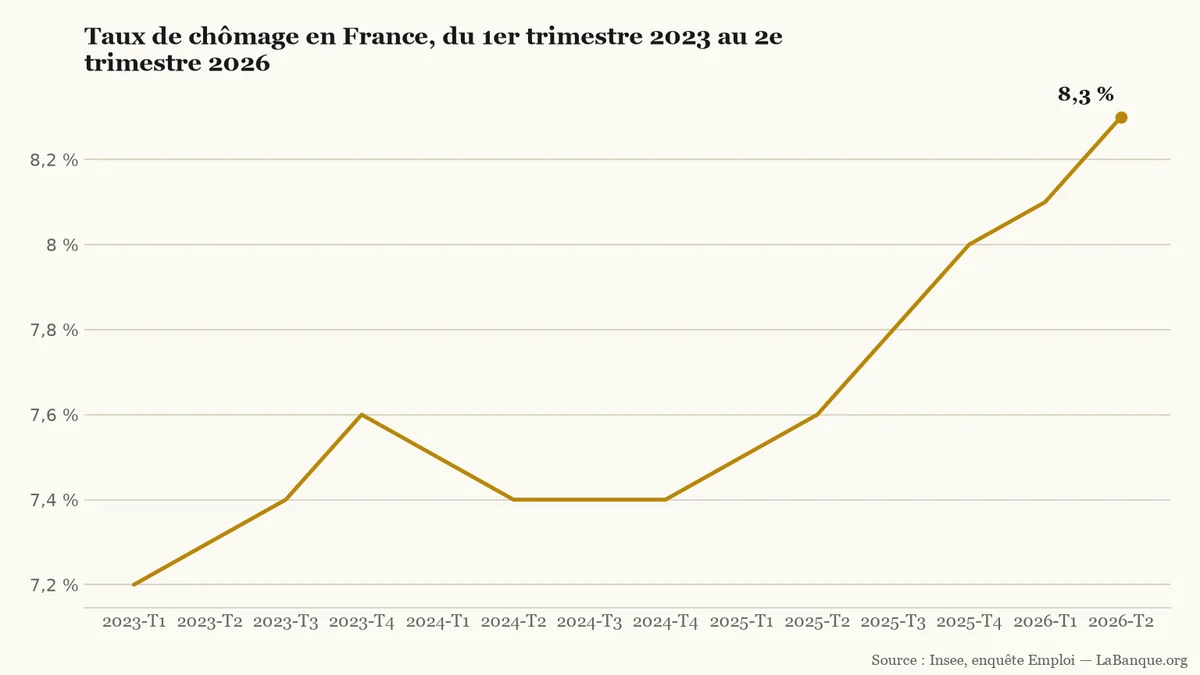
Au deuxième trimestre 2026, le taux de chômage atteint 8,3 % en France. Il progresse de 0,2 point sur le trimestre et de 0,7 point sur un an.
Série trimestrielle de l’Insee : 14 points reliés par 13 intervalles, dont 9 hausses, 2 baisses et 2 stabilités. Le taux passe de 7,2 % au 1er trimestre 2023 à 8,3 % au 2e trimestre 2026 ; la série ne permet pas d’isoler l’effet de la loi.LaBanque.org — données : Insee, enquête EmploiSource
Sur les six derniers trimestres, les bénéficiaires du RSA contribuent pour 0,31 point à la hausse cumulée de 0,98 point du chômage. L’Institut national de la statistique et des études économiques (Insee) présente cette contribution comme une décomposition comptable, pas comme l’effet causal de la loi.
Le rapport associatif décrit l’écart entre les règles et leur mise en œuvre. La décision du Conseil d’État confirme le dispositif, mais impose l’examen de chaque situation. La courbe du chômage ne tranche pas ce débat : l’enjeu reste l’application concrète des sanctions.
Un rapport associatif publié le 6 octobre 2026 critique le régime de sanctions du RSA. Il revient sur 31 départements dont le barème prévoyait une retenue de 80 % ou 100 % pour une personne seule. Ce chiffre ne signifie pas 31 suppressions totales : le foyer et la procédure modifient le montant retenu.
Le gouvernement annonce vouloir maintenir l’indexation du RSA et de l’Aspa sur l’inflation en 2027. Aucun taux ni montant futur n’est fixé, et les deux aides ne suivent pas le même calendrier de revalorisation.
Les 77 000 salariés des 39 caisses régionales du Crédit Agricole bénéficient d'une augmentation générale de 2,2 % dès le 1er novembre 2026. Assortie d'un minimum de 900 € bruts par an pour les plus bas revenus, cette mesure devance de deux mois le calendrier habituel.
AXA a annoncé, le 10 novembre 2026, un plan de départs volontaires d'environ 150 postes dans son siège. Le nombre final dépendra des salariés volontaires, dans un processus social déjà ouvert.
Le taux d'emprunt de la France à dix ans a franchi le seuil des 5 % le 22 octobre 2026, au plus haut depuis juillet 2002. Malgré cette tension, les règles européennes empêchent la Banque centrale européenne de secourir un État soumis à une procédure pour déficit excessif.