Revolut vaut 103 milliards d'euros face aux géants bancaires
La néobanque britannique Revolut atteint 103 milliards d'euros de valorisation et 80 millions de clients à l'automne 2026. L'établissement dépasse désormais des piliers comme Barclays et la Société Générale. Pourtant, son modèle repose sur des usages du quotidien et très peu sur le crédit.
Le bond financier de Revolut bouscule la hiérarchie bancaire européenne. À l'été 2026, des opérations de vente secondaire d'actions (Cession de parts entre investisseurs sans émission de nouvelles actions ni apport de trésorerie dans les caisses de l'entreprise.) ont valorisé la société à 115 milliards de dollars, soit environ 103 milliards d'euros. L'entreprise britannique pèse désormais deux fois plus lourd que la Société Générale, évaluée à 51,8 milliards d'euros. Elle surpasse aussi Barclays et ses 72,8 milliards d'euros de capitalisation.
Sur les marchés, ces échanges d'actions traduisent l'intérêt pour la rentabilité de la plateforme. En 2025, Revolut a dégagé un chiffre d'affaires de 4,5 milliards de livres sterling (5,2 milliards d'euros), en hausse de 46 %. Son bénéfice avant impôts a atteint 1,7 milliard de livres (1,97 milliard d'euros), en progression de 57 %. Ce résultat reste toutefois éloigné des 9 milliards de livres de Barclays.
Cette percée alerte les états-majors traditionnels du secteur. Selon Cihan Duran, directeur chez S&P Global Ratings, « lorsque vous vous rendez en Europe, les patrons des banques y considèrent Revolut comme leur principale menace en raison de son marketing agressif et de sa croissance ».
Certains concurrents historiques admettent déjà ce basculement. Au Portugal, le patron de la Caixa Geral de Depósitos, Paulo Macedo, a prévenu que « 2025 sera la dernière année où notre banque (Établissement financier qui reçoit des fonds du public, accorde des crédits et gère les moyens de paiement des particuliers et des entreprises.), vieille de 150 ans, enregistrera un bénéfice supérieur à celui de Revolut ».
Un rythme d'acquisition sans équivalent en Europe
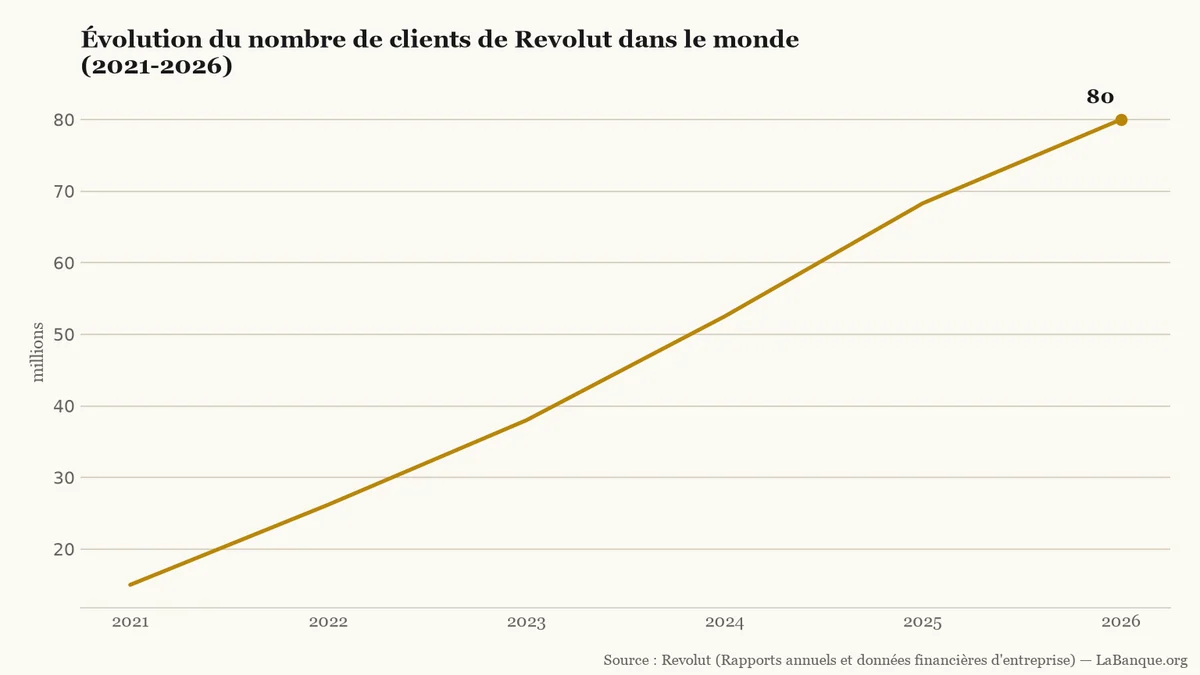
Le moteur de cette valorisation réside dans l'expansion rapide de sa clientèle. À l'automne 2026, la plateforme réunit 80 millions de clients particuliers et professionnels dans le monde. Cette base dépasse les 41 millions d'usagers de HSBC et talonne JPMorgan Chase, fort de 84 millions de clients.
L'ancrage territorial s'accélère également en Europe. En France, Revolut a franchi le cap des 8 millions de clients particuliers à l'été 2026. L'Hexagone figure désormais parmi les trois premiers marchés du groupe. En Irlande, 80 % de la population adulte détient aujourd'hui un compte Revolut.
Sur les 5 intervalles observés entre 2021 et 2026, le nombre d'usagers enregistre 5 hausses consécutives. La trajectoire progresse de 15,0 millions en 2021 à 80,0 millions en 2026, sans aucune baisse ni phase de stabilité.
Nombre d'utilisateurs particuliers et professionnels au 31 décembre de chaque année (automne pour 2026). Données officielles Revolut.LaBanque.org — données : Revolut (Rapports annuels et données financières d'entreprise)Source
Cette dynamique commerciale a permis de collecter d'importantes liquidités. Les dépôts totaux des clients ont atteint 50,2 milliards de livres sterling fin 2025, en hausse de 66 % sur un an. Ces dépôts s'élevaient à 30,2 milliards de livres fin 2024 et 18,2 milliards fin 2023.
Des dépôts massifs mais un crédit embryonnaire
Cette masse de liquidités révèle toutefois une asymétrie majeure. Alors qu'une banque transforme l'épargne en crédits productifs, l'encours global de prêts de Revolut ne totalisait que 2,2 milliards de livres sterling fin 2025.
Son ratio prêts/dépôts (Part des dépôts des clients réinjectée en crédits dans l'économie. Un ratio faible signale une activité de prêt très restreinte.) plafonne ainsi à 6 %. Ce niveau contraste avec les standards bancaires : il atteint 55 % chez HSBC et monte à 86 % à la Société Générale.
Exemple
Sur 100 € de dépôts confiés par ses clients :
Revolut n'en prête que 6 € sous forme de crédits à l'économie.
HSBC en injecte 55 € dans ses financements.
La Société Générale en prête 86 €.
Les fonds restants chez Revolut sont placés auprès des banques centrales ou sur des obligations souveraines très liquides.
Cette structure explique la faiblesse du revenu brut annuel par client, qui ne dépasse pas 66 livres sterling, soit 77 euros. Les banques traditionnelles perçoivent habituellement entre 300 et 800 euros par usager grâce aux crédits immobiliers. La majorité des utilisateurs conserve Revolut comme un compte d'appoint, sans domicilier ses revenus.
Un porte-parole de Revolut défend ce modèle sans crédit (Mise à disposition de fonds par un établissement financier à un emprunteur, remboursable avec intérêts selon un calendrier fixé.) massif. Selon lui, « notre croissance repose sur la création de services appréciés par nos clients, plutôt que sur les taux d'intérêt ».
Quel est le risque réel pour les clients ?
Le premier risque concret pour les utilisateurs concerne la sécurité des opérations. En raison de sa croissance rapide, Revolut a dominé le classement britannique des réclamations pour fraude au virement autorisé (Escroquerie par laquelle un usager est incité par manipulation à effectuer lui-même un transfert bancaire vers des escrocs.) auprès du médiateur financier. L'établissement a enregistré 3 242 plaintes de ce type en 2024, puis 1 875 dossiers sur huit mois en 2025 selon l'association Which?.
La régulation européenne a aussi relevé des failles de conformité. Le 8 avril 2025, la Banque de Lituanie a infligé 3,5 millions d'euros d'amende à sa filiale Revolut Bank UAB pour des défaillances anti-blanchiment. Le régulateur a précisé qu'aucun acte de blanchiment avéré n'avait été constaté.
Enfin, l'établissement a essuyé un piratage ciblé. En septembre 2026, l'usurpation d'une messagerie étatique italienne a permis à des cyberattaquants de récupérer les données de 680 clients via de fausses réquisitions judiciaires. Aucun système central n'a été compromis et aucun fonds n'a été dérobé.
Le tournant institutionnel et l'épreuve du crédit
Pour lever ces réticences, Revolut a engagé sa normalisation. Le 11 mars 2026, la Banque d'Angleterre lui a accordé sa licence bancaire britannique complète en levant l'ensemble des restrictions d'activité. Cette étape place les dépôts locaux sous la garantie du fonds britannique de protection des dépôts (le FSCS) jusqu'à 120 000 livres sterling.
La société a aussi renouvelé sa gouvernance en faisant appel à des dirigeants chevronnés. En juillet 2025, l'ancien patron de la Société Générale Frédéric Oudéa a pris la présidence du conseil d'administration de Revolut pour l'Europe de l'Ouest. Sa mission consiste à crédibiliser la banque auprès des régulateurs continentaux.
Plusieurs jalons testeront ce modèle. Revolut prépare le déploiement de ses premières offres de crédit à la consommation (Un crédit à la consommation finance un achat ou un besoin de trésorerie, avec des règles sur l’information, le coût, la rétractation et le remboursement.) et cartes de crédit au Royaume-Uni d'ici le 30 novembre 2026. Son directeur général Nikolay Storonsky vise 100 millions de clients d'ici le 30 juin 2027. Ces étapes précéderont une possible introduction en Bourse envisagée d'ici fin 2027 à Londres et New York.
Au moins 1,7 milliard d'euros liés à des intérêts russes ont transité entre 2017 et 2020 par les circuits de Deutsche Bank. Révélé par une fuite de documents internes, ce réseau a notamment financé une propriété sur la Côte d'Azur malgré les sanctions. En Bourse, le titre recule nettement.
Le Rassemblement national a dévoilé le 17 novembre 2026 son projet de réforme des retraites. Le texte instaure une capitalisation obligatoire pour les actifs de moins de 52 ans. Il promet un départ à 62 ans dès 2028, mais durcit la validation des trimestres et la décote.
Le 17 novembre 2026, une cinquantaine de médias publient « Inside Deutsche Bank », tiré de plus de 15 millions de fichiers internes. À Francfort, l’action perd jusqu’à environ 6 % en début de séance. Aucune amende nouvelle n’est annoncée ce matin.
Les 77 000 salariés des 39 caisses régionales du Crédit Agricole bénéficient d'une augmentation générale de 2,2 % dès le 1er novembre 2026. Assortie d'un minimum de 900 € bruts par an pour les plus bas revenus, cette mesure devance de deux mois le calendrier habituel.
AXA a annoncé, le 10 novembre 2026, un plan de départs volontaires d'environ 150 postes dans son siège. Le nombre final dépendra des salariés volontaires, dans un processus social déjà ouvert.
Le taux d'emprunt de la France à dix ans a franchi le seuil des 5 % le 22 octobre 2026, au plus haut depuis juillet 2002. Malgré cette tension, les règles européennes empêchent la Banque centrale européenne de secourir un État soumis à une procédure pour déficit excessif.