Livret A : 1,52 milliard d'euros de retraits nets en septembre
Les retraits sur le Livret A ont dépassé les dépôts de 1,52 milliard d'euros en septembre 2026. En ajoutant le LDDS, les ménages ont repris 2,22 milliards d'euros nets pour régler leurs dépenses de rentrée ou chercher un meilleur rendement.
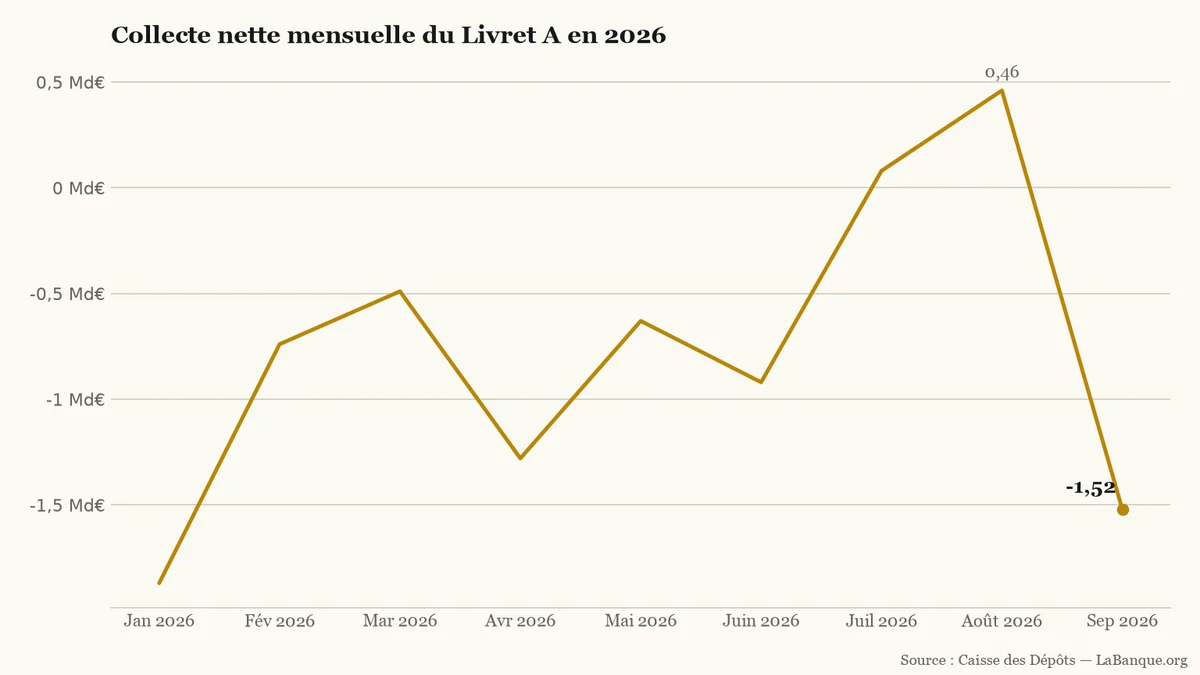
L'effet du relèvement de taux opéré le 1er août 2026, de 1,50 % à 1,70 %, aura duré deux mois. Après +80 millions d'euros en juillet et +460 millions en août, la collecte du Livret A (Livret d'épargne réglementé par l'État, disponible à tout moment et dont les intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux.) replonge dans le rouge en septembre. Selon la Caisse des Dépôts, il accuse une décollecte nette (Situation comptable où le montant total des retraits effectués par les épargnants dépasse celui de leurs nouveaux versements sur une période donnée.) de 1,52 milliard d'euros.
Rémunéré au même taux, le Livret de développement durable et solidaire (LDDS) subit aussi 700 millions d'euros de retraits nets. Depuis janvier, le Livret A cumule ainsi sept mois de décollecte nette sur neuf, soit 6,91 milliards d'euros de sorties. En additionnant le LDDS, les retraits nets cumulés atteignent 8,52 milliards d'euros sur les neuf premiers mois de 2026.
Flux mensuels nets (dépôts moins retraits) sur le Livret A de janvier à septembre 2026, en milliards d'euros.LaBanque.org — données : Caisse des DépôtsSource
Dépenses d'automne et rendement réel négatif
Ce reflux d'automne répond d'abord au calendrier des ménages. Les épargnants puisent dans leurs livrets pour régler la facture estivale, les frais scolaires et le solde de l'impôt sur le revenu. Pour Philippe Crevel, directeur du Cercle de l'Épargne, « le Livret A se retrouve entre deux feux ». Le relèvement estival est « vite rattrapé par les tensions sur le pouvoir d'achat des ménages et les dépenses obligatoires de la rentrée ».
L'écart avec la hausse des prix pèse aussi sur les choix d'épargne. Face à une inflation (Hausse générale et durable des prix à la consommation, qui réduit le pouvoir d'achat de la monnaie et le rendement réel de l'épargne.) annuelle de 3,4 % en septembre selon l'Insee, le rendement réel du livret ressort à -1,7 point. Sur un an, 10 000 € placés à 1,70 % rapportent 170 € d'intérêts nets, pour une perte réelle de pouvoir d'achat équivalente à 170 €.
Les détenteurs de liquidités importantes arbitrent donc vers les fonds en euros de l'assurance-vie (Placement d'épargne à moyen ou long terme permettant d'investir sur des fonds en euros à capital garanti ou sur des unités de compte.) ou les comptes à terme. Malgré ces sorties, l'encours cumulé des deux livrets reste massif à 606,7 milliards d'euros fin septembre.
Outils utiles
Comparateur de livrets d’épargne — Pour comparer le rendement net du Livret A et du LDDS à 1,70 % avec les autres livrets réglementés.
Les prix à la consommation augmentent de 3,1 % sur un an en septembre 2026 en France, au plus haut depuis janvier 2024. Portée par la flambée des carburants et du gaz, cette accélération fait repasser le rendement réel du Livret A et du LEP en territoire négatif.
La hausse des prix à la consommation atteint 3,1 % sur un an en France en septembre 2026, son plus haut niveau depuis janvier 2024. Portée par le rebond de l'énergie (+21,3 %), elle fait passer le Livret A (1,7 %) et le LEP (2,5 %) sous le niveau de l'inflation.
Alors que le Livret A plafonne à 1,70 % net, l'obligation d'État française à dix ans a culminé à 4,90 % début octobre 2026. Mais après application de la flat tax de 31,4 %, son rendement réel s'établit à 3,36 % et suppose de conserver le titre jusqu'à maturité.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Les montants de taxe d'habitation sur les résidences secondaires émis au titre de 2025 diminuent de 9,7 %, selon l'administration fiscale. Ce repli provient de la correction des avis envoyés par erreur, et non d'une baisse des taux communaux. Pour les mairies, les recettes perçues reculent de 18 %.
L'épargne salariale et retraite d'entreprise atteint 250,8 milliards d'euros à fin juin 2026, en hausse de 13,6 % sur un an. Ce montant record concerne 13,6 millions de comptes de salariés en France. Sur six mois, la progression repose avant tout sur la bonne tenue des marchés boursiers.