Obligations d'État à 4,90 % : le vrai gain face au Livret A
Alors que le Livret A plafonne à 1,70 % net, l'obligation d'État française à dix ans a culminé à 4,90 % début octobre 2026. Mais après application de la flat tax de 31,4 %, son rendement réel s'établit à 3,36 % et suppose de conserver le titre jusqu'à maturité.
Sur le marché obligataire de l'automne 2026, l'emprunt d'État français de référence a touché un sommet inédit depuis vingt-quatre ans. Le 1er octobre, le taux de l'OAT (Obligation émise par l'État français pour emprunter à moyen ou long terme sur les marchés financiers.) à dix ans a frôlé le seuil des 5 %. Il s'est ensuite stabilisé à 4,79 % le 9 octobre. Ce mouvement traduit le resserrement monétaire en zone euro et une prime de risque accrue sur la signature française.
La défiance des marchés se lit dans l'écart de taux avec l'Allemagne. Début octobre 2026, le spread (Écart de rendement entre deux emprunts d'État de même durée, traduisant l'écart de risque perçu par les marchés.) entre l'OAT et le Bund oscille entre 130 et 140 points de base. Garance Laurant, analyste chez Goodvest, résume cette tension : « Si la France paie plus que l'Allemagne, c'est que le marché estime le risque plus élevé sur la dette française. »
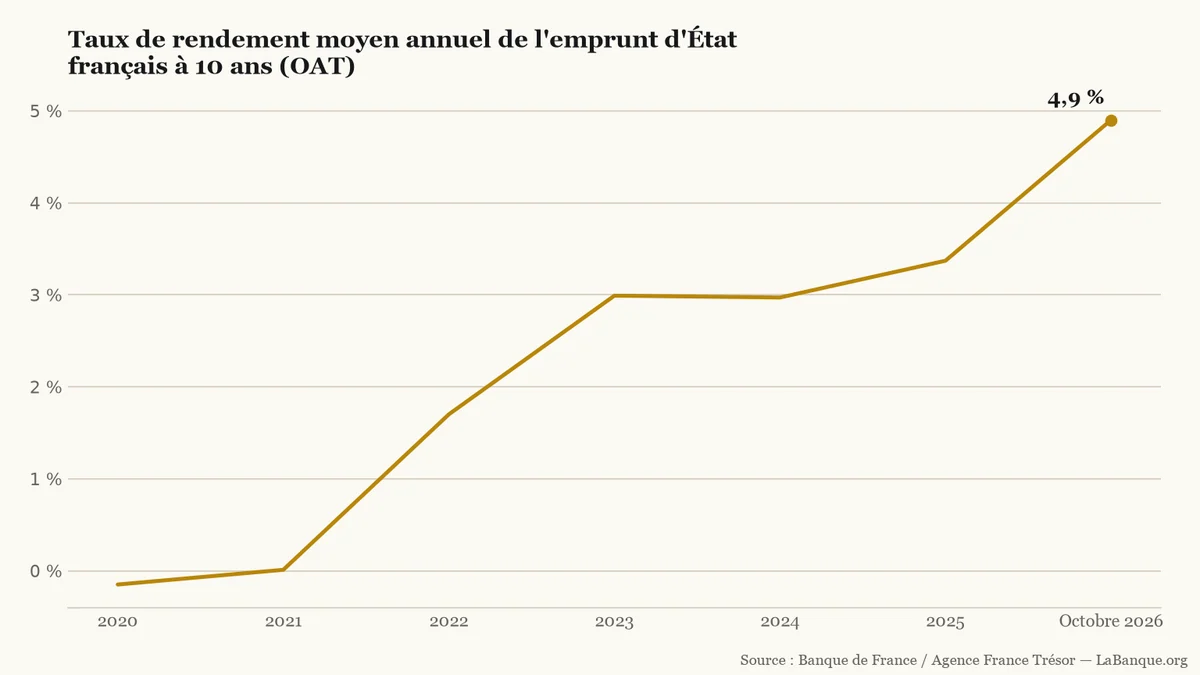
Rendement moyen annuel de l'emprunt d'État français à dix ans (TEC 10).LaBanque.org — données : Banque de France / Agence France TrésorSource
La série de la Banque de France et de l'Agence France Trésor montre une rupture nette avec l'ère des taux négatifs. De 2020 à octobre 2026, la courbe compte cinq hausses et une seule baisse en 2024. Le rendement moyen annuel est passé de -0,15 % à 4,90 %. Ce revirement réveille l'intérêt des particuliers pour les emprunts d'État.
Le rendement réel face au Livret A et à l'impôt
Le taux brut affiché par l'État ne correspond pas au gain effectif pour l'épargnant. Contrairement aux livrets réglementés, les obligations directes ne bénéficient d'aucune exonération fiscale. Elles restent également exclues du Plan d'Épargne en Actions (PEA).
Les intérêts perçus sous forme de coupon (Intérêt annuel versé au détenteur d'une obligation, calculé en pourcentage de sa valeur nominale.) subissent de plein fouet le Prélèvement Forfaitaire Unique (PFU (Prélèvement forfaitaire unique de 31,4 % en 2026, combinant 12,8 % d'impôt et 18,6 % de prélèvements sociaux.)). Relevée à 31,4 % au 1er janvier 2026 par la hausse de la CSG, cette flat tax rabote nettement la performance. Le rendement brut de 4,90 % retombe ainsi à 3,36 % net sur un compte-titres ordinaire.
Ce niveau net conserve un avantage face aux placements sans risque. Le Livret A (Compte d'épargne réglementé garanti par l'État, dont les intérêts sont totalement exonérés d'impôt et de prélèvements sociaux.) et le LDDS rapportent 1,70 % net depuis le 1er août 2026. Le Livret d'épargne populaire (LEP) offre 2,50 % net, mais sous plafond de ressources. En assurance-vie (Contrat d'épargne permettant d'investir sur des fonds en euros sécurisés ou des unités de compte, avec une fiscalité allégée après huit ans.), les fonds en euros ont servi 2,70 % brut en moyenne en 2025.
Exemple
Pour 10 000 € placés sur une OAT à dix ans à 4,90 % brut, le coupon annuel atteint 490 €. Après le PFU de 31,4 %, le gain net ressort à 336,14 € par an, soit 3 361,40 € sur dix ans.
Sur un Livret A à 1,70 % net, 10 000 € ne rapportent que 170 € par an. L'obligation procure un surplus net de 166,14 € par an. Au plafond de 22 950 €, l'OAT rapporte 771,44 € net par an, contre 390,15 € pour le Livret A.
Comment acheter des obligations d'État ?
Un particulier ne peut pas souscrire directement auprès de l'Agence France Trésor, mais il dispose de quatre canaux d'accès distincts. Les adjudications d'émissions sont en effet réservées aux Spécialistes en Valeurs du Trésor. Les ménages passent donc obligatoirement par des intermédiaires financiers.
Le premier canal consiste à acheter des titres sur le marché secondaire (Marché financier où s'échangent les obligations déjà émises, à un cours qui fluctue selon les taux.) via un compte-titres ordinaire. La valeur nominale standard est de 1 000 euros en agence bancaire, mais des courtiers comme Trade Republic proposent des fractions dès 1 euro. Le compte-titres ne comporte aucun plafond de versement légal.
Les autres solutions reposent sur des véhicules collectifs. L'épargnant peut acquérir des ETF ou des fonds obligataires répliquant la dette d'État. Il peut aussi passer par l'assurance-vie ou le PER, via des unités de compte ou des fonds en euros. Le Trésor émet par ailleurs des OAT vertes dédiées à la transition écologique. « Leurs taux sont historiquement élevés, ce qui rend ce type d'actifs intéressants à regarder », note Garance Laurant.
Attention toutefois aux frais d'intermédiation. Le Livret A ne comporte aucuns frais. À l'inverse, une banque traditionnelle applique des frais de courtage et des droits de garde de 0,2 % à 0,5 % par an. Ces commissions réduisent le rendement net effectif.
Le risque méconnu en cas de revente avant terme
Le principal écueil pour un particulier réside dans l'absence de garantie en capital avant l'échéance. L'État assure le remboursement intégral du nominal uniquement à maturité, fixée entre 2 ans et 50 ans. Avant cette date, le prix de l'obligation varie chaque jour sur le marché secondaire selon l'évolution des taux d'intérêt (Pourcentage annuel appliqué à une somme empruntée ou prêtée, fixant la rémunération du prêteur ou le coût pour l'emprunteur.).
Quand les taux montent, le cours des obligations déjà en circulation recule pour ajuster leur rendement. Cette variation s'exprime par la sensibilité (Mesure de la variation du cours d'une obligation pour une variation de 1 % des taux d'intérêt.) du titre. Pour une OAT à dix ans d'une sensibilité de 8, une hausse de taux de 1 point fait baisser son cours de 8 %. Une revente anticipée après une remontée des taux infligerait alors 800 € de perte pour 10 000 € investis.
Attention
Une obligation d'État ne remplace pas une épargne de précaution disponible. Le capital n'est garanti qu'en conservant le titre jusqu'à son remboursement final. En cas de retrait imprévu avant l'échéance, la cession sur le marché secondaire expose à une perte en capital.
Outils utiles
Comparateur de livrets d’épargne — Permet d'évaluer le rendement net des livrets réglementés face aux solutions obligataires fiscalisées.
Calculatrice d’épargne simple — Permet de calculer les intérêts générés sur un capital placé selon la durée retenue.
Pour aller plus loin
Assurance-vie — comprendre les règles et les démarches
Le taux d'emprunt de la France à dix ans atteint 4,85 % début octobre 2026, sous la pression des investisseurs. Cette hausse alourdit la charge de la dette et contraint les finances publiques sans provoquer de crise immédiate.
L'écosystème de l'intelligence artificielle a levé environ 500 milliards de dollars de dette en neuf mois, selon une estimation de marché. Ces émissions, souvent longues, ajoutent une pression sur les marchés de taux, sans expliquer à elles seules la hausse des rendements.
Emmanuel Moulin avertit que la hausse des taux peut alourdir les finances publiques françaises. Le projet de budget 2027 prévoit une charge d’intérêts de 91,2 milliards d’euros, contre 79,2 milliards en 2026. La demande reste toutefois supérieure à l’offre lors des émissions.
Les assureurs français orientent à nouveau massivement leurs investissements vers les obligations pour capter des rendements plus élevés. Ce mouvement renforce la rémunération des portefeuilles, mais sa répercussion sur les fonds en euros de l'assurance-vie prendra plusieurs années.
Le cours du pétrole a bondi jeudi 8 octobre, portant le baril de Brent à 104,28 dollars en clôture. Cette hausse combine des craintes d'escalade en Iran et l'arrêt préventif de plateformes américaines. Les prix ont ensuite marqué le pas vendredi après des déclarations de Donald Trump, tandis que les marchés d'actions restaient sous tension.
Après deux séances consécutives de baisse, l'indice CAC 40 progresse de 0,92 % ce vendredi 9 octobre en matinée. La Bourse de Paris profite du repli des cours du pétrole et d'une détente sur les taux d'intérêt. Ce répit intervient après les annonces américaines écartant toute frappe militaire immédiate contre l'Iran.