Dette publique : pourquoi les taux de la France s'envolent
Le taux d'emprunt de la France à dix ans atteint 4,85 % début octobre 2026, sous la pression des investisseurs. Cette hausse alourdit la charge de la dette et contraint les finances publiques sans provoquer de crise immédiate.
Début octobre 2026, le rendement de l'OAT (Obligation assimilable du Trésor émise par l'État français sur les marchés pour financer ses déficits budgétaires.) à dix ans oscille entre 4,80 % et 4,90 %, pour s'établir autour de 4,85 %. L'écart de rendement avec l'emprunt allemand, appelé le spread (Écart de taux d'intérêt entre l'obligation d'un pays et celle de l'Allemagne, servant d'étalon de risque en zone euro.), se maintient à 135 points de base après des pointes à 150 points. Exprimée en point de base (Centième de point de pourcentage (0,01 %). Un écart de 135 points de base équivaut ainsi à 1,35 point de pourcentage.), cette prime de risque n'avait plus atteint un tel sommet depuis la crise des dettes souveraines de 2011-2012.
Sur les marchés de capitaux, cette tension a fait émerger un surnom railleur. L'institut Rexecode a forgé l'acronyme « FROGS », pour French Oversized Government and Social Security. La formule a vite circulé parmi les courtiers internationaux en écho aux anciens « PIGS » d'Europe du Sud.
Pour Lilia Peytavin, analyste chez JP Morgan Asset Management, le constat est sans détour : « Les pays ayant les finances publiques les plus détériorées — c'est le cas de la France — sont les plus sanctionnés. »
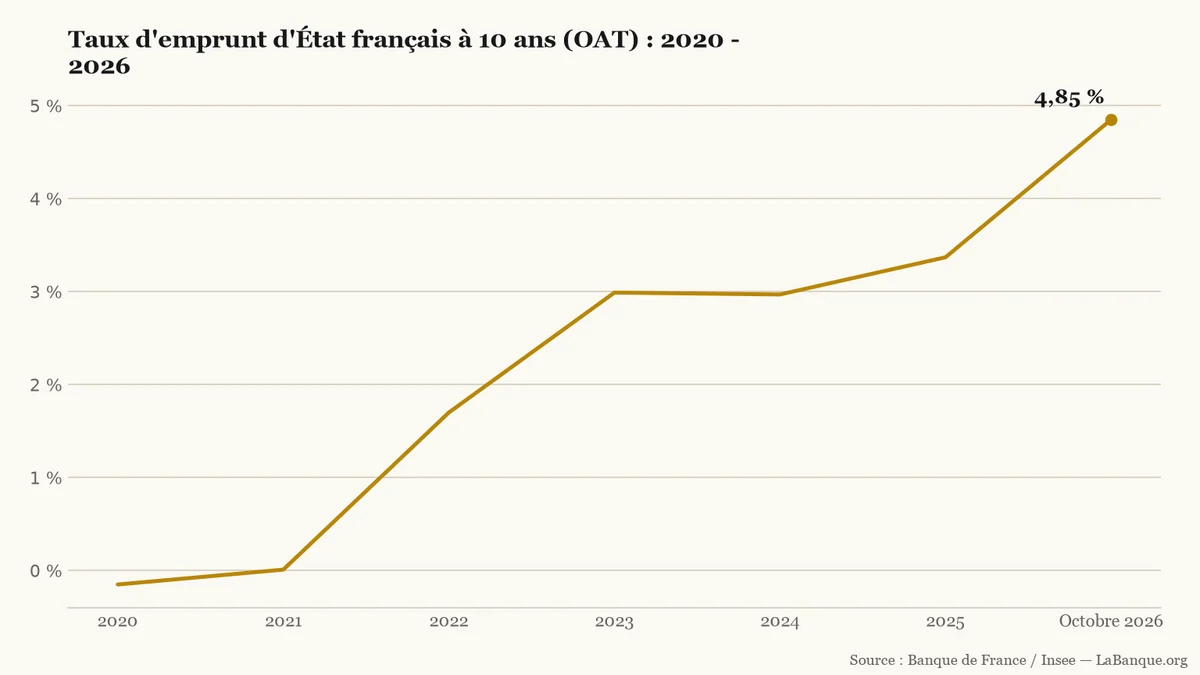
Taux d'emprunt indicatif de l'État français à 10 ans (OAT) de 2020 à octobre 2026.LaBanque.org — données : Banque de France / InseeSource
En six ans, le coût de financement de l'État a radicalement changé d'échelle. Sur six intervalles observés entre 2020 et octobre 2026, la série enregistre cinq hausses pour une seule baisse, intervenue en 2024. Le taux d'emprunt français est passé de -0,15 % en 2020 à 4,85 % aujourd'hui, marquant la fin de l'argent gratuit.
Le paradoxe LVMH et TotalEnergies
Cette défiance persistante entraîne une anomalie financière historique. Près de 38 % des obligations d'entreprises françaises investment grade (Segment d'obligations d'entreprises ou d'États bénéficiant d'une notation financière favorable et d'un faible risque de défaut.) affichent désormais un rendement inférieur à l'emprunt d'État de même maturité. Des fleurons privés empruntent donc à de meilleures conditions que leur propre État.
Ce paradoxe s'explique par le profil mondialisé de ces groupes industriels. LVMH a réalisé un chiffre d'affaires supérieur à 86 milliards d'euros en 2025, presque entièrement hors de France. TotalEnergies produit également des flux massifs de trésorerie en devises à travers plus de 120 pays. Face aux incertitudes budgétaires parisiennes, les créanciers préfèrent prêter à ces multinationales plutôt qu'au Trésor français.
L'État risque-t-il la faillite à court terme ?
Non : la France ne fait face à aucun risque de blocage brutal de son financement. La dette négociable de l'État dispose d'une maturité moyenne supérieure à huit ans. Le calendrier de refinancement reste très étalé dans le temps.
Cette structure protège les finances publiques contre une crise immédiate de liquidité. Nicolas Forest, directeur des investissements chez Candriam, balaie toute analogie avec la crise grecque : « On en est loin. La France n’a pas un problème immédiat de financement, et seulement 14 % de la dette arrive à échéance en 2027. » L'État continue ainsi d'emprunter chaque semaine sans interruption.
Le piège d'une charge d'intérêts record
Si le risque de faillite est écarté, le renchérissement du crédit constitue un piège redoutable. La dette publique (Ensemble des engagements financiers contractés par l'État, les collectivités territoriales et la Sécurité sociale.) française atteignait 3 460,5 milliards d'euros fin 2025, soit 115,6 % du PIB. Elle a dépassé 119 % du PIB au deuxième trimestre 2026. La dépense publique a atteint 57,2 % du PIB en 2025, le taux le plus lourd de la zone euro.
Chaque nouvelle émission obligataire augmente mécaniquement les intérêts à verser. La charge de la dette (Montant annuel des intérêts payés par l'État pour rémunérer l'ensemble de ses créanciers.) est évaluée à 74 milliards d'euros pour 2026, contre environ 65 milliards d'euros en 2025. Elle s'impose comme le deuxième poste du budget national, rivalisant directement avec les crédits alloués à l'Éducation nationale.
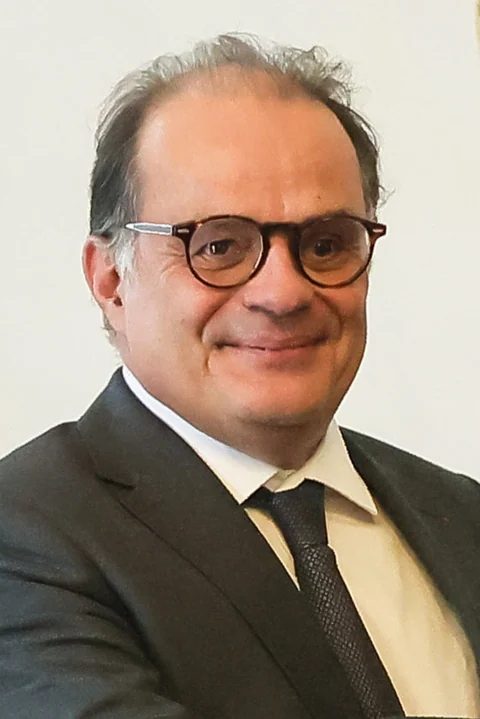
Dans un entretien accordé au Financial Times le 5 octobre 2026, le gouverneur de la Banque de France a tiré la sonnette d'alarme. Emmanuel Moulin a prévenu que la France risquait d'être « progressivement étranglée par la hausse des taux d'intérêt (Pourcentage fixant le coût de l'argent emprunté ou la rémunération d'un capital prêté.) » sans réduction des déficits.
Emmanuel Moulin, gouverneur de la Banque de France.Thomas Padilla / European Commission / CC BY 4.0, via Wikimedia CommonsLicenceSource
Le prochain test de crédibilité est imminent pour la France. L'agence Moody's doit rendre son verdict sur la note souveraine le vendredi 23 octobre 2026. Actuellement fixée à Aa3 avec perspective négative, cette évaluation dira si la pression des investisseurs obligataires doit encore s'accentuer.
La commission des finances de l'Assemblée nationale a rejeté la partie recettes du budget 2027. Ce vote transpartisan annule les modifications adoptées en commission, mais n'enterre pas les mesures de l'exécutif. Les débats reprennent mardi dans l'hémicycle sur le texte initial.
Le Conseil d'analyse économique préconise un redressement budgétaire d'au moins 125 milliards d'euros d'ici 2032 pour stabiliser la dette publique. Cet assainissement vise à freiner l'explosion des intérêts d'emprunt et nécessiterait des arbitrages majeurs dès 2027.
Le gouvernement libère 10 millions de barils de gazole pour faire baisser les prix de 12 à 18 centimes pendant trois mois. Cette manœuvre sur les stocks stratégiques évite toute dépense publique, alors que l'exécutif doit ramener le déficit public à 5,0 % du PIB en 2027.
Emmanuel Moulin avertit que la hausse des taux peut alourdir les finances publiques françaises. Le projet de budget 2027 prévoit une charge d’intérêts de 91,2 milliards d’euros, contre 79,2 milliards en 2026. La demande reste toutefois supérieure à l’offre lors des émissions.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Le 5 octobre 2026, l'indice CAC 40 recule de 1,04 % en milieu de matinée. La place parisienne subit le plongeon de 10 % de Schneider Electric après l'annonce d'un rachat record aux États-Unis. En parallèle, la hausse des taux de la dette publique française pèse sur l'ensemble de la cote.