Crédit immobilier : le taux moyen remonte à 3,40 % en septembre
Le taux moyen des crédits immobiliers atteint 3,40 % en septembre 2026, selon l'Observatoire Crédit Logement/CSA. En octobre, les offres moyennes relevées sur 20 ans montent jusqu'à 3,79 % hors assurance avant négociation. Pour contenir la mensualité, près d'un acheteur sur deux emprunte désormais sur 25 ans.
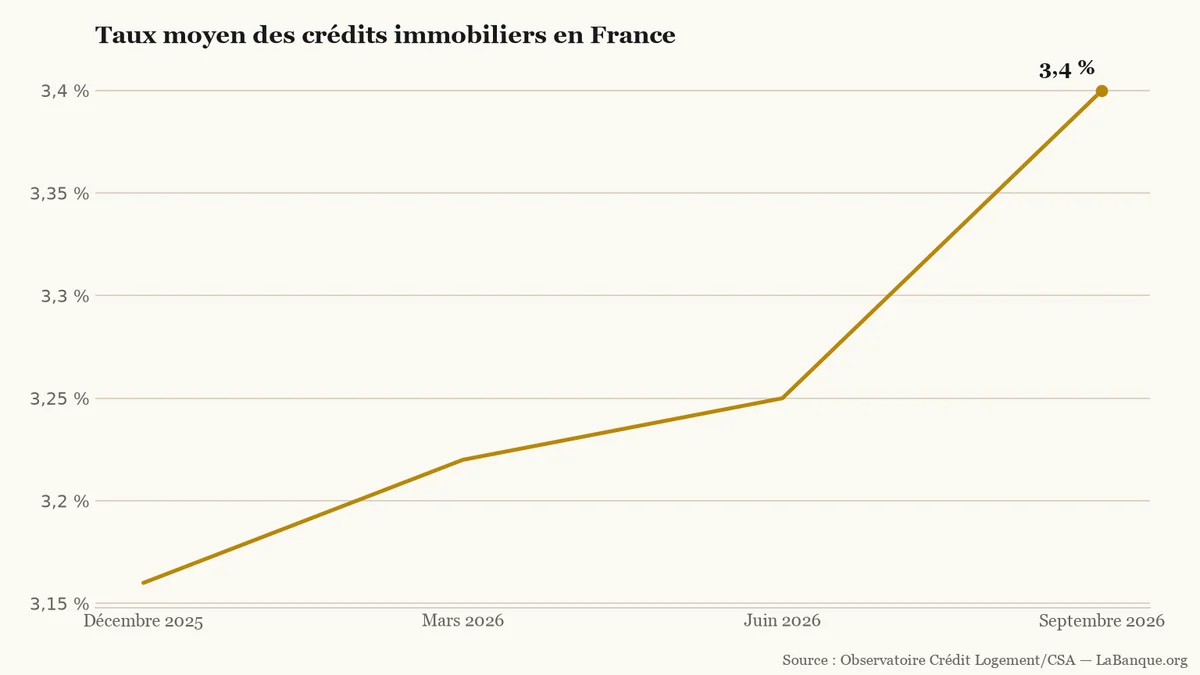
Depuis décembre 2025, le taux d'intérêt (Pourcentage annuel appliqué au capital emprunté qui détermine le coût des intérêts versés au prêteur.) moyen mesuré par l'Observatoire Crédit Logement/CSA est passé de 3,16 % à 3,40 % (+0,24 point). Sur 20 ans, la moyenne des prêts signés a grimpé de 3,22 % en juin à 3,39 % en septembre 2026. En août, la Banque de France relevait 3,32 % hors renégociations. Seuls les nouveaux emprunts sont touchés, car 99,5 % des crédits sont à taux fixe.
De décembre 2025 à septembre 2026, le taux fixe moyen du secteur concurrentiel (hors assurance et frais) progresse sur trois trimestres consécutifs, de 3,16 % à 3,40 % (source : Observatoire Crédit Logement/CSA).LaBanque.org — données : Observatoire Crédit Logement/CSASource
Pour amortir cette hausse, les ménages empruntent en moyenne sur 252 mois (21 ans) au troisième trimestre 2026. Près de la moitié des prêts d'accession (49,8 %) atteignent désormais 25 ans ou plus, contre 46,5 % en 2025. Cet allongement n'empêche pas le marché de ralentir. Hors rachats, la production de crédits recule sur un an de 9,2 % au troisième trimestre, et le nombre de prêts de 8,1 %.
Quel écart de coût selon le dossier en octobre ?
En octobre, ce mouvement reflète un financement plus coûteux sur les marchés. Mi-septembre, la Banque centrale européenne (BCE) a porté son taux de dépôt à 2,50 % (+0,25 point). De son côté, l'indice français TEC 10 (Rendement de référence de la dette française à dix ans, utilisé comme repère des taux longs sur les marchés.) atteignait 4,74 % le 15 octobre. Sans répercuter mécaniquement ces repères dans chaque barème bancaire (Grille de taux proposée par une banque avant l'étude et la négociation propres au dossier de l'emprunteur.), les banques creusent l'écart selon le profil.
Chez Meilleurtaux, les grilles standards sont passées de 3,69 % début septembre à 3,86 % fin septembre. Après négociation, les taux d'octobre reviennent toutefois entre 3,50 % et 3,55 % sur 20 ans. Au 15 octobre, Empruntis relève hors assurance 3,79 % en moyenne sur 20 ans et 3,85 % sur 25 ans. Les meilleurs dossiers obtiennent 3,20 % et 3,55 %, soit 0,59 point d'écart sur 20 ans.
Exemple
Sur un crédit immobilier (Prêt bancaire de long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.) de 200 000 € sur 20 ans (hors assurance et frais), l'écart relevé par Empruntis le 15 octobre pèse lourd :
Au meilleur taux (3,20 %), la mensualité indicative ressort à environ 1 130 €.
Au taux moyen (3,79 %), elle atteint 1 190 €, soit environ 60 € de plus chaque mois.
Sur vingt ans, cet écart représente près de 14 500 € d'intérêts supplémentaires.
Ces taux affichés ne mesurent qu'une partie du coût. Pour comparer deux offres, la référence légale reste le taux annuel effectif global (TAEG (Coût annuel total du crédit : intérêts, assurance et frais obligatoires compris, exprimé en pourcentage.)), qui inclut l'assurance emprunteur (Contrat qui prend en charge tout ou partie des échéances du prêt en cas de décès, d'invalidité ou d'incapacité.), les garanties et les frais. Depuis le 1er octobre 2026, ce coût total est plafonné par le taux d'usure (Plafond légal du TAEG qu'un prêteur professionnel ne peut pas dépasser pour accorder le crédit.) à 5,40 % sur 20 ans et plus. Un taux nominal modéré peut ainsi bloquer un dossier une fois les frais obligatoires ajoutés.
Le projet de loi de finances pour 2027 indexe le barème de l'impôt sur l'inflation et ouvre un guichet temporaire pour les dons familiaux. En contrepartie, le texte rabote l'abattement des retraités aisés et durcit la fiscalité de certains revenus de remplacement.
Le gouverneur slovène Primož Dolenc n'exclut pas de nouvelles hausses de taux face au rebond de l'inflation à 3,8 %. Ce membre du Conseil des gouverneurs de la BCE a rappelé le 8 octobre 2026 que rien n'était acté. Cette perspective prolonge la pression sur le crédit immobilier tout en soutenant l'épargne bancaire.
Le projet de loi de finances pour 2027 propose d'ouvrir le prêt à taux zéro aux ménages accueillant un jeune enfant. La mesure permettrait aux familles déjà propriétaires d'accéder au dispositif sans condition de première acquisition, sous réserve de respecter les plafonds de revenus.
Fixé à 5,40 % pour le quatrième trimestre 2026, le taux d'usure sur 20 ans et plus ne progresse que de 0,11 point. Couplée au rebond des taux bancaires, cette hausse modeste risque d'exclure des emprunteurs pourtant solvables.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Le projet de budget 2027 créerait une exception aux règles du prêt à taux zéro (PTZ) pour les familles qui s’agrandissent. Des ménages ayant déjà bénéficié d’un PTZ pourraient aussi y accéder une fois, sous conditions de ressources, mais le montant et l’entrée en vigueur restent inconnus.