Accès à la propriété : le bâtiment réclame la portabilité des prêts
La Fédération française du bâtiment dévoile 25 propositions pour débloquer l'achat immobilier avant la présidentielle de 2027. Elle demande la portabilité des crédits, le retour de l'APL accession et la prolongation du prêt à taux zéro.
La Fédération française du bâtiment (FFB) publie ce 18 novembre 2026 son livre blanc « Re-bâtir la France ! ». Ce recueil de 25 propositions devance son Sommet de la construction, prévu le 19 novembre au Palais Brongniart à Paris. Présenté par son président Frédéric Carré, ce plan répond à l'effondrement du secteur. Moins de 300 000 logements sont construits en 2026, contre un besoin annuel évalué à 420 000 unités par la filière. En quatre ans, près de 60 000 emplois ont disparu dans le bâtiment entre 2022 et 2026.
Ce recul de l'offre bloque les projets d'achat des particuliers. D'après un sondage Ifop réalisé fin octobre 2026 pour la FFB auprès de 2 000 personnes, 75 % des Français jugent difficile de devenir propriétaire. Cette proportion atteint 81 % chez les locataires. Pourtant, 61,4 % des ménages français possèdent leur résidence principale, contre 46 % en Allemagne. Selon Lou Le Nabasque, directrice adjointe des affaires publiques de la fédération, citant une étude du Crédoc : « En cinq ans, 500 000 demandeurs d’emploi ont dû refuser un poste car se loger à proximité leur aurait coûté trop cher. »
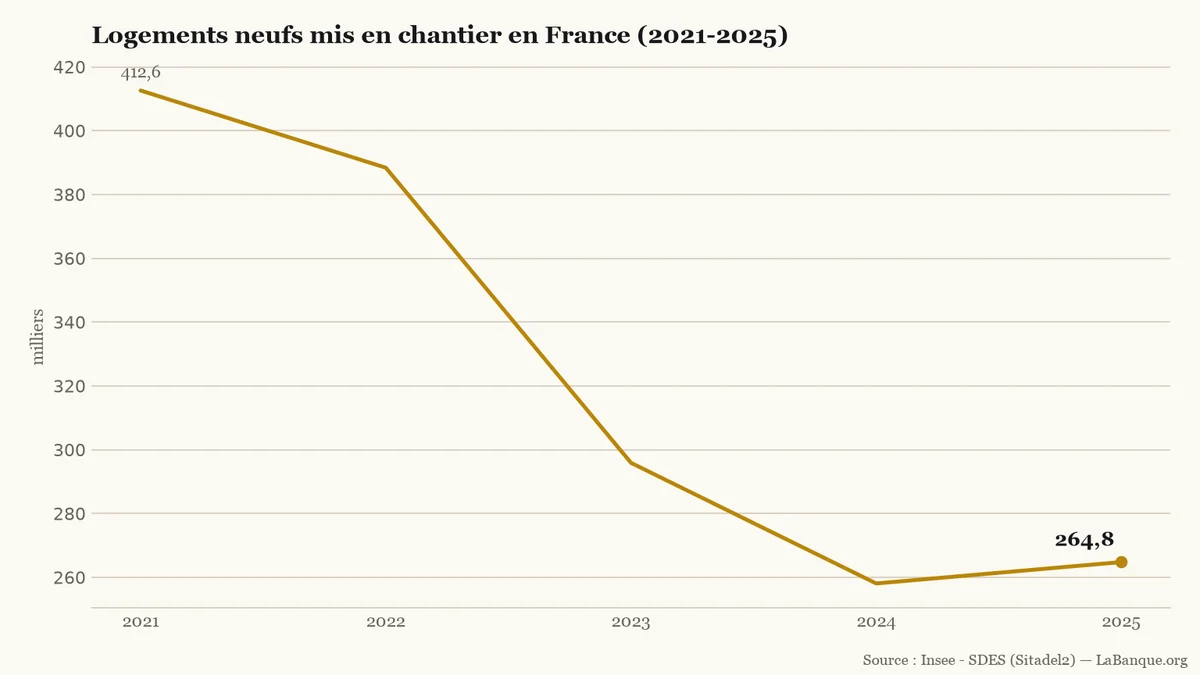
Les ouvertures de chantiers ont enregistré trois baisses annuelles consécutives entre 2021 et 2024 avant une hausse en 2025, passant de 412 600 à 264 800 logements.LaBanque.org — données : Insee - SDES (Sitadel2)Source
Portabilité des prêts et aides à l'accession
Pour relancer les ventes dans l'ancien, l'organisation patronale demande d'instaurer la portabilité des prêts (Possibilité de transférer son crédit immobilier en cours, en conservant son taux initial avantageux, sur l'achat d'un nouveau logement.). Ce mécanisme permettrait à un propriétaire de conserver son crédit immobilier négocié à taux bas, entre 1 % et 2 % avant 2022, pour acheter un nouveau bien. Sans ce transfert, tout déménagement oblige à solder l'emprunt d'origine. L'acquéreur doit alors souscrire un nouveau crédit autour de 3,5 % à 4 %, ce qui alourdit sa mensualité et fige le marché.
La filière réclame aussi le rétablissement immédiat de l'APL accession (Aide de la CAF supprimée en 2020 qui réduisait chaque mois la mensualité de crédit immobilier des emprunteurs aux revenus modestes.). Supprimée le 1er janvier 2020, cette aide de la Caisse d'allocations familiales réduisait chaque mois l'échéance de remboursement des emprunteurs modestes. En parallèle, la FFB défend l'essor du bail réel solidaire (Dispositif séparant l'achat des murs de la location du terrain pour abaisser le prix d'acquisition de 30 % à 50 % sous plafond de ressources.) (BRS), qui dissocie le terrain du bâti pour abaisser le prix d'achat. Elle demande également le maintien du prêt à taux zéro (Prêt sans intérêt aidé par l'État pour financer l'achat de la première résidence principale des ménages sous conditions de ressources.) (PTZ) au-delà de son échéance du 31 décembre 2027.
Sur ce dossier, l'entourage du ministre du Logement Vincent Jeanbrun a confirmé le 16 novembre 2026 une prolongation du PTZ de trois ans. Cette mesure passerait par un amendement au projet de loi de finances pour 2027. « Nous avons besoin d’assurance », réagit toutefois Loïc Chapeaux, directeur des affaires économiques de la FFB, tant que le texte budgétaire n'est pas définitivement voté.
Un impôt unique à 30 % pour relancer le locatif privé
Le plan patronal cible également l'investissement locatif avec la création d'un statut du bailleur privé. La FFB propose d'appliquer aux loyers le prélèvement forfaitaire unique (Taxation globale à taux fixe de 30 % (12,8 % d'impôt et 17,2 % de prélèvements sociaux) appliquée aux revenus de l'épargne financière.) (PFU) de 30 %, sur le modèle des gains boursiers. Actuellement, les revenus fonciers supportent le barème de l'impôt sur le revenu majoré de 17,2 % de prélèvements sociaux. Cette ponction globale peut ainsi grimper jusqu'à 62,2 %. Cet allègement fiscal et la prolongation du PTZ restent désormais suspendus aux arbitrages parlementaires de la fin d'année 2026.
Outils utiles
Simulateur de prêt à taux zéro — Vérifier son éligibilité et simuler le montant du prêt à taux zéro évoqué dans les propositions de prolongation.
Calculatrice de crédit amortissable — Comparer la mensualité et le coût total d'un crédit immobilier entre un ancien taux bas et les taux actuels.
Édouard Philippe veut 4 millions de logements de plus en dix ans pour faire baisser les prix. Il y ajoute un prêt sans intérêts à chaque enfant et, avant 35 ans, la fin des taxes appelées frais de notaire. Aucun barème n'est publié, et ce prêt n'est pas celui déjà écrit au projet de budget 2027.
Le départ anticipé de Christine Lagarde le 7 février 2027 accélère sa succession à la Banque centrale européenne (BCE). Deux candidats officiels s'opposent désormais. Paris et Berlin négocient un accord d'ici la mi-décembre pour répartir trois postes clés du directoire.
Le Comité consultatif du secteur financier a adopté un avis qui encadre les délais de changement d'assurance emprunteur d'ici la fin 2027. Tous les titulaires d'un crédit immobilier profiteront d'une bascule à date fixe pour éviter les doubles prélèvements.
Les députés ont adopté en première lecture un amendement supprimant le calendrier d'interdiction de louer les passoires thermiques. Ce vote ne change toutefois pas le droit actuel tant que le texte n'est pas promulgué. Pour les bailleurs, le gel des loyers et les obligations en vigueur restent applicables.
La séance sur la relance du logement dure jusqu'au 20 novembre 2026. Dans l'ancien, la commission propose 20 % de travaux, contre 30 % aujourd'hui pour le statut du bailleur privé. Un achat signé avant la publication au Journal officiel reste soumis au droit actuel.
L'Assemblée nationale examine, depuis le 16 novembre 2026, le projet de loi sur la relance du logement. Les dates qui écartent les logements les plus énergivores de la location ne bougent pas. Le texte ouvre seulement des dérogations conditionnelles, que les députés n'ont pas encore votées.