Philippe veut bâtir 4 millions de logements en dix ans
Édouard Philippe veut 4 millions de logements de plus en dix ans pour faire baisser les prix. Il y ajoute un prêt sans intérêts à chaque enfant et, avant 35 ans, la fin des taxes appelées frais de notaire. Aucun barème n'est publié, et ce prêt n'est pas celui déjà écrit au projet de budget 2027.
Quatre millions de logements en dix ans, cela fait 400 000 par an. Philippe, lui, parle d'une décennie pour faire baisser les prix sur le marché immobilier, pas d'un rythme annuel.
En 2025, la France a autorisé 379 222 logements, soit 20 778 de moins que ce rythme. Le service statistique qui suit la construction (SDES) situe 2025 à 15,0 % au-dessus de 2024. L'année reste 8,8 % sous la moyenne des cinq années précédentes. Ce total compte des logements autorisés, pas des chantiers ouverts.
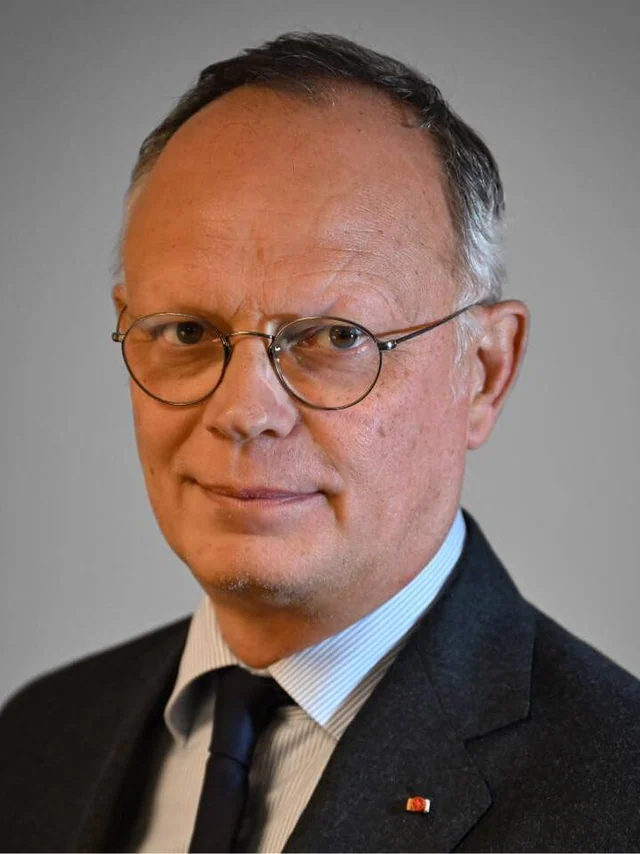
Édouard Philippe, maire du Havre et candidat à l'élection présidentielle de 2027.Wasasaq8 / CC0, via Wikimedia CommonsLicenceSource
Bon à savoir
Édouard Philippe est maire du Havre et candidat à la présidentielle de 2027. Il a été Premier ministre du 15 mai 2017 à juillet 2020. Il a fondé Horizons en octobre 2021 et en a quitté la présidence le 9 septembre 2026.
Dans un entretien au Parisien du 15 novembre 2026, repris par l'AFP, il relie le logement au pouvoir d'achat. « Le pire ennemi du pouvoir d'achat des Français aujourd'hui, c'est le logement, qui est devenu tellement cher qu'il contraint comme jamais toutes les autres dépenses. »
Pour y répondre, il veut « construire plus et louer beaucoup plus », avec des normes simplifiées et une fiscalité avantageuse.
Deux baisses, puis une seule reprise
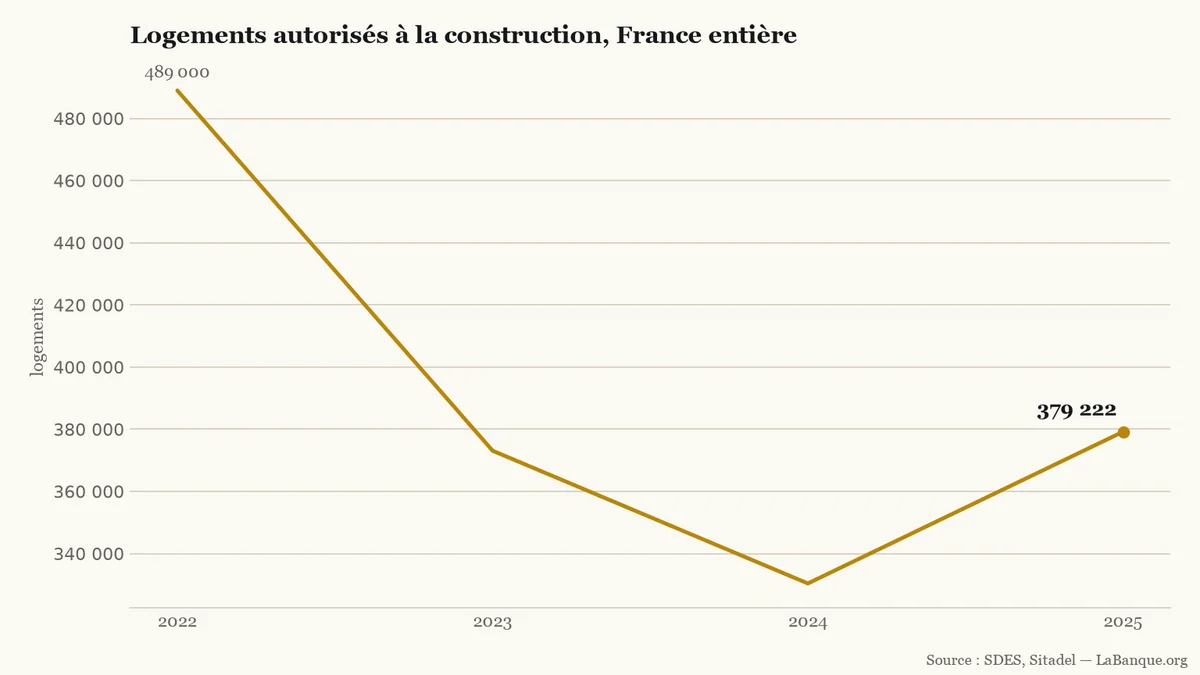
Autorisations de construire en France entière, notes de fin d'année du SDES. Le point 2022 vient des totaux arrondis publiés pour 2023. Logements autorisés, pas chantiers ouverts.LaBanque.org — données : SDES, SitadelSource
De 2022 à 2025, les autorisations reculent deux fois, puis remontent une fois. Le point le plus haut est 2022, à 489 000 logements, sur les totaux arrondis de la note de 2023. Le SDES relie ce pic à des dépôts anticipés, avant de nouvelles règles et la fin d'une aide.
Le point le plus bas est 2024, à 330 400 logements. En 2023, le total était déjà redescendu à 373 100. D'octobre 2025 à septembre 2026, 377 834 logements ont été autorisés, soit 9,1 % sous la moyenne des cinq années précédentes.
Le 23 septembre 2026, le Premier ministre Sébastien Lecornu écrit aux acteurs du logement. « Le compte n'y est pas pour atteindre les 400 000 logements par an dont le pays a besoin. » La lettre, citée par BFMTV, vise aussi 2 millions de logements supplémentaires d'ici 2030. L'objectif de Philippe correspond à ce même rythme, maintenu pendant dix ans.
Est-ce le prêt déjà prévu pour 2027 ?
Non : la promesse et le texte du budget ne décrivent pas le même prêt. Philippe annonce « un prêt à taux zéro (Prêt sans intérêts qui finance une partie de la résidence principale, en plus d'un autre crédit.) à chaque nouvel enfant ». L'article 7 du projet de loi de finances pour 2027 a été déposé le 1er octobre 2026. Il ajoute une dérogation utilisable une seule fois.
Formule de Philippe
Article 7 du projet de budget
Déclencheur
Chaque nouvel enfant
À la date de l'offre, enfant à naître ou de moins de trois ans
Nombre de fois
Non précisé
Une seule fois par bénéficiaire
Après un premier prêt à taux zéro
Non précisé
Possible, sous conditions de ressources
Barème
Aucun publié
Celui du prêt déjà en vigueur
Aujourd'hui, le prêt à taux zéro ne fait payer ni intérêts, ni frais de dossier, ni frais d'expertise. Il finance une partie de la résidence principale, en complément d'un autre crédit immobilier. Une opération n'en contient qu'un.
L'emprunteur ne doit en principe pas avoir été propriétaire de sa résidence principale pendant les deux années précédentes. Depuis les offres d'avril 2025, le neuf est ouvert dans toutes les zones, maisons comprises. La formule « à chaque nouvel enfant » ne reprend pas ce cadre.
Le même article propose de supprimer le plafond, inchangé depuis 2016, de 2,1 milliards d'euros de crédits d'impôt pour les banques. Le nombre de prêts émis est passé de 44 466 en 2024 à près de 73 000 en 2025.
La lettre de Lecornu, elle, cite 70 000 ménages et 2,4 milliards d'euros. Ce décompte n'est pas celui de l'exposé officiel. Au 16 novembre 2026, l'article 7 n'est pas une loi votée.
Surtout des taxes, pas des honoraires
Philippe propose « la suppression des taxes qu'on appelle les frais de notaire (Somme payée chez le notaire à l'achat. La plus grande part va en taxes à l'État et aux collectivités.) pour les moins de 35 ans ». Environ 80 % de cette somme reviennent à l'État, aux départements et aux communes. L'essentiel n'est donc pas la rémunération du notaire.
Il n'annonce ni plafond de prix ni coût pour les finances publiques. En juin 2024, Gabriel Attal, alors à Matignon, visait les primo-accédants jusqu'à 250 000 euros. Cette autre proposition était chiffrée à plus de 3 milliards d'euros par an. Elle ne décrit pas la formule de Philippe.
Une allocation dès le premier enfant
Le volet famille est distinct du prêt. Philippe propose une exonération d'impôt sur le revenu pendant les trois premières années de l'enfant, pour les classes moyennes. Il ajoute une allocation « de l'ordre de 350 euros par mois » dès le premier enfant. Ni le seuil de ces classes moyennes ni le coût de l'exonération ne sont publiés.
Les allocations familiales (Prestation mensuelle versée aux familles à partir de deux enfants de moins de 20 ans, selon les revenus.) commencent à deux enfants de moins de 20 ans. En métropole, au 1er avril 2026, la tranche la plus haute verse 152,25 euros par mois pour deux enfants, jusqu'à 79 980 euros de ressources. Pour trois enfants, elle atteint 347,32 euros par mois jusqu'à 86 644 euros. Le chiffre de Philippe avoisine le montant pour trois enfants, mais il le verserait dès le premier.
Outils utiles
Simulateur de prêt à taux zéro — Voir ce que le prêt à taux zéro actuel peut financer, alors que la formule annoncée par Philippe n'a pas de barème.
Simulateur de frais de notaire — Estimer les frais payés aujourd'hui chez le notaire, surtout fiscaux, que la proposition viserait avant 35 ans.
Le départ anticipé de Christine Lagarde le 7 février 2027 accélère sa succession à la Banque centrale européenne (BCE). Deux candidats officiels s'opposent désormais. Paris et Berlin négocient un accord d'ici la mi-décembre pour répartir trois postes clés du directoire.
Le Comité consultatif du secteur financier a adopté un avis qui encadre les délais de changement d'assurance emprunteur d'ici la fin 2027. Tous les titulaires d'un crédit immobilier profiteront d'une bascule à date fixe pour éviter les doubles prélèvements.
Au troisième trimestre 2026, 15 102 logements neufs ont été réservés, soit 24,4 % de moins qu'un an plus tôt. La baisse vient surtout des ventes en bloc et des ménages qui achètent pour habiter. Le prix moyen ne recule que de 2,3 %, à 5 040 € le mètre carré.