Les ventes de logements neufs chutent de 24,4 % au 3e trimestre
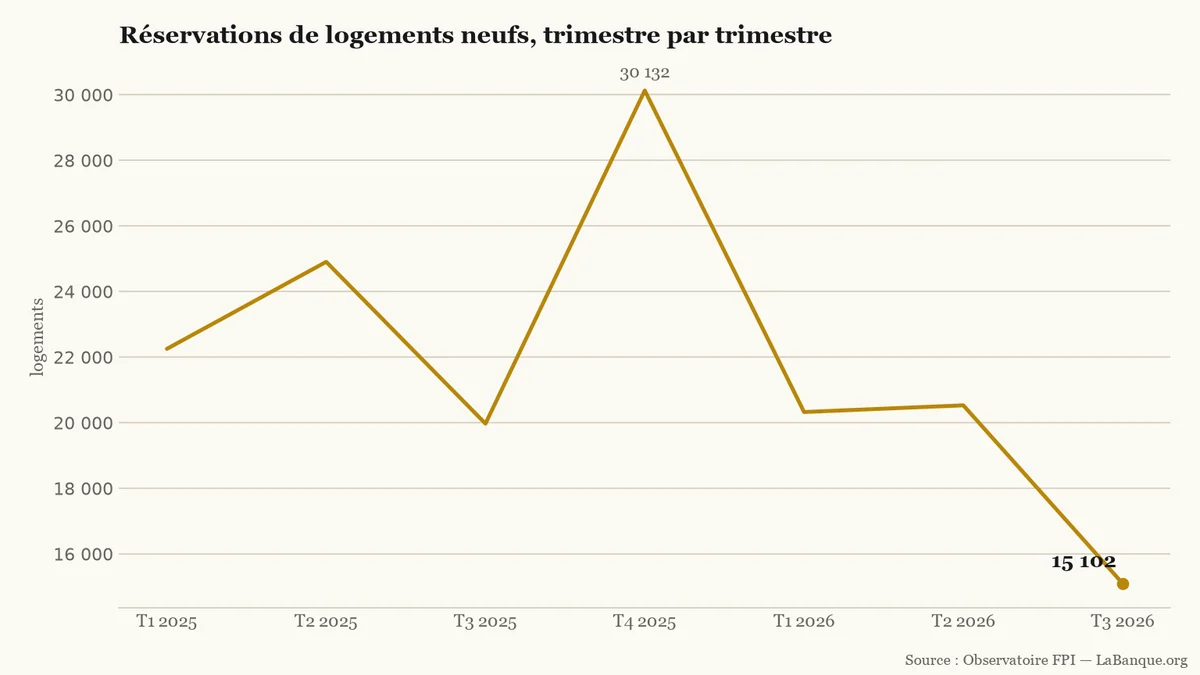
Au troisième trimestre 2026, 15 102 logements neufs ont été réservés, soit 24,4 % de moins qu'un an plus tôt. La baisse vient surtout des ventes en bloc et des ménages qui achètent pour habiter. Le prix moyen ne recule que de 2,3 %, à 5 040 € le mètre carré.
La réservation (Engagement d'achat d'un logement neuf, souvent avant la livraison et avant l'acte notarié.), engagement d'achat souvent avant la livraison, est l'unité de ce décompte : 15 102 logements au troisième trimestre. Les propriétaires occupants en ont réservé 7 537, en recul de 16,7 % sur un an. Les investisseurs particuliers en comptent 2 483, soit 3,7 % de moins qu'un an plus tôt.
La vente en bloc (Cession groupée de logements à un bailleur social ou à un acteur du logement intermédiaire.) fait le gros de la baisse. Ces cessions groupées, à des bailleurs sociaux ou au logement intermédiaire, tombent à 4 082 logements, soit 39,6 % de moins en un an. Elles pèsent 27 % des ventes du trimestre, contre 54 % au quatrième trimestre 2025, quand le total atteignait 30 132 réservations.
Débouché
Logements au 3e trimestre
Écart sur un an
Propriétaires occupants
7 537
-16,7 %
Investisseurs particuliers
2 483
-3,7 %
Vente en bloc
4 082
-39,6 %
Environ 1 000 réservations, issues d'un échantillon, concernent des résidences services. De janvier à septembre, les ventes totales reculent de 16,6 %, à 55 964 logements. Les investisseurs particuliers restent en hausse de 17,1 % sur ces neuf mois.
L'Observatoire de la Fédération des promoteurs immobiliers (FPI) a publié ces chiffres le 12 novembre. Il couvre environ 90 % de l'immobilier neuf métropolitain.
Réservations trimestrielles de logements neufs suivies par l'Observatoire FPI.LaBanque.org — données : Observatoire FPISource
Les logements déjà en vente ne manquent pas
L'offre encore disponible atteint 90 267 logements ordinaires en fin de trimestre, en hausse de 3,7 % sur un an. Au rythme des ventes au détail des douze derniers mois, il faudrait 22 mois pour l'écouler, contre 18,9 mois un an plus tôt.
Ce stock ne vient pas d'une vague de mise en vente (Logement qu'un promoteur commence à commercialiser. Ce n'est ni un permis de construire ni un chantier.). Les promoteurs n'en ont mis que 9 140 sur le marché ce trimestre, en baisse de 32,1 %. C'est le plus bas niveau trimestriel jamais enregistré par l'Observatoire.
En Île-de-France, ce recul de la mise en vente atteint 54 %. Au niveau national, 28 % des logements ont été retirés de la commercialisation, contre 17 % un an plus tôt.
Combien coûte un trois-pièces neuf ?
Un trois-pièces collectif réservé ce trimestre coûte en moyenne 313 420 €, pour 64 m². Un an plus tôt, le logement équivalent s'affichait à 326 862 €, pour 65 m². L'écart atteint 13 442 €, en partie parce que la surface perd un mètre carré.
Le mètre carré habitable des collectifs, hors parking et à TVA normale, s'établit à 5 040 €, en baisse de 2,3 %. En Île-de-France, il est à 5 630 €, soit 4,3 % de moins. Dans les autres régions, il est à 4 817 €, soit 0,9 % de moins.
La moyenne nationale masque des écarts locaux. Le mètre carré recule de 8,3 % à Montpellier et de 5,9 % à Nantes. Il progresse de 6,4 % à Toulouse.
Le taux d'intérêt (Part du capital emprunté qui rémunère le prêteur. Hors assurance, il ne couvre pas tout le coût du crédit.) moyen des prêts à l'accession dans le neuf remonte à 3,25 % hors assurance. Il était de 3,08 % un an plus tôt, selon Crédit Logement/CSA. Le nombre de ces prêts baisse de 10,3 %. La durée moyenne reste de 22 ans.
Le cas ci-dessous isole un crédit immobilier (Prêt bancaire destiné à financer l'achat d'un logement, en général remboursé par mensualités.) de 200 000 €. Il ne finance pas l'intégralité du trois-pièces.
Exemple
Hors assurance, 200 000 € empruntés sur 22 ans produisent une mensualité d'environ 1 044 € à 3,08 %, et d'environ 1 061 € à 3,25 %. L'écart est d'un peu plus de 17 € par mois, soit près de 4 600 € sur toute la durée.
Le crédit renchérit un peu. Il n'explique pas la chute des réservations.
En octobre, l'Insee mesure la confiance des ménages à 80, en baisse de 5 points, au plus bas depuis juin 2013. La moyenne de longue période reste de 100.
Le prochain trou se voit dans les permis
Les autorisations de logements collectifs reculent de 19,7 % sur un an au troisième trimestre, à 44 603. Entre 2015 et 2018, un trimestre moyen en comptait 59 600. Les mises en chantier de logements collectifs progressent pourtant de 37,1 % sur un an, à 36 058. Elles prolongent des permis plus anciens.
Sur douze mois, les mises en chantier de collectifs ordinaires restent en baisse de 3,1 %, à 158 817. Les grues déjà levées ne disent pas le volume des prochains programmes.
Illustration LaBanque.org — Les chantiers du trimestre prolongent des permis plus anciens alors que les nouvelles autorisations reculent.
Le statut du bailleur privé (Régime fiscal de 2026 : on amortit un logement loué nu au moins neuf ans, sans réduction d'impôt immédiate.), souvent appelé dispositif Jeanbrun, est en vigueur depuis le 21 février 2026. Il permet d'amortir un logement loué nu pendant au moins neuf ans, avec des plafonds de loyers et de ressources, partout en France. Il succède au Pinel (Ancienne réduction d'impôt pour l'achat d'un logement neuf loué. Elle a été supprimée fin 2025.), supprimé fin 2025.
La FPI juge ces taux et ces plafonds insuffisants face au retournement du trimestre. Elle demande de les relever dans le projet de loi de finances pour 2027, en cours d'examen. Elle demande aussi de proroger le prêt à taux zéro.
Selon elle, l'exonération des donations familiales pour l'achat d'un logement neuf s'arrête le 31 décembre 2026, sauf prolongation dans ce projet de loi. En conférence de presse, la fédération a situé les effectifs de la promotion à 22 650 salariés, contre 35 000 avant la crise commencée en 2022.
Pascal Boulanger, président de la FPI, renvoie au budget en discussion. « Le Premier ministre a fixé un cap ; le budget 2027 est le moment de le tenir. »
Outils utiles
Calculatrice de crédit amortissable — Pour estimer une mensualité hors assurance à 3,08 % et à 3,25 %, sur la durée moyenne de 22 ans constatée pour l'accession dans le neuf.
Le départ anticipé de Christine Lagarde le 7 février 2027 accélère sa succession à la Banque centrale européenne (BCE). Deux candidats officiels s'opposent désormais. Paris et Berlin négocient un accord d'ici la mi-décembre pour répartir trois postes clés du directoire.
Le Comité consultatif du secteur financier a adopté un avis qui encadre les délais de changement d'assurance emprunteur d'ici la fin 2027. Tous les titulaires d'un crédit immobilier profiteront d'une bascule à date fixe pour éviter les doubles prélèvements.
Les réservations de logements neufs en France sont tombées à 15 102 unités au troisième trimestre 2026, en baisse de 24,4 % sur un an. Malgré un léger repli des prix au mètre carré, la chute des programmes lancés réduit l'offre disponible pour les futurs acquéreurs.
À fin août, les notaires comptent 951 000 ventes de logements anciens sur douze mois. Ils estiment que le rythme pourrait revenir autour de 920 000 en fin d'année. Les prix ne baissent que de 0,8 % sur un an, alors que les barèmes de novembre sont déjà plus hauts.
Les réservations de logements neufs ont chuté de 24,4 % sur un an au troisième trimestre 2026, à 15 102 unités. Face à ce plancher historique, la Fédération des promoteurs immobiliers réclame au gouvernement un assouplissement du dispositif Jeanbrun dans le budget 2027.
Les ménages français qui remboursent un crédit immobilier doivent encore 140 200 € en moyenne à leur banque. Pour la moitié des emprunteurs, cette dette résiduelle reste toutefois inférieure à 97 400 €. Cet écart tient au poids des gros prêts récents et à l'avancement des remboursements selon l'âge.