Logement neuf : les réservations tombent au plus bas historique
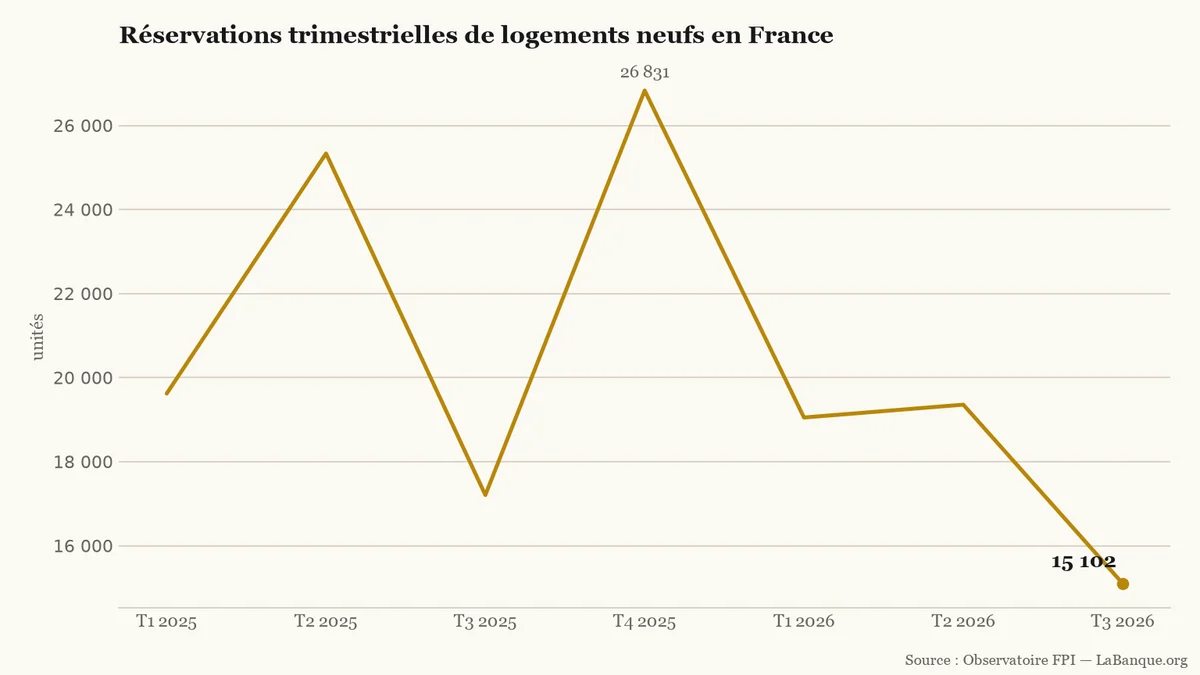
Les réservations de logements neufs ont chuté de 24,4 % sur un an au troisième trimestre 2026, à 15 102 unités. Face à ce plancher historique, la Fédération des promoteurs immobiliers réclame au gouvernement un assouplissement du dispositif Jeanbrun dans le budget 2027.
Sur les neuf premiers mois de l'année 2026, seules 55 964 réservations (Signatures de contrats préliminaires d'achat d'un logement neuf sur plan avant sa construction, avec versement d'un dépôt de garantie.) de logements neufs ont été signées en France. Ce volume marque un recul de 16,6 % sur un an, selon l'Observatoire de la Fédération des promoteurs immobiliers (FPI) publié le 12 novembre 2026. La contraction s'est accélérée entre juillet et septembre, loin de la cible gouvernementale de 400 000 logements construits par an d'ici 2030.
Évolution trimestrielle des ventes de logements neufs aux particuliers et en bloc entre début 2025 et septembre 2026 (en unités, source : Observatoire FPI).LaBanque.org — données : Observatoire FPISource
Tous les profils d'acheteurs réduisent leurs achats simultanément au troisième trimestre. Les ventes en bloc (Achats groupés d'un immeuble entier ou de plusieurs logements par un seul acteur, comme un bailleur social ou un investisseur institutionnel.) aux bailleurs sociaux et aux investisseurs institutionnels chutent de 39,6 % sur un an. Les ménages qui achètent leur résidence principale reculent de 16,7 %, freinés par leur pouvoir d'achat et les conditions de crédit immobilier (Emprunt bancaire de long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.). Les particuliers qui réalisent un investissement locatif (Achat d'un bien immobilier destiné à être loué afin de percevoir des loyers et, selon le régime, de réduire ses impôts.) baissent de 3,7 %, après un bref rebond au premier semestre.
Des chantiers annulés et un stock qui s'accumule
Faute d'acheteurs en nombre suffisant, 28 % des projets immobiliers ont été annulés ou suspendus au troisième trimestre 2026. Les promoteurs n'ont mis en vente que 9 140 logements nouveaux sur la période, soit une baisse de 32,1 % en un an. Au 30 septembre 2026, l'offre commerciale disponible représentait 90 267 biens, ce qui porte le délai d'écoulement (Nombre théorique de mois requis pour vendre tout le stock de logements neufs disponible au rythme des ventes observées.) théorique du stock à 22 mois.
Malgré cette mévente, les tarifs affichés ne connaissent qu'un repli limité. Le prix moyen d'un appartement neuf s'établit à 5 040 € par mètre carré en France, en baisse de 2,3 % sur un an. En Île-de-France, le recul atteint 4,3 % sur douze mois, pour un prix moyen de 5 630 € par mètre carré.
Pourquoi les promoteurs ciblent le dispositif Jeanbrun
La profession attribue ce blocage aux règles du dispositif Jeanbrun (Régime fiscal créé en 2026 permettant d'amortir 3,5 % à 5,5 % par an sur 80 % du prix d'un logement neuf loué nu pendant neuf ans.), entré en vigueur le 21 février 2026 pour remplacer le Pinel. Cette fiscalité permet de déduire chaque année 3,5 % à 5,5 % de la valeur du bâti, fixée à 80 % du prix d'achat. En contrepartie d'une location nue sous plafonds de loyers pendant neuf ans, il interdit de louer le bien à ses ascendants ou descendants.
Dans une lettre ouverte au Premier ministre Sébastien Lecornu, le président de la FPI, Pascal Boulanger, demande cinq ajustements dans le budget 2027. « Au troisième trimestre 2026, tous les moteurs du logement neuf reculent en même temps », souligne-t-il. La profession réclame une hausse de l'amortissement et le droit de louer à ses enfants ou parents hors foyer fiscal. Les députés examineront ces pistes dès le 20 novembre 2026, avant un vote attendu mi-décembre.
Outils utiles
Calculatrice de crédit amortissable — Permet de calculer la mensualité et le coût total d'un emprunt pour financer l'achat d'un logement neuf.
Simulateur de frais de notaire — Permet d'estimer les frais d'acquisition réduits applicables lors de l'achat d'un logement neuf.
Comparateur louer ou acheter — Permet de comparer l'intérêt financier d'un achat immobilier face à la location selon la durée de détention.
À fin août, les notaires comptent 951 000 ventes de logements anciens sur douze mois. Ils estiment que le rythme pourrait revenir autour de 920 000 en fin d'année. Les prix ne baissent que de 0,8 % sur un an, alors que les barèmes de novembre sont déjà plus hauts.
Les ménages français qui remboursent un crédit immobilier doivent encore 140 200 € en moyenne à leur banque. Pour la moitié des emprunteurs, cette dette résiduelle reste toutefois inférieure à 97 400 €. Cet écart tient au poids des gros prêts récents et à l'avancement des remboursements selon l'âge.
Le taux moyen du crédit immobilier atteint 3,49 % en octobre 2026, tandis que plusieurs banques franchissent la barre des 4 % début novembre. Privés de la possibilité d'allonger encore les prêts, les ménages perdent en capacité d'emprunt et les ventes de logements décrochent.
Près de quatre Français sur dix (39 %) ont déjà réduit leurs achats alimentaires ou leur chauffage pour payer leur loyer ou leur mensualité d'emprunt. Cette pression budgétaire touche d'abord les locataires et les foyers modestes, tout en freinant l'accès à la propriété.
L'emprunt d'État français à dix ans dépasse 5 %, mais les crédits immobiliers restent entre 3,58 % et 3,70 % fin octobre. Les banques compriment leurs marges et le taux d'usure bloque toute envolée brutale. Les courtiers attendent toutefois un palier à 4 % d'ici décembre.
Le Sénat examine ce 21 octobre une prolongation de deux ans de l'encadrement des loyers, à rebours de la pérennisation votée par les députés. Ce compromis maintient les plafonds actuels pour 1,2 million de ménages locataires, mais bloque l'entrée de nouvelles villes jusqu'en 2028.