Crédit immobilier : la remontée des taux bloque les achats
Le taux moyen du crédit immobilier atteint 3,49 % en octobre 2026, tandis que plusieurs banques franchissent la barre des 4 % début novembre. Privés de la possibilité d'allonger encore les prêts, les ménages perdent en capacité d'emprunt et les ventes de logements décrochent.
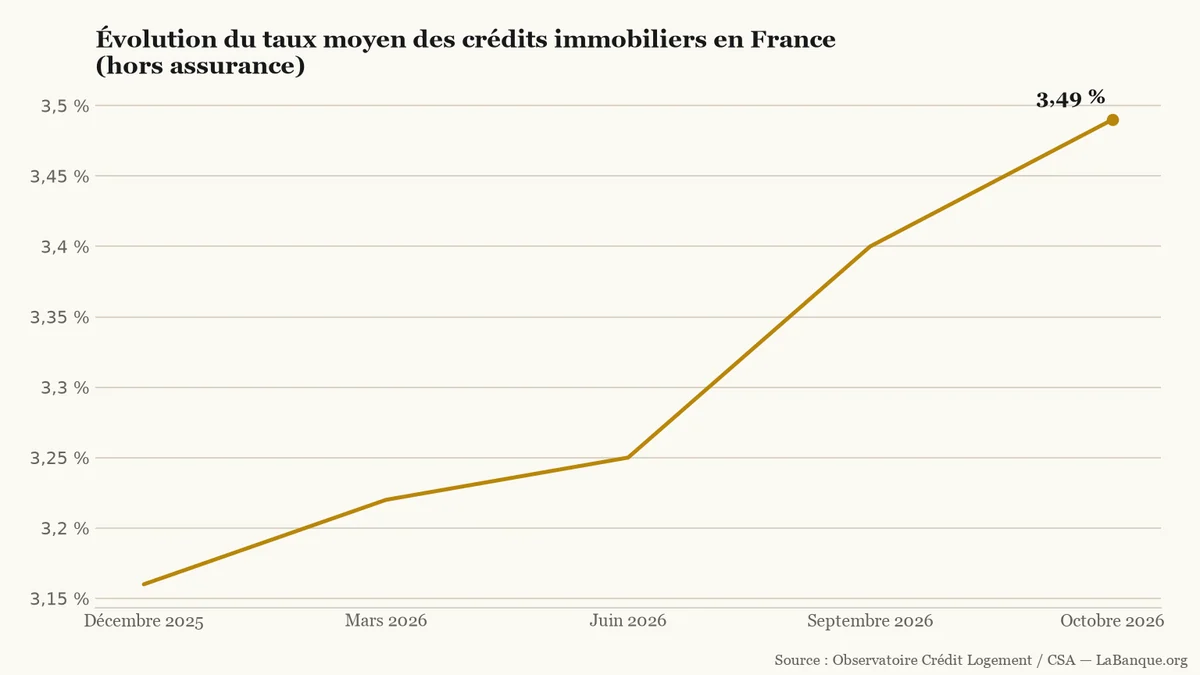
L'accalmie observée au printemps sur le marché du crédit immobilier (Prêt bancaire à long terme destiné à financer l'achat, la construction ou les travaux d'un logement.) a pris fin dès la rentrée. Selon l'Observatoire Crédit Logement / CSA, le taux d'intérêt (Pourcentage annuel facturé par la banque sur le capital emprunté, qui détermine le coût du crédit hors assurance et frais.) moyen hors assurance atteint 3,49 % en octobre 2026. Il s'établissait à 3,14 % un an plus tôt. Après 3,31 % en août et 3,40 % en septembre, il subit deux hausses mensuelles de 9 points de base (Unité de mesure financière égale à un centième de point de pourcentage (0,01 %) : 9 points de base correspondent à 0,09 point.) (0,09 point).
Dans le détail, les emprunteurs se financent désormais à 3,39 % en moyenne dans le neuf et à 3,49 % dans l'ancien. Sur 20 ans, le taux moyen grimpe à 3,54 %, contre 3,57 % sur 25 ans et 3,32 % sur 15 ans. Début novembre, les barèmes transmis aux courtiers Artémis courtage et Meilleurtaux dépassent même 4 % hors assurance dans plusieurs banques.
Cette accélération résulte directement de la tension sur les marchés obligataires. Au premier semestre 2026, les banques avaient comprimé leurs marges pour soutenir les achats. Le taux moyen restait alors contenu à 3,22 % en mars et 3,25 % en juin. Depuis l'été, le durcissement monétaire de la Banque centrale européenne (BCE) et les tensions géopolitiques alourdissent leur coût de refinancement.
Le rendement de l'OAT (Obligation assimilable du Trésor : titre d'emprunt à long terme émis par l'État français, qui sert de référence au coût de financement des banques.) à 10 ans, emprunt d'État de référence, approche désormais 5 %, souligne Thomas Vandeville, directeur général de Meilleurtaux. Les établissements répercutent cette charge sur leurs grilles tarifaires. La hausse cumulée atteint ainsi 24 points de base depuis juin et 33 points de base depuis décembre 2025.
Ce renchérissement rapide réactive aussi un frein technique autour du taux d'usure (Taux maximal légal tout compris (intérêts, assurance et frais) au-delà duquel une banque n'a pas le droit d'accorder un prêt, fixé par la Banque de France.). Calculé par la Banque de France à partir des taux moyens pratiqués les mois précédents, ce plafond légal tout compris s'ajuste avec retard. Lorsque les barèmes bancaires remontent brusquement, certains dossiers risquent à nouveau de dépasser cette limite réglementaire.
Pourquoi l'allongement des prêts ne suffit plus
Lors des précédentes hausses de taux, les banques étalaient les remboursements pour contenir la mensualité des ménages. Ce levier d'amortissement touche aujourd'hui à son plafond. En octobre 2026, la durée moyenne des prêts culmine à 253 mois (21,1 ans). Elle atteint 262 mois dans le neuf et 263 mois dans l'ancien.
Près de la moitié des nouveaux crédits (49,3 %, contre 46,5 % en 2025) s'étendent déjà sur 25 ans ou plus. Or le Haut Conseil de stabilité financière (HCSF (Haut Conseil de stabilité financière : autorité qui plafonne l'endettement des ménages à 35 % des revenus et la durée des prêts immobiliers à 25 ans.)) interdit de dépasser 25 ans et plafonne la mensualité à 35 % des revenus nets. Sans possibilité d'allonger encore l'emprunt, chaque hausse de taux ampute directement le pouvoir d'achat (Quantité de biens et de services, ou surface immobilière, qu'un ménage peut acquérir avec son revenu disponible et sa capacité d'emprunt.) des ménages.
La pression sur les acheteurs est accrue par la progression continue des prix. Sur les dix premiers mois de 2026, le coût des opérations progresse de 3,0 %. Dans le même intervalle, les revenus des emprunteurs n'avancent que de 1,7 %. Un achat mobilise 4,2 années de revenus en moyenne. L'apport personnel progresse quant à lui de 2,2 % avec l'éviction des profils les moins dotés.
Combien coûte cette hausse sur un prêt de 20 ans ?
L'écart de taux se répercute immédiatement sur l'échéance mensuelle et sur le budget finançable à salaire constant. « La hausse des taux va alourdir la facture et grever parfois très fortement la capacité d'emprunt », résume Ludovic Huzieux, cofondateur d'Artémis courtage.
Exemple
Pour 200 000 € sur 20 ans : à 3,14 % fin 2025, la mensualité hors assurance était de 1 123 € (69 583 € d'intérêts). À 3,54 %, elle passe à 1 164 € (+41 € par mois, soit +9 785 € d'intérêts). À 4,00 %, elle atteint 1 212 €, soit 21 287 € d'intérêts en plus.
Avec 1 200 € par mois sur 20 ans (3 430 € de revenus nets) : l'emprunt maximal recule de 213 663 € à 206 179 € (-7 484 €). À 4,00 %, il tombe à 198 026 €, soit 15 637 € de budget en moins.
Le recul des ventes ravive le débat réglementaire
Sur le terrain, ce tour de vis financier freine déjà le marché immobilier. Fin octobre 2026, la production de crédits recule de 4,2 % sur un an glissant et de 0,8 % sur un trimestre. Elle rebondissait encore de 27,1 % un an plus tôt. Chez Foncia, les signatures de compromis de vente ont chuté de 20 % sur un an en septembre.
Pour Nicolas Namias, président du directoire du groupe BPCE, la demande « se tarit, incontestablement » face à la hausse des taux. Il pointe aussi « l'incertitude économique, l'incertitude fiscale qui pèse sur l'investissement immobilier ». L'approche de l'élection présidentielle du printemps 2027 renforce également cet attentisme des ménages.
Face à ce repli, les professionnels réclament un assouplissement des règles avant la réunion du HCSF prévue le 15 décembre 2026. « On sent que les banques ont envie de prêter mais qu'elles sont empêchées », déplore Pascal Boulanger, président de la Fédération des promoteurs immobiliers (FPI). Selon lui, ces normes écartent 10 % des acheteurs. La Banque de France publiera ensuite, le 31 décembre 2026, les seuils de l'usure du premier trimestre 2027.
Outils utiles
Calculatrice de crédit amortissable — Simuler votre mensualité et le coût total des intérêts sur 15, 20 ou 25 ans avec un taux à 3,54 % ou 4 %.
Le 3 novembre, Joachim Nagel, président de la Bundesbank, a jugé qu'une hausse des taux est, en l'état, très probablement nécessaire en décembre. Le 29 octobre, les gouverneurs avaient pourtant maintenu, à l'unanimité, la facilité de dépôt à 2,50 %. La prochaine décision est fixée au 17 décembre.
BNP Paribas, Crédit Agricole S.A. et Société Générale cumulent plus de 7,33 milliards d'euros de bénéfices nets au troisième trimestre 2026. Longtemps freinés par le stock de prêts à taux fixe, les réseaux français profitent du renouvellement des crédits et du repli du taux du Livret A.
Le groupe Crédit Agricole a dégagé un bénéfice net en hausse de plus de 28 % au troisième trimestre 2026, à 2,78 milliards d'euros. Malgré des revenus records en banque d'investissement, l'action de son entité cotée a cédé 2,62 % à l'ouverture à Paris.
L'emprunt d'État français à dix ans dépasse 5 %, mais les crédits immobiliers restent entre 3,58 % et 3,70 % fin octobre. Les banques compriment leurs marges et le taux d'usure bloque toute envolée brutale. Les courtiers attendent toutefois un palier à 4 % d'ici décembre.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Le taux d'intérêt de la dette française à dix ans a atteint 4,93 % le 20 octobre 2026, un sommet depuis juillet 2002. Ce renchérissement va se répercuter d'ici trois à six mois sur les barèmes des banques, portant les nouveaux prêts immobiliers au-delà de 4 % au premier trimestre 2027.