La Bundesbank juge très probable une hausse des taux en décembre
Le 3 novembre, Joachim Nagel, président de la Bundesbank, a jugé qu'une hausse des taux est, en l'état, très probablement nécessaire en décembre. Le 29 octobre, les gouverneurs avaient pourtant maintenu, à l'unanimité, la facilité de dépôt à 2,50 %. La prochaine décision est fixée au 17 décembre.
Si les perspectives d'inflation (Hausse générale des prix à la consommation, mesurée en zone euro pour guider les décisions de la BCE.) ne s'améliorent pas nettement, Nagel juge qu'il sera difficile d'éviter la hausse. Le 29 octobre, les gouverneurs avaient débattu d'un relèvement, avant de choisir d'attendre.
Joachim Nagel, président de la Deutsche Bundesbank.Leonhard Lenz / CC BY 4.0, via Wikimedia CommonsLicenceSource
Le même jour, Christine Lagarde, présidente de la BCE, a rapproché la hausse des prix de l'énergie de celle du financement à long terme. Sauf évolution majeure, a-t-elle dit, le sens de la marche était clair. Le Conseil a toutefois rappelé qu'il ne préengageait aucune trajectoire.
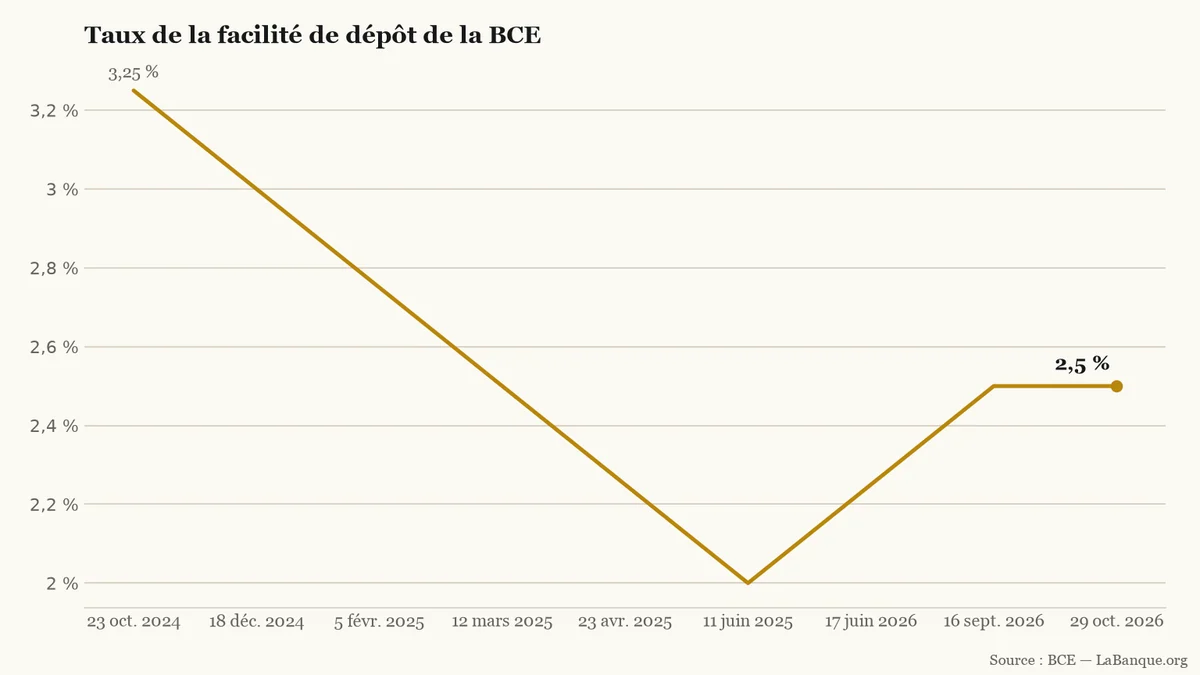
La facilité de dépôt (Taux auquel les banques placent leur argent au jour le jour à la BCE. C'est lui qui oriente les taux en zone euro.) est à 2,50 % depuis le 16 septembre. Elle était tombée à 2 % le 11 juin 2025, avant deux relèvements de 0,25 point, le 17 juin 2026 puis le 16 septembre.
La facilité de dépôt est passée de 3,25 % en octobre 2024 à 2 % en juin 2025, puis à 2,50 % depuis septembre 2026.LaBanque.org — données : BCESource
Des prix tirés par l'énergie
Le 4 novembre, Eurostat a estimé l'inflation de la zone euro à 4,0 % en octobre. Elle était de 3,8 % en septembre et de 3,2 % en août. L'énergie a augmenté de 20,8 % sur un an, après 18,9 % en septembre. Cette estimation est sortie le lendemain du discours de Nagel.
En Allemagne, l'inflation provisoire d'octobre retombe à 2,8 %, après 3,3 % en septembre. En France, l'indice national passerait de 3,1 % en septembre à 3,4 % en octobre. L'indice harmonisé, commun à la zone euro, passerait de 3,4 % en septembre à 3,8 % en octobre.
Les projections de septembre tablaient sur 3,0 % d'inflation en 2026, 2,5 % en 2027 et 2,1 % en 2028. Le pic trimestriel était placé à 3,6 % en fin d'année 2026. Le seul mois d'octobre dépasse déjà ce pic, sans préjuger de novembre ni de décembre. Nagel estime que des hausses répétées de l'énergie peuvent davantage se transmettre aux autres prix, puis aux salaires.
La rémunération par salarié a ralenti à 3,3 % au deuxième trimestre 2026, après 3,6 % au premier. Le suivi des salaires négociés donne 2,5 % à 2,8 % pour le reste de 2026. La BCE y a vu une raison d'attendre : l'énergie ne s'était pas transmise aux salaires négociés.
Le coût du financement à long terme a déjà monté. Les taux d'intérêt (Coût d'un emprunt ou rémunération d'un placement. Les taux directeurs de la BCE influencent les crédits, l'épargne et les dettes d'État.) à dix ans des États de la zone euro ont pris environ 0,35 point depuis l'arrêt des projections de septembre. Pour le crédit immobilier (Prêt destiné à financer l'achat d'un logement. Son taux varie avec les taux de marché et l'orientation de la BCE.), le taux des nouveaux prêts en zone euro est passé de 3,5 % en juillet à 3,6 % en août.
Le 17 décembre, de nouvelles projections iront pour la première fois jusqu'en 2029. Nagel y subordonne son jugement et ne dit pas si le pas serait de 0,25 point, comme en juin et en septembre.
BNP Paribas, Crédit Agricole S.A. et Société Générale cumulent plus de 7,33 milliards d'euros de bénéfices nets au troisième trimestre 2026. Longtemps freinés par le stock de prêts à taux fixe, les réseaux français profitent du renouvellement des crédits et du repli du taux du Livret A.
Le groupe Crédit Agricole a dégagé un bénéfice net en hausse de plus de 28 % au troisième trimestre 2026, à 2,78 milliards d'euros. Malgré des revenus records en banque d'investissement, l'action de son entité cotée a cédé 2,62 % à l'ouverture à Paris.
Près de quatre Français sur dix (39 %) ont déjà réduit leurs achats alimentaires ou leur chauffage pour payer leur loyer ou leur mensualité d'emprunt. Cette pression budgétaire touche d'abord les locataires et les foyers modestes, tout en freinant l'accès à la propriété.
Réunie ce jeudi 29 octobre 2026, la Banque centrale européenne s'oriente vers un maintien de son taux de dépôt à 2,50 % malgré une inflation à 3,8 %. En France, le rendement de l'emprunt d'État frôle 5 %, ce qui durcit le crédit sans attendre de hausse officielle.
Le taux d'emprunt de la France à dix ans évolue près de 5 %, au plus haut depuis plus de quinze ans. Alors que la Banque centrale européenne se réunit les 28 et 29 octobre, son mécanisme d'aide d'urgence reste soumis à de strictes conditions budgétaires.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.