La BCE temporise sur ses taux à 2,50 % sous pression française
Réunie ce jeudi 29 octobre 2026, la Banque centrale européenne s'oriente vers un maintien de son taux de dépôt à 2,50 % malgré une inflation à 3,8 %. En France, le rendement de l'emprunt d'État frôle 5 %, ce qui durcit le crédit sans attendre de hausse officielle.
L'écart de taux entre la France et l'Allemagne dépasse 1,5 point de pourcentage, un pic depuis l'automne 2011.
L'activité privée en zone euro ralentit avec un indice des directeurs d'achat (PMI) replié à 51,9 points en octobre.
Stabiliser l'endettement français exigerait un effort budgétaire global d'environ 5 points de PIB selon Société Générale CIB.
Un statu quo coincé entre pétrole cher et freinage
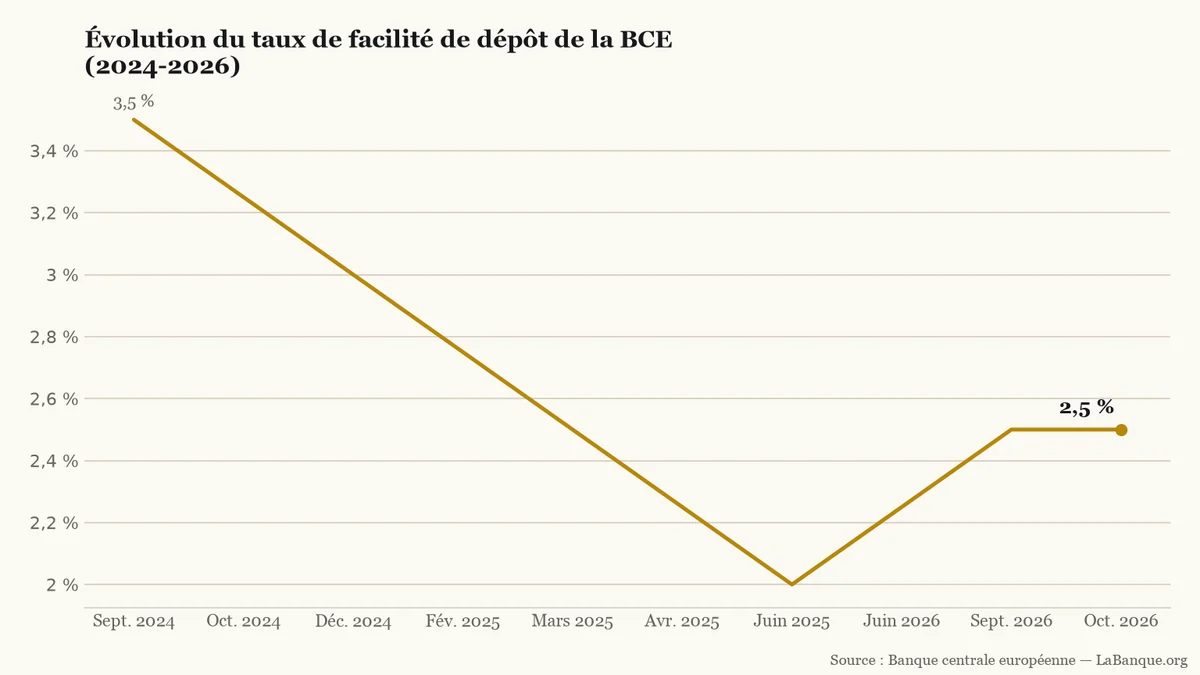
Le Conseil des gouverneurs de la Banque centrale européenne (BCE) se réunit ce jeudi 29 octobre 2026. Les économistes anticipent le maintien de ses trois taux d'intérêt (Pourcentage rémunérant un placement ou facturé lors d'un emprunt, fixé par les banques centrales et les marchés.) directeurs à 14 h 15. Le taux de facilité de dépôt (Taux versé par la BCE aux banques qui déposent leurs liquidités pour 24 heures ; il sert de plancher au coût du crédit en zone euro.) resterait fixé à 2,50 %, après deux relèvements de 0,25 point en juin et en septembre.
Les deux autres barèmes resteraient inchangés à Francfort. Le taux de refinancement s'établirait à 2,65 % et la facilité de prêt marginal à 2,90 %. Pourtant, l'inflation (Hausse générale et durable des prix à la consommation, qui réduit le pouvoir d'achat de la monnaie.) annuelle en zone euro a rebondi à 3,8 % en septembre, bien au-dessus de la cible des 2 %.
Les tensions géopolitiques au Moyen-Orient et dans le détroit d'Ormuz ont renchéri la facture énergétique européenne. Cet éloignement de la cible de prix plaiderait d'ordinaire pour un nouveau tour de vis.
Après un point bas à 2,0 % en juin 2025, la BCE a relevé son taux de dépôt à deux reprises en 2026 avant de le stabiliser à 2,5 % en octobre.LaBanque.org — données : Banque centrale européenneSource
Le cycle monétaire a changé de nature depuis le plancher de 2,00 % touché en juin 2025. Entre septembre 2024 et octobre 2026, le loyer de l'argent a connu six baisses, deux hausses et une stabilité. Les banquiers centraux redoutent désormais de briser une reprise fragile. L'indice PMI composite du secteur privé a glissé à 51,9 points en octobre, contre 53,1 en septembre. Ce repli marque un creux de quatre mois.
La tension sur la dette française durcit le crédit
La dégradation des conditions d'emprunt de la France pèse directement dans cet arbitrage. Le rendement de l'OAT (Obligation assimilable du Trésor, titre d'emprunt à moyen ou long terme émis par l'État français sur les marchés financiers.) (obligation assimilable du Trésor) à dix ans a franchi 5,00 % le 23 octobre 2026. La dette publique (Ensemble des emprunts contractés par l'État, les collectivités locales et les organismes de sécurité sociale.) française n'avait plus atteint ce sommet depuis 2002. Le taux souverain s'est à peine détendu à 4,94 % le 28 octobre, à la veille de la réunion.
Les investisseurs exigent une prime accrue face aux incertitudes budgétaires sur le projet de loi de finances 2027. L'écart de rendement (Différence de taux d'intérêt entre l'emprunt d'État français et l'emprunt allemand à 10 ans, qui mesure le risque perçu sur la France.) avec le Bund allemand à dix ans dépasse désormais 1,5 point de pourcentage. Cet écart de 150 points de base n'avait plus été observé depuis l'automne 2011.
Cette poussée obligataire agit comme un resserrement monétaire automatique dans l'Hexagone. Les banques répercutent la hausse du rendement d'État sur les barèmes de crédit immobilier (Emprunt bancaire à long terme destiné à financer l'achat ou la construction d'un bien immobilier.) et les prêts aux entreprises. Sur un prêt de 200 000 € sur vingt ans, une hausse de taux de deux points majore la mensualité d'environ 220 €. Le surcoût total dépasse alors 52 000 € sur l'ensemble du contrat.
En freinant la demande de crédit en France, le marché obligataire accomplit une partie du resserrement voulu par Francfort. Les banquiers centraux disposent ainsi d'un répit pour mesurer les effets des hausses de juin et de septembre.
Pourquoi la BCE n'active-t-elle pas son bouclier ?
La banque centrale exclut à court terme d'intervenir pour plafonner les taux français. Elle dispose pourtant depuis le 21 juillet 2022 d'un outil dédié : le TPI (Instrument de protection de la transmission : outil permettant à la BCE d'acheter la dette d'un État subissant une spéculation injustifiée.) (Instrument de protection de la transmission). Ce mécanisme autorise le rachat d'obligations d'un État victime de spéculation injustifiée. Son déclenchement exige toutefois une trajectoire budgétaire conforme aux traités européens.
Or la dérive des finances publiques françaises prive Paris de ce filet, jamais activé jusqu'ici. Attendue en conférence de presse à 14 h 45, la présidente Christine Lagarde maintient une ligne stricte. « Les moyens d'enrayer l'envolée des taux de rendement sur la dette française doivent être d'abord trouvés en France », a-t-elle rappelé.
Sur une dette de 3 200 milliards d'euros, un point de taux en plus coûte près de 3 milliards d'intérêts la première année. Ce surcoût annuel dépassera 10 milliards d'euros au bout de cinq ans. Michel Martinez, chef économiste Europe chez Société Générale CIB, rappelle l'ampleur du défi : « Stabiliser durablement la dette (française) nécessiterait un excédent primaire (Solde budgétaire de l'État positif lorsqu'il est calculé avant le paiement des intérêts de la dette publique.) d'environ 2 à 2,5 % du PIB, contre un déficit primaire proche de 2,8 % actuellement ». Cet assainissement réclame un effort budgétaire massif d'environ 5 points de PIB.
L'échéance de décembre suspendue au choc pétrolier
Cette pause européenne s'inscrit dans un mouvement concerté des banques centrales occidentales. La Réserve fédérale américaine (Fed) a également opté pour le statu quo le 28 octobre 2026. Les régulateurs évitent d'ajouter à la fébrilité des marchés avant les élections américaines du 3 novembre 2026. « La BCE pourrait préférer attendre d'y voir plus clair », résume Holger Schmieding, chef économiste de Berenberg.
Cette pause d'octobre ne scelle pas pour autant la fin du durcissement monétaire en Europe. Le consensus des analystes table sur un possible relèvement final lors de la réunion du 17 décembre 2026. Le Conseil des gouverneurs disposera alors de prévisions macroéconomiques réactualisées pour trancher face à l'inflation énergétique.
Outils utiles
Calculatrice de crédit amortissable — Permet de simuler l'impact de la hausse des taux obligataires sur la mensualité et le coût total d'un prêt immobilier.
Calculateur de taux d’endettement — Aide à vérifier si une mensualité alourdie par le renchérissement du crédit respecte le plafond de capacité d'emprunt.
Le cours européen du gaz naturel a atteint 100 € le mégawattheure le 28 octobre 2026, une première depuis décembre 2022. En France, cette hausse épargne les contrats à prix fixe mais touchera les offres indexées en décembre, après +6,6 % dès novembre.
Emmanuel Macron demande aux 122 branches professionnelles dont les grilles démarrent sous le Smic de relancer leurs négociations salariales. Vos employeurs complètent déjà votre paie jusqu'à 1 478 € net, mais ce rattrapage écrase les écarts d'ancienneté en attendant l'arbitrage de novembre.
Le gouvernement étudie un relèvement anticipé du Smic dès le 1er décembre 2026 au lieu du 1er janvier 2027. Cette hausse d'environ 1,5 % représenterait un gain proche de 22 euros nets par mois à temps plein. Pour les 2,1 millions de salariés concernés, l'application reste suspendue à la parution d'un décret.
Le taux d'emprunt de la France à dix ans évolue près de 5 %, au plus haut depuis plus de quinze ans. Alors que la Banque centrale européenne se réunit les 28 et 29 octobre, son mécanisme d'aide d'urgence reste soumis à de strictes conditions budgétaires.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
La Réserve fédérale américaine et la Banque centrale européenne maintiennent leurs taux directeurs inchangés fin octobre 2026. Après le tour de vis de septembre, cette pause vise à calmer des marchés obligataires sous haute tension. En France, le taux d'emprunt de l'État à dix ans évolue toujours près de 5 %.