La BCE et la Réserve fédérale marquent une pause sur leurs taux
La Réserve fédérale américaine et la Banque centrale européenne maintiennent leurs taux directeurs inchangés fin octobre 2026. Après le tour de vis de septembre, cette pause vise à calmer des marchés obligataires sous haute tension. En France, le taux d'emprunt de l'État à dix ans évolue toujours près de 5 %.
À l'issue de leurs réunions des 27-28 et 28-29 octobre 2026, les deux grandes banques centrales occidentales choisissent le statu quo monétaire (Décision d'une banque centrale de maintenir ses taux directeurs inchangés dans l'attente d'indicateurs économiques plus nets.). La Réserve fédérale américaine (Fed) maintient son principal taux directeur dans la fourchette cible de 3,75 % à 4,00 %. À Francfort, le Conseil des gouverneurs de la Banque centrale européenne (BCE) laisse son taux de la facilité de dépôt (Taux rémunérant les liquidités déposées au jour le jour par les banques commerciales auprès de la BCE, référence du marché monétaire européen.) à 2,50 %. Ses taux de refinancement principal et de prêt marginal restent fixés à 2,65 % et 2,90 %.
Cette pause synchronisée succède pourtant à un tour de vis récent. Le 10 septembre 2026, l'institution européenne relevait son taux de dépôt de 25 points de base, avec une application au 16 septembre. Le même jour, la banque centrale (Institution publique chargée de conduire la politique monétaire, de fixer les taux directeurs et d'assurer la stabilité des prix.) américaine avait voté une hausse identique, la première sous la présidence de Kevin Warsh. Six semaines plus tard, les deux institutions suspendent ce resserrement pour ménager la dette publique (Ensemble des emprunts contractés par l'État et les administrations publiques pour financer leurs déficits successifs.).
Un coup de frein dicté par l'envolée des taux longs
Le maintien des taux directeurs répond directement à la fièvre des marchés obligataires. Depuis la hausse décidée en septembre, les rendements exigés pour prêter aux États à dix ans se sont tendus des deux côtés de l'Atlantique. Aux États-Unis, le rendement des bons du Trésor à dix ans atteint 4,88 % au 28 octobre 2026. Ce niveau proche de 5 % reflète l'ampleur des émissions fédérales destinées à financer le déficit américain.
Les marchés de capitaux durcissent d'eux-mêmes les conditions financières en exigeant une prime accrue sur les emprunts publics. Le 28 septembre 2026, devant le Parlement européen, la présidente de la BCE Christine Lagarde a souligné cet effet. « La hausse récente des taux d'intérêt (Pourcentage rémunérant un prêt ou un placement, fixé par les banques centrales à court terme et par les marchés financiers à long terme.) à long terme sur les marchés obligataires ralentit la croissance et la transmission de l'inflation (Hausse générale et durable des prix à la consommation, qui réduit le pouvoir d'achat de la monnaie au fil du temps.) plus que prévu », a-t-elle déclaré. Un nouveau tour de vis en octobre aurait alourdi la charge des États et freiné l'investissement privé.
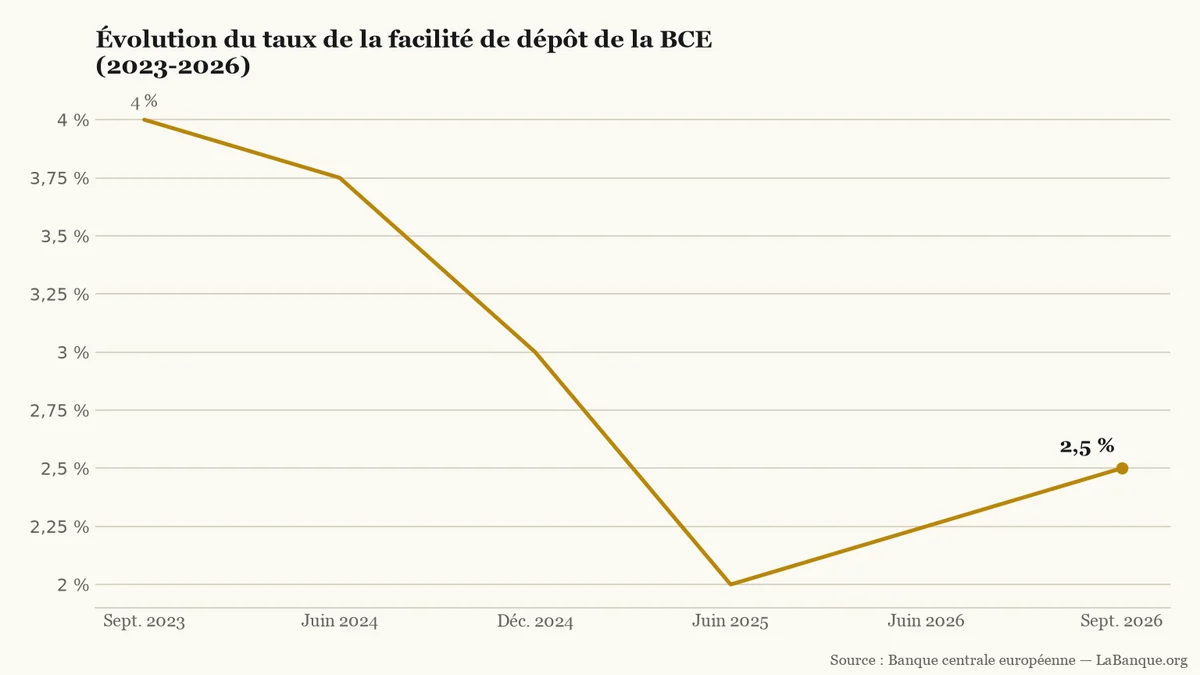
Après un repli de 4,00 % à 2,00 % entre septembre 2023 et juin 2025, le taux de dépôt de la BCE a été relevé à deux reprises jusqu'à 2,50 % en septembre 2026.LaBanque.org — données : Banque centrale européenneSource
L'inflation résiste sous l'effet de l'énergie
Cette prudence monétaire ne traduit pourtant pas un reflux de la hausse des prix. En zone euro, l'inflation annuelle a atteint 3,8 % en septembre 2026 selon Eurostat, après 3,2 % en août. Aux États-Unis, l'indice des prix à la consommation progresse de 3,7 % sur un an en septembre d'après le Bureau of Labor Statistics. Dans les deux zones, la dérive des prix dépasse toujours nettement la cible de 2 %.
L'historique récent de la BCE illustre ce retournement. Sur les six points relevés entre septembre 2023 et septembre 2026, soit cinq intervalles, le taux de dépôt a d'abord connu trois baisses successives. Le loyer de l'argent est revenu de son maximum de 4,00 % en septembre 2023 à un minimum de 2,00 % en juin 2025. La résurgence des prix a ensuite provoqué deux hausses consécutives, à 2,25 % en juin 2026 puis 2,50 % en septembre 2026.
Deux pressions structurelles empêchent aujourd'hui une baisse rapide des taux d'intérêt. Le rebond des cours de l'énergie s'ajoute à la fermeté persistante des tarifs dans les services. En outre, la construction accélérée de centres de données pour l'intelligence artificielle absorbe d'importants capitaux et alourdit la demande énergétique. Le 10 septembre 2026 à Francfort, Christine Lagarde prévenait : « Le rebond de l'inflation lié au choc énergétique est trop important pour être ignoré, mais la réponse monétaire doit demeurer calibrée et dépendante des données. »
Christine Lagarde, présidente de la Banque centrale européenne depuis novembre 2019.European Parliament / CC BY 2.0, via Wikimedia CommonsLicenceSource
Quel impact sur la dette française et le crédit ?
En France, la pause de la BCE évite d'accentuer la pression sur le coût de financement de l'État. Le rendement de l'OAT (Obligation Assimilable du Trésor, titre d'emprunt à long terme émis par l'État français sur les marchés financiers.) à dix ans s'établit à 4,92 % le 28 octobre 2026. Début octobre, ce titre d'emprunt français avait touché un pic à 5,14 %, un sommet inédit depuis 2002. À la même date, l'emprunt d'État allemand à dix ans, le Bund (Obligation d'État à dix ans émise par l'Allemagne, qui sert de référence sans risque pour comparer les taux d'emprunt en zone euro.), se négocie à 3,32 %.
Le spread (Écart de rendement entre l'obligation d'un État et l'emprunt allemand de référence, qui mesure le supplément de risque exigé par les marchés.) entre la France et l'Allemagne atteint 160 points de base fin octobre 2026. Cet écart de rendement souverain retrouve son plus haut niveau depuis la crise des dettes de la zone euro en 2011. Le 23 octobre 2026, l'agence Moody's a maintenu la note française à Aa3, offrant un bref répit au marché. Sa perspective négative subordonne toutefois cette note à l'adoption d'un budget 2027 rigoureux.
Exemple
Pour le budget de l'État : sur chaque tranche de 10 milliards d'euros émise à dix ans par l'Agence France Trésor, un écart de 160 points de base (1,60 point de surtaux face à l'Allemagne) engendre un surcoût annuel d'intérêts de 160 millions d'euros.
Pour un achat immobilier : une OAT à 4,92 % maintient les taux de crédit bancaire au-dessus de 4,50 %. Sur un emprunt de 200 000 € sur 20 ans, la mensualité hors assurance atteint environ 1 265 €, contre 950 € en 2021 lorsque les taux avoisinaient 1,20 %.
Le calendrier électoral américain fige la fin d'année
Aux États-Unis, l'attentisme monétaire tient aussi à une échéance politique imminente. La réunion des 27 et 28 octobre 2026 précède de cinq jours ouvrés les élections législatives de mi-mandat, organisées le mardi 3 novembre 2026. Entré en fonction le 22 mai 2026, le président de la Fed Kevin Warsh applique une stricte neutralité à l'approche du scrutin. Tout geste sur le loyer de l'argent risquerait en effet d'alimenter les controverses politiques.
Ce statu quo d'octobre reporte les arbitrages tranchés au mois de décembre 2026. Dès le 4 novembre 2026, l'estimation préliminaire d'Eurostat sur l'inflation d'octobre en zone euro indiquera si la poussée énergétique s'atténue. La BCE se réunira ensuite le 10 décembre 2026 avec de nouvelles projections macroéconomiques, avant la réunion de la Fed prévue le 16 décembre. En France, la détente éventuelle des taux longs restera conditionnée aux économies votées dans la loi de finances pour 2027.
Outils utiles
Calculatrice de crédit amortissable — Simuler la mensualité et le coût total d'un prêt immobilier avec des taux bancaires maintenus au-dessus de 4,50 %.
Le gouvernement envisage de réduire certaines niches fiscales des ménages aisés. Cette mesure vise à financer le plan d'urgence pour la jeunesse sans alourdir le déficit public. Ces pistes doivent être intégrées par amendement au projet de budget pour 2027, actuellement débattu à l'Assemblée nationale.
L'Assemblée nationale reprend ce mardi 27 octobre l'examen des recettes du budget 2027, déjà largement modifié par les députés. Abattement des retraités maintenu, aides au carburant préservées et taxation des stablecoins : ces votes restent suspendus à un possible recours au 49.3.
Le taux d'emprunt de la France à dix ans évolue près de 5 %, au plus haut depuis plus de quinze ans. Alors que la Banque centrale européenne se réunit les 28 et 29 octobre, son mécanisme d'aide d'urgence reste soumis à de strictes conditions budgétaires.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Deutsche Bank a dégagé un bénéfice net part du groupe de 1,59 milliard d'euros au troisième trimestre 2026, battant le consensus des analystes. La banque d'entreprises et la banque privée compensent le repli des marchés. Le groupe relève sa cible annuelle de revenus au-delà de 33 milliards d'euros.
Le taux d'emprunt de la France à dix ans a franchi le seuil des 5 % le 22 octobre 2026, au plus haut depuis juillet 2002. Malgré cette tension, les règles européennes empêchent la Banque centrale européenne de secourir un État soumis à une procédure pour déficit excessif.